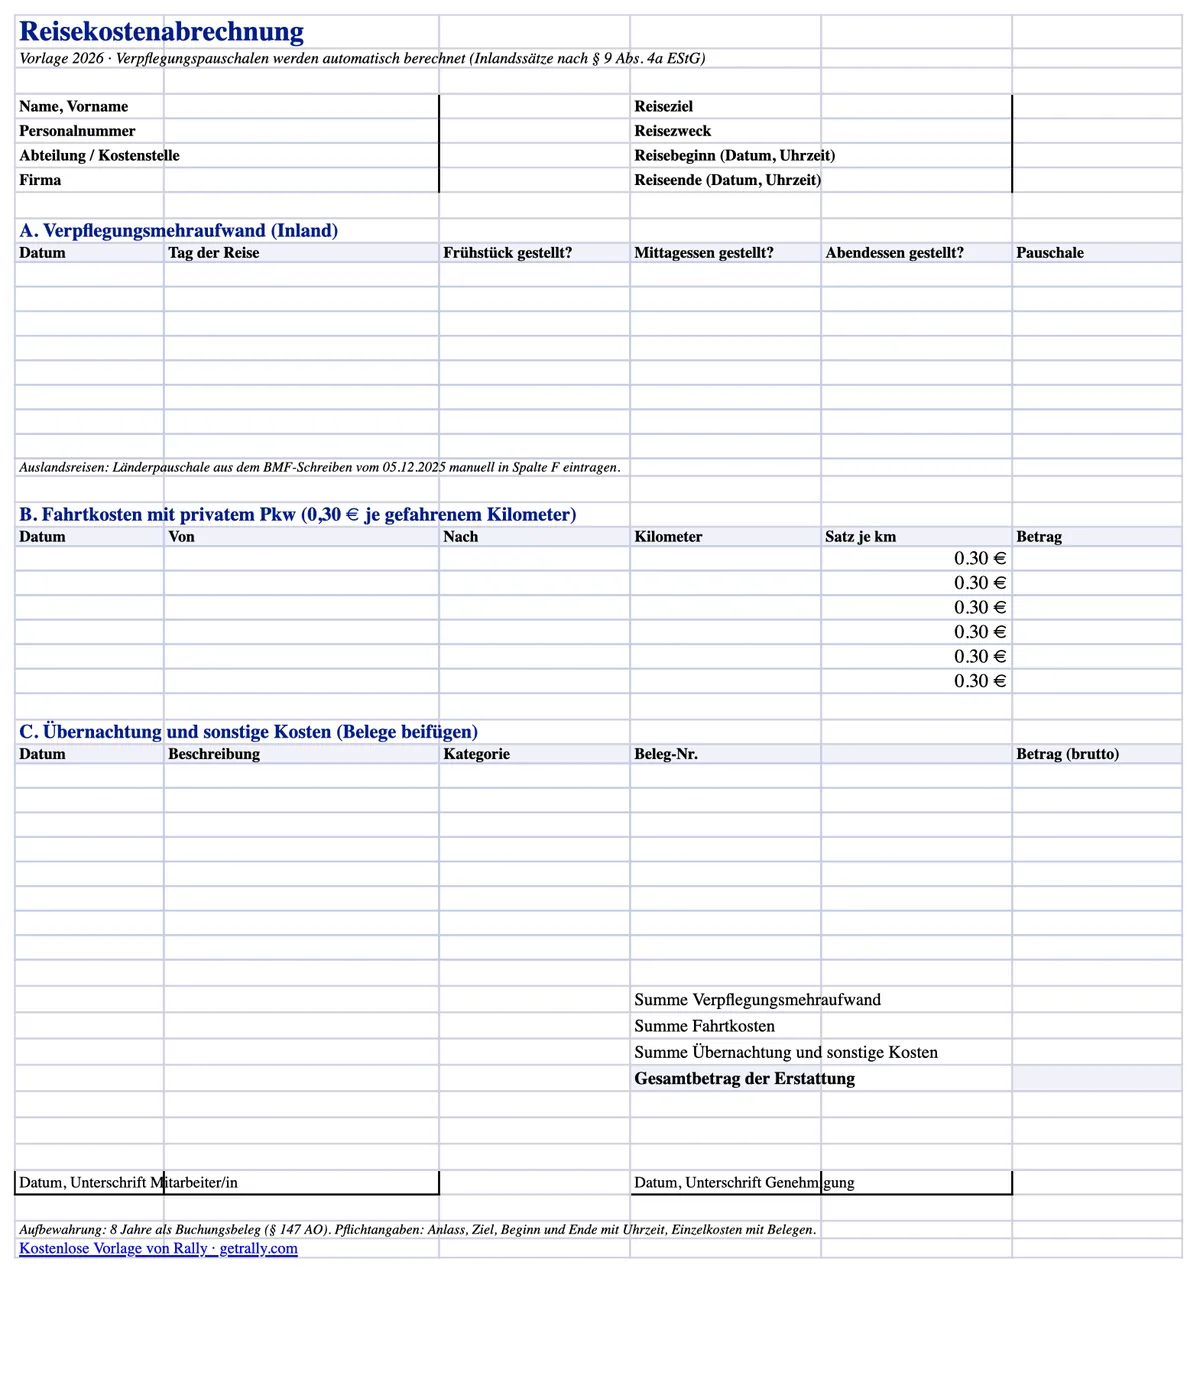
Her er downloadet med det samme: vores gratis Reisekostenabrechnung-skabelon til 2026 er en Excel-blanket, der selv klarer den irriterende del — diætregningen. Vælg dagtype, markér hvilke måltider der blev stillet til rådighed, og den korrekte Verpflegungspauschale vises, inkl. måltidsfradrag. Kilometer beregnes med €0,30 pr. kilometer, logi og småudgifter får deres egen kvitteringssektion, og totalerne summeres til ét refusionsbeløb.
Download den gratis Reisekostenabrechnung-skabelon (Excel) — ingen e-mailadresse kræves.
Selve formularen er på tysk — det er et tysk skattedokument — og fungerer i Excel, LibreOffice og Google Sheets. Nedenfor finder du en gennemgang af, hvad skabelonen automatiserer, hvilke obligatoriske felter Finanzamt forventer, og hvilke tal for 2026 der ligger bag formlerne. Hvis du kun har brug for satserne, kan du se vejledningen om Verpflegungsmehraufwand for 2026: Den indeholder de komplette tabeller for ind- og udland samt en beregner dag for dag.
Til en generel virksomhedsformular uden landespecifikke satser kan du bruge vores skabelon til udgiftsrapporter, med felter til originalvaluta og afregning.
Hvad skabelonen automatiserer
De fleste gratis skabeloner er et gitter af tomme celler. Denne indbygger reglerne for 2026:
- Diæter med automatiske måltidsfradrag. For hver rejsedag vælger du dagstypen — endagsrejse over 8 timer, ankomst-/afrejsedag eller fuld 24-timers dag — og markerer, om morgenmad, frokost eller aftensmad blev stillet til rådighed. Arket anvender de indenlandske satser på €14/€28 og trækker €5.60 pr. morgenmad og €11.20 pr. frokost eller aftensmad fra, aldrig under nul. De fradrag er den mest almindelige diætfejl, og præcis det en lønrevisor først genberegner.
- Kilometergodtgørelse på €0.30/km. Indtast ruten og de kørte kilometer; satskolonnen er udfyldt med 2026-satsen for forretningsrejser i privat bil og kan stadig redigeres for motorcykler (€0.20) eller en intern sats.
- Logi og småudgifter med kvitteringsreferencer. Hotel, tog, parkering, vejafgifter, repræsentation — hver linje med kategoriliste og kvitteringsnummer, fordi alt i denne sektion kræver et Beleg.
- Header, totaler og signaturer. Rejsende, omkostningssted, destination, erhvervsformål, rejsestart og -slut med tider, tre delsummer, én samlet total og signaturlinjer for medarbejder og godkender.
Ved udenlandsrejser indtastes landesatsen fra BMF-tabellen manuelt i diætkolonnen — den indenlandske automatisering står ikke i vejen. Den fulde landeliste for 2026 og alle diætregler i detaljer findes i vores guide til Verpflegungsmehraufwand 2026.
Regneeksempel: En tredages indenrigsrejse
Brug dette tjek, når du gennemgår dit første udfyldte ark. En medarbejder rejser fra mandag til onsdag, får stillet morgenmad og frokost til rådighed af arbejdsgiveren tirsdag, kører 240 km i privat bil og betaler selv en hotelregning på 160 €. Forudsæt, at rejsen opfylder kravene til erhvervsrejser, at tremånedersgrænsen ikke er nået, og at arbejdsgiveren refunderer disse refusionsberettigede beløb.
| Krav | Beregning | Refusion |
|---|
| Mandag, ankomst | Godtgørelse for ankomstdagen | 14,00 EUR |
| Tirsdag, hele dagen | 28 € − 5,60 € morgenmad − 11,20 € frokost | 11,20 € |
| Onsdag, afrejse | Diæt på afrejsedagen | 14,00 EUR |
| Kørsel i privatbil | 240 km × 0,30 € | 72,00 € |
| Hotel betalt af medarbejderen | Faktisk udgift med kvittering | 160,00 € |
| I alt | 39,20 € + 72 € + 160 € | 271,20 € |
Hvis virksomheden allerede har betalt for hotellet, er det beløb, medarbejderen stadig har til gode, 111,20 €, ikke 271,20 €. Gem hotelkvitteringen i virksomhedens regnskabsmateriale, men refunder ikke udgiften to gange. Hvis medarbejderen brugte en firmabil, skal du ikke tilføje kørselsgodtgørelse for kørsel i egen bil: Beskatning af firmabil og brændstof betalt af virksomheden er ikke en del af dette refusionskrav.
Brug det rette værktøj til hver udgift
| Det skal du afregne | Næste skridt |
|---|
| Forretningsrejse betalt af medarbejderen | Download Excel-formularen ovenfor, og vedhæft kvitteringerne for de faktiske omkostninger. |
| Den korrekte daglige kostgodtgørelse | Brug guiden til tyske diæter og dagsberegneren , før du indtaster diæten. |
| Beskatning af privat brug af firmabil | Brug den tyske skatteberegner for firmabiler, som også tager højde for antal kontordage om året og medarbejderens egenbetaling. Skatteestimatet er ikke en udlægsafregning. |
| Brændstof eller opladning betalt af virksomheden | Se nærmere på Rally-tankkort , når det gælder betalingskontrol og matchning af kvitteringer; medregn ikke disse køb i det samlede refusionsbeløb til medarbejderen. |
De obligatoriske felter (Pflichtangaben)
Ingen lov foreskriver en formular til Reisekostenabrechnung, men skattereglerne bestemmer indholdet. For at holde refusioner skattefrie efter § 9 EStG skal registreringen vise:
- Hvem der rejste: navn og i lønpraksis personalenummer og omkostningssted.
- Hvorfor: erhvervsformålet (Reisezweck) — "kundebesøg, projekt X" er bedre end "møde".
- Hvor og præcis hvornår: destination plus rejsens start og slut med tider. Fraværstimer afgør mellem €0, €14 og €28, så tider er ikke valgfrie.
- De specificerede omkostninger: diæter (ingen kvitteringer kræves — de er standardsatser), transportomkostninger, logi og småudgifter med vedhæftede kvitteringer.
- Måltider stillet til rådighed: markeret pr. dag, fordi de reducerer godtgørelsen.
- Underskrifter eller digital godkendelse fra rejsende og godkender med datoer.
En ufuldstændig registrering irriterer ikke kun bogholderen: ved en Lohnsteuer-Außenprüfung omklassificeres refusioner uden korrekt dokumentation som løn, og arbejdsgiveren skylder lønskat plus renter — revisionsvinduet dækker fire år.
2026-tallene bag formlerne
Skabelonen hårdkoder kun tal, der er stabile for 2026:
| Post | 2026-værdi |
|---|
| Diæt, fravær over 8 timer / ankomst- og afrejsedage | €14 |
| Diæt, fuld 24-timers dag | €28 |
| Fradrag: stillet morgenmad til rådighed | €5.60 (20% af €28) |
| Fradrag: stillet frokost eller aftensmad til rådighed | €11.20 hver (40% af €28) |
| Kilometergodtgørelse, privat bil | €0.30 pr. kørt km |
| Kilometergodtgørelse, motorcykel eller scooter | €0.20 pr. kørt km |
| Fast overnatningssats for lastbilchauffør (søvn i kabine) | €9 pr. kalenderdag |
To grænser er værd at fremhæve for medarbejdere, fordi 2026 ændrede den ene:
- €0.30/km er satsen for forretningsrejser, uændret. Pendlergodtgørelsen (Pendlerpauschale) er noget andet — den steg til €0.38 pr. afstandskilometer fra første kilometer i 2026, men gælder ruten mellem hjem og arbejde i selvangivelsen, aldrig på en udgiftsrapport. At blande de to er en klassisk fejl i begge retninger.
- Diæter stopper efter tre måneder på samme eksterne arbejdssted (Dreimonatsfrist), og dage med under 8 timers fravær giver intet.
Frister, opbevaring og digitale registreringer
Tre administrative regler fuldender compliance-billedet:
- Indsendelsesfrister er kontraktuelle. Skatteloven sætter ingen frist, men ansættelseskontrakter og overenskomster indeholder ofte Ausschlussfristen på tre til seks måneder — derefter kan kravet helt bortfalde. Opfordr til månedlig indsendelse; kvitteringer ældes ikke godt.
- Opbevaring er otte år. Udgiftsrapporter og deres kvitteringer er Buchungsbelege. Den fjerde lov om bureaukratilempelse sænkede opbevaringen fra ti til otte år (gældende for poster, hvis gamle periode ikke var udløbet ved starten af 2025). Årsregnskaber forbliver ti år.
- Digitalt er fint — GoBD gælder. Excel- og PDF-poster accepteres, hvis de er komplette, uforanderlige efter arkivering og læsbare i hele perioden. Scannede kvitteringer kan erstatte papiroriginaler (ersetzendes Scannen), når processen er dokumenteret i en Verfahrensdokumentation.
Almindelige fejl i tyske udgiftsrapporter
Hvad revisorer og lønteams faktisk finder:
- Glemte måltidsfradrag når hotelprisen inkluderede morgenmad — fradraget gælder, selv hvis den rejsende sprang buffeten over.
- Manglende tider på start- og slutdage, så diætniveauet ikke kan verificeres.
- Forkert landesats på dage med grænsekrydsning: ankomstdagen bruger landet nået før midnat; hjemrejsedagen bruger sidste arbejdssted i udlandet.
- Diæter udbetalt efter tremånedersgrænsen på samme sted.
- Pendlerpauschale-logik på forretningsrejser — afstand én vej i stedet for kørte kilometer eller 2026's pendlersats på €0.38 i stedet for €0.30.
- Mistede kvitteringer refunderet uden erstatningsdokumentation — et Eigenbeleg med dato, beløb, formål og årsag til den manglende original er den accepterede fallback, ikke et skuldertræk.
Når regnearket ikke længere skalerer
En god skabelon gør diætlinjen smertefri — den del er reelt bare regning på rejsetider. Det, den ikke kan løse, er papirøkonomien omkring rejsen: chauffører lægger ud for brændstof og vejafgifter, kvitteringer fotograferes uger senere, økonomi afstemmer kortudtog mod formularer manuelt, og moms siver ud fra hvert ikke-kompatibelt Beleg.
For flåder og udekørende teams er det mest effektive greb at få udgiftsrapporten til at fylde mindre: Send brændstof, opladning, vejafgifter og køb på farten gennem virksomhedskort med grænser pr. medarbejder, så medarbejderne sender hver kvittering på WhatsApp umiddelbart efter betalingen, og regnskabseksporten bliver klargjort i stedet for at blive indtastet. Brændstof flyttes over på brændstofkort, der betales til pumpeprisen, og hver stationskvittering sendes via WhatsApp og matches med den tilhørende betaling; sammenligningen af brændstofkort forklarer korttyperne, hvis du stadig er ved at vælge et. For chauffører, der tanker i Tyskland, gennemgår vores guide Hvornår er brændstof billigst i Tyskland? de tidspunkter på dagen og motorvejsmønstre, der ændrer prisen pr. liter. Reisekostenabrechnung’en indeholder derefter det, der faktisk hører hjemme her — dagpenge og kørsel i privat bil — og intet andet.
Kilder
Denne artikel er generel information, ikke skatterådgivning. Satser fastsættes af tysk lov og det føderale finansministerium og gennemgås årligt; bekræft detaljerne for jeres situation med jeres Steuerberater.