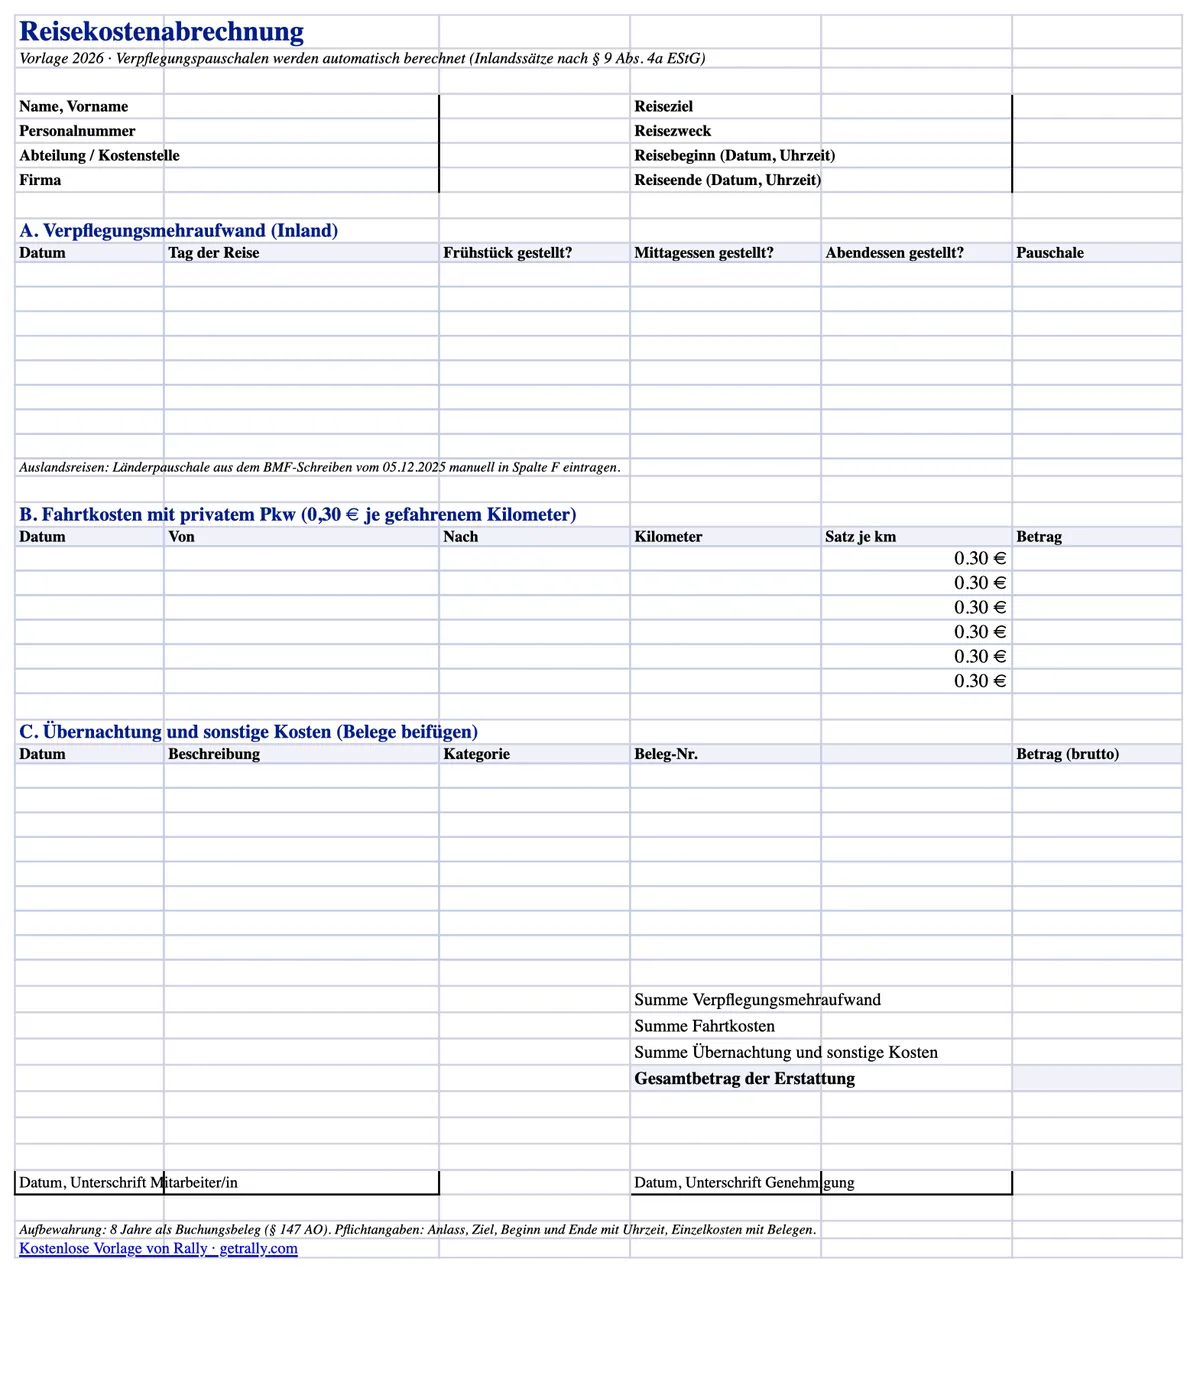
Voici le téléchargement tout de suite : notre modèle gratuit de Reisekostenabrechnung pour 2026 est un formulaire Excel qui fait seul la partie pénible — le calcul des indemnités journalières. Choisissez le type de journée, cochez les repas fournis, et la bonne Verpflegungspauschale s’affiche, réductions de repas incluses. Le kilométrage est calculé à 0,30 € par kilomètre, l’hébergement et les frais annexes ont leur propre section avec justificatifs, et les totaux aboutissent à un seul montant à rembourser.
Télécharger le modèle gratuit de Reisekostenabrechnung (Excel) — sans adresse e-mail.
Le formulaire lui-même est en allemand — il s’agit d’un document fiscal allemand — et est compatible avec Excel, LibreOffice et Google Sheets. Vous trouverez ci-dessous ce que le modèle automatise, les champs obligatoires exigés par le Finanzamt et les chiffres de 2026 qui sous-tendent les formules. Si vous avez uniquement besoin des taux, consultez le guide du Verpflegungsmehraufwand 2026 : il contient les tableaux complets pour les déplacements nationaux et à l’étranger ainsi qu’un calculateur jour par jour.
Pour un formulaire professionnel générique sans tarifs propres à chaque pays, utilisez notre modèle de note de frais, avec des champs pour la devise d’origine et le règlement.
Ce que le modèle automatise
La plupart des modèles gratuits ne sont qu’une grille de cellules vides. Celui-ci intègre les règles 2026 :
- Indemnités journalières avec réductions repas automatiques. Pour chaque jour de déplacement, vous choisissez le type de journée — déplacement d’une journée de plus de 8 heures, jour d’arrivée/de départ, ou journée complète de 24 heures — et indiquez si le petit-déjeuner, le déjeuner ou le dîner a été fourni. La feuille applique les taux nationaux de 14 € / 28 € et déduit 5,60 € par petit-déjeuner et 11,20 € par déjeuner ou dîner, sans jamais descendre sous zéro. Ces réductions sont l’erreur la plus fréquente sur les indemnités, et c’est exactement ce qu’un contrôleur de paie recalcule en premier.
- Kilométrage à 0,30 €/km. Saisissez le trajet et les kilomètres parcourus ; la colonne de taux est préremplie avec le taux 2026 des déplacements professionnels en voiture privée et reste modifiable pour les motos (0,20 €) ou un taux interne.
- Hébergement et frais annexes avec références de reçus. Hôtel, train, parking, péages, représentation — chaque ligne avec menu de catégorie et numéro de reçu, car tout dans cette section exige un Beleg.
- En-tête, totaux et signatures. Voyageur, centre de coûts, destination, motif professionnel, début et fin du déplacement avec heures, trois sous-totaux, un total général, et lignes de signature pour le salarié et le valideur.
Pour les déplacements à l’étranger, saisissez manuellement le taux pays du tableau BMF dans la colonne des indemnités — l’automatisation nationale ne gêne pas. Le tableau complet 2026 par pays, et chaque règle d’indemnité en détail, figurent dans notre guide sur le Verpflegungsmehraufwand 2026.
Exemple détaillé : un déplacement de trois jours dans le pays
Effectuez cette vérification lors de la relecture de votre première feuille remplie. Un salarié est en déplacement du lundi au mercredi, bénéficie d’un petit-déjeuner et d’un déjeuner fournis par l’employeur le mardi, parcourt 240 km avec un véhicule personnel et règle lui-même une facture d’hôtel de 160 €. Supposons que le déplacement remplisse les conditions requises pour être considéré comme professionnel, que la limite de trois mois ne soit pas atteinte et que l’employeur rembourse ces montants admissibles.
| Demande de remboursement | Calcul | Remboursement |
|---|
| Lundi, arrivée | Indemnité du jour d’arrivée | 14,00 € |
| Mardi, toute la journée | 28 € − 5,60 € pour le petit-déjeuner − 11,20 € pour le déjeuner | 11,20 € |
| Mercredi, départ | Indemnité du jour de départ | 14,00 € |
| Kilométrage en véhicule personnel | 240 km × 0,30 € | 72,00 € |
| Hôtel payé par le salarié | Coût réel, avec justificatif | 160,00 € |
| Total | 39,20 € + 72 € + 160 € | 271,20 € |
Si l’entreprise a déjà payé l’hôtel, le montant restant dû au salarié est de 111,20 €, et non de 271,20 €. Conservez la facture d’hôtel dans les pièces comptables de l’entreprise, mais ne la remboursez pas deux fois. Si le salarié a utilisé une voiture de société, n’ajoutez pas d’indemnités kilométriques pour l’utilisation d’un véhicule personnel : la fiscalité des voitures de société et le carburant payé par l’entreprise sont distincts de cette demande de remboursement.
Utilisez le bon outil pour chaque dépense
| Ce que vous devez régler | Prochaine étape |
|---|
| Déplacement professionnel payé par le salarié | Téléchargez le formulaire Excel ci-dessus et joignez les justificatifs des frais réels. |
| Le montant correct de l’indemnité journalière de repas | Utilisez le guide des indemnités journalières en Allemagne et le calculateur de jours avant de saisir l’indemnité. |
| Imposition de l’usage privé d’une voiture de fonction | Utilisez le calculateur de fiscalité des voitures de fonction en Allemagne, qui tient compte du nombre annuel de jours au bureau et des contributions du salarié. Son estimation fiscale ne constitue pas une note de frais. |
| Carburant ou recharge payés par l’entreprise | Pour le contrôle des paiements et le rapprochement des justificatifs, consultez les cartes carburant Rally ; excluez ces achats du total à rembourser aux salariés. |
Les champs obligatoires (Pflichtangaben)
Aucune loi n’impose un formulaire de Reisekostenabrechnung, mais les règles fiscales en dictent le contenu. Pour garder les remboursements exonérés au titre du § 9 EStG, le dossier doit montrer :
- Qui a voyagé : nom, et en pratique paie le matricule et le centre de coûts.
- Pourquoi : le motif professionnel (Reisezweck) — « visite client, projet X » vaut mieux que « réunion ».
- Où et exactement quand : destination plus début et fin du déplacement avec heures. Les heures d’absence déterminent entre 0 €, 14 € et 28 €, donc les heures ne sont pas facultatives.
- Le détail des coûts : indemnités journalières (sans reçu — ce sont des forfaits), frais de transport, hébergement et frais annexes avec reçus joints.
- Repas fournis : indiqués par jour, car ils réduisent l’indemnité.
- Signatures ou validation numérique du voyageur et du valideur, avec dates.
Un dossier incomplet ne gêne pas seulement le comptable : lors d’une Lohnsteuer-Außenprüfung, les remboursements sans justificatifs corrects sont requalifiés en salaires, et l’employeur doit l’impôt sur la paie plus les intérêts — la période de contrôle couvre quatre ans.
Les chiffres 2026 derrière les formules
Le modèle ne fige que les chiffres stables pour 2026 :
| Élément | Valeur 2026 |
|---|
| Indemnité, absence de plus de 8 h / jours d’arrivée et de départ | 14 € |
| Indemnité, journée complète de 24 h | 28 € |
| Réduction : petit-déjeuner fourni | 5,60 € (20 % de 28 €) |
| Réduction : déjeuner ou dîner fourni | 11,20 € chacun (40 % de 28 €) |
| Kilométrage, voiture privée | 0,30 € par km parcouru |
| Kilométrage, moto ou scooter | 0,20 € par km parcouru |
| Forfait nuit chauffeur routier (couchage cabine) | 9 € par jour calendaire |
Deux limites méritent d’être signalées aux salariés, car 2026 en a modifié une :
- 0,30 €/km est le taux des déplacements professionnels, inchangé. L’indemnité domicile-travail (Pendlerpauschale) est autre chose — elle est passée à 0,38 € par kilomètre de distance dès le premier kilomètre en 2026, mais elle s’applique au trajet domicile-travail dans la déclaration d’impôt sur le revenu, jamais sur une note de frais. Confondre les deux est une erreur classique dans les deux sens.
- Les indemnités journalières s’arrêtent après trois mois sur le même site externe (Dreimonatsfrist), et les jours avec moins de 8 heures d’absence ne donnent droit à rien.
Délais, conservation et dossiers numériques
Trois règles administratives complètent le cadre de conformité :
- Les délais d’envoi sont contractuels. Le droit fiscal n’impose aucun délai, mais les contrats de travail et conventions collectives prévoient souvent des Ausschlussfristen de trois à six mois — au-delà, la demande peut s’éteindre totalement. Encouragez un envoi mensuel ; les reçus vieillissent mal.
- La conservation est de huit ans. Les notes de frais et leurs reçus sont des Buchungsbelege. La quatrième loi d’allègement bureaucratique a réduit leur conservation de dix à huit ans (pour les dossiers dont l’ancienne durée n’avait pas expiré au début de 2025). Les comptes annuels restent à dix ans.
- Le numérique convient — la GoBD s’applique. Les dossiers Excel et PDF sont acceptés s’ils sont complets, inaltérables une fois archivés, et lisibles pendant toute la période. Les reçus scannés peuvent remplacer les originaux papier (ersetzendes Scannen) si le processus est documenté dans une Verfahrensdokumentation.
Erreurs courantes sur les notes de frais allemandes
Ce que les contrôleurs et équipes paie trouvent réellement :
- Réductions repas oubliées quand le tarif hôtel incluait le petit-déjeuner — la réduction s’applique même si le voyageur a sauté le buffet.
- Heures manquantes aux jours de départ et de retour, rendant le niveau d’indemnité invérifiable.
- Mauvais taux pays les jours de passage de frontière : le jour d’arrivée utilise le pays atteint avant minuit ; le jour de retour utilise le dernier lieu de travail à l’étranger.
- Indemnités journalières versées au-delà de la limite de trois mois sur le même site.
- Logique de Pendlerpauschale sur des déplacements pro — distance aller simple au lieu des kilomètres parcourus, ou taux domicile-travail 2026 de 0,38 € au lieu de 0,30 €.
- Reçus perdus remboursés sans justificatif de remplacement — un Eigenbeleg avec date, montant, motif et raison de l’absence de l’original est la solution admise, pas un haussement d’épaules.
Quand le tableur ne passe plus à l’échelle
Un bon modèle simplifie vraiment la ligne d’indemnité — cette partie n’est en effet qu’un calcul sur les heures de déplacement. Ce qu’il ne corrige pas, c’est l’économie papier autour du voyage : conducteurs avançant carburant et péages, reçus photographiés des semaines plus tard, finance rapprochant à la main relevés de carte et formulaires, et TVA qui fuit sur chaque Beleg non conforme.
Pour les flottes et les équipes itinérantes, le levier le plus efficace consiste à alléger les notes de frais : faire passer le carburant, la recharge, les péages et les achats effectués sur la route par des cartes d’entreprise avec des limites par salarié, afin que les employés envoient chaque justificatif sur WhatsApp juste après avoir payé et que l’export comptable soit préparé plutôt que saisi manuellement. Le carburant passe sur des cartes carburant réglées au prix affiché à la pompe, chaque reçu de station étant envoyé via WhatsApp et rapproché du paiement correspondant ; la comparaison des cartes carburant explique les différents types de cartes si vous n’avez pas encore fait votre choix. Pour les conducteurs qui font le plein en Allemagne, notre guide Quand le carburant est-il le moins cher en Allemagne ? présente les variations selon l’heure et les trajets autoroutiers qui font évoluer le coût au litre. La note de frais de déplacement ne reprend ensuite que ce qui doit réellement y figurer — indemnités journalières et indemnités kilométriques pour véhicule personnel — et rien d’autre.
Sources
Cet article fournit des informations générales, pas un conseil fiscal. Les taux sont fixés par le droit allemand et le ministère fédéral des Finances et révisés chaque année ; vérifiez les points propres à votre situation avec votre Steuerberater.