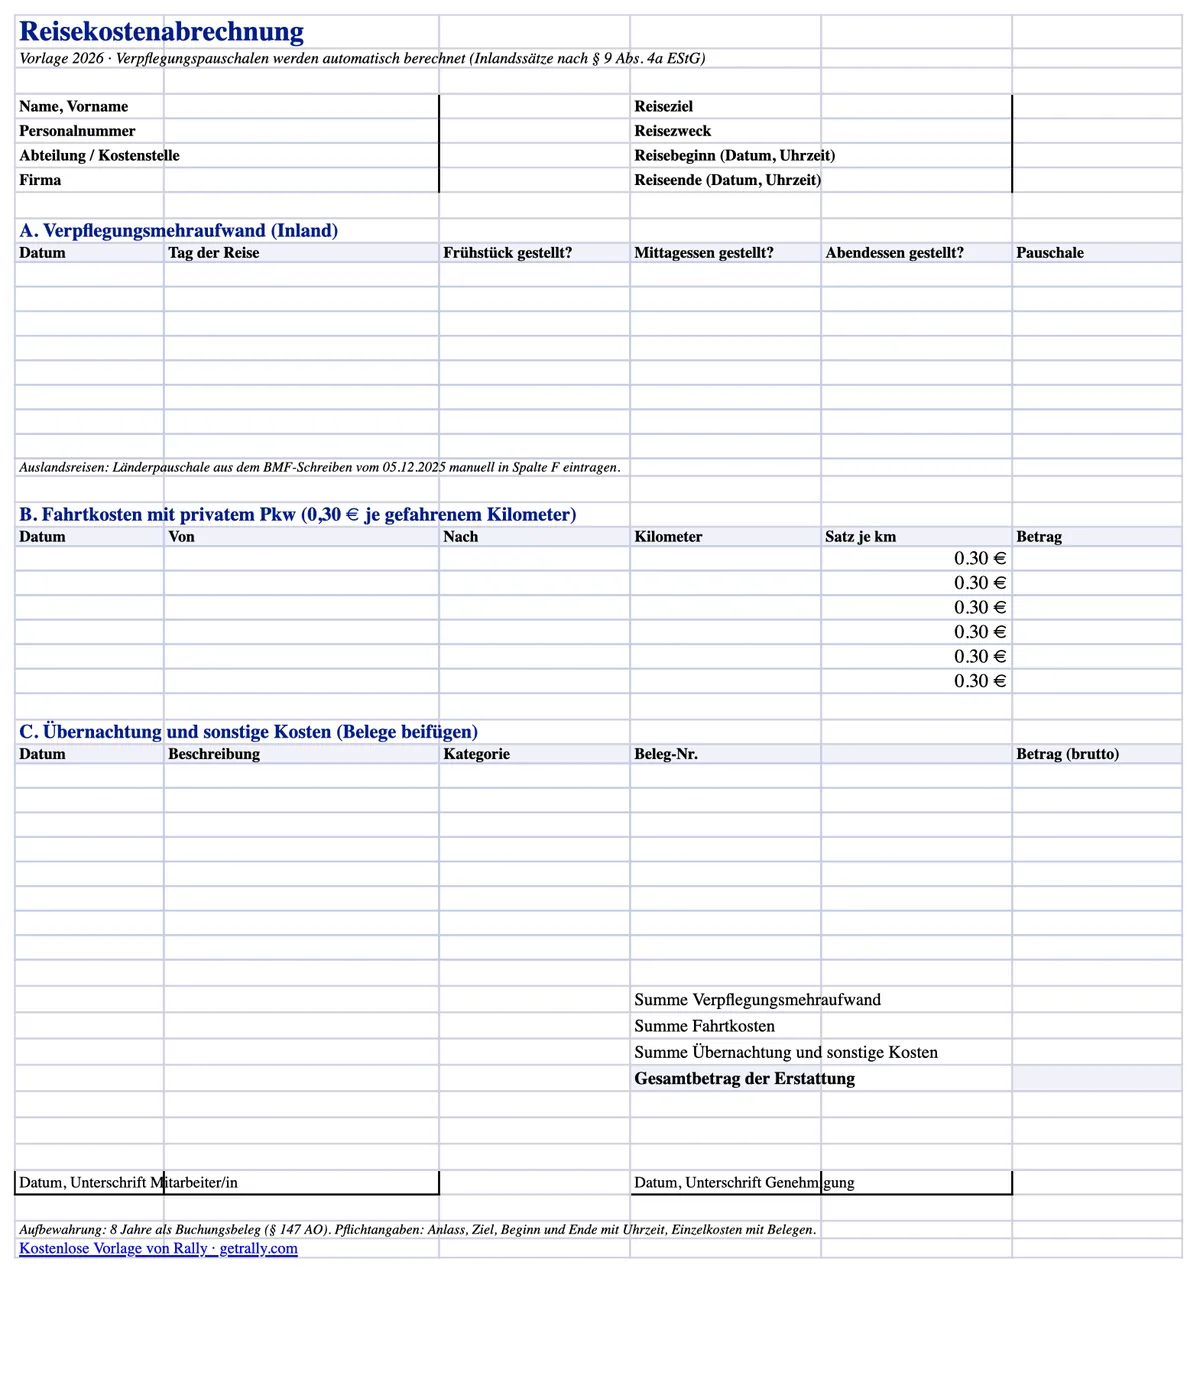
Aqui está o download logo à partida: o nosso modelo de Reisekostenabrechnung grátis para 2026 é um formulário Excel que faz sozinho a parte chata — a conta das ajudas de custo. Escolha o tipo de dia, assinale quais as refeições fornecidas e surge a Verpflegungspauschale correta, incluindo reduções por refeições. A quilometragem é calculada a €0,30 por quilómetro, o alojamento e as despesas acessórias têm a sua própria secção com recibos, e os totais somam um único valor de reembolso.
Descarregar o modelo grátis de Reisekostenabrechnung (Excel) — sem e-mail obrigatório.
O próprio formulário está em alemão — é um documento fiscal alemão — e funciona no Excel, no LibreOffice e no Google Sheets. Abaixo: o que o modelo automatiza, os campos obrigatórios que o Finanzamt exige e os valores de 2026 subjacentes às fórmulas. Se só precisa das taxas, consulte o guia de Verpflegungsmehraufwand 2026: inclui as tabelas nacionais e estrangeiras completas e uma calculadora diária.
Para um formulário empresarial genérico sem taxas específicas do país, utilize o nosso modelo de relatório de despesas, com campos para a moeda original e a liquidação.
O que o modelo automatiza
A maioria dos modelos gratuitos é uma grelha de células vazias. Este incorpora as regras de 2026:
- Ajudas de custo com reduções automáticas por refeições. Para cada dia de viagem seleciona o tipo de dia — viagem de um dia com mais de 8 horas, dia de chegada/partida ou dia completo de 24 horas — e assinala se foram fornecidos pequeno-almoço, almoço ou jantar. A folha aplica as taxas nacionais de €14/€28 e subtrai €5.60 por pequeno-almoço e €11.20 por almoço ou jantar, nunca abaixo de zero. Estas reduções são o erro mais comum nas ajudas de custo e são exatamente o que um auditor salarial recalcula primeiro.
- Quilometragem a €0.30/km. Introduza o percurso e os quilómetros percorridos; a coluna da taxa vem pré-preenchida com a taxa de 2026 para viagens de serviço em carro privado e mantém-se editável para motociclos (€0.20) ou uma taxa interna.
- Alojamento e despesas acessórias com referências de recibo. Hotel, comboio, estacionamento, portagens, representação — cada linha com menu de categoria e número de recibo, porque tudo nesta secção precisa de um Beleg.
- Cabeçalho, totais e assinaturas. Viajante, centro de custo, destino, motivo empresarial, início e fim da viagem com horas, três subtotais, um total global e linhas de assinatura para colaborador e aprovador.
Para viagens ao estrangeiro, introduza manualmente a taxa do país da tabela BMF na coluna de ajuda de custo — a automação nacional não interfere. A tabela completa de países de 2026, e todas as regras de ajudas de custo em detalhe, estão no nosso guia sobre Verpflegungsmehraufwand 2026.
Exemplo prático: uma viagem de três dias em território nacional
Use esta verificação ao rever a primeira folha preenchida. Um colaborador viaja de segunda a quarta-feira, recebe pequeno-almoço e almoço fornecidos pela entidade empregadora na terça-feira, percorre 240 km em viatura própria e paga do seu bolso uma fatura de hotel de 160 €. Considere que a viagem cumpre os requisitos de deslocação em serviço, que o limite de três meses não foi atingido e que a entidade empregadora reembolsa estes montantes elegíveis.
| Alegação | Cálculo | Reembolso |
|---|
| Segunda-feira, chegada | Ajuda de custo do dia de chegada | 14,00 € |
| Terça-feira, dia inteiro | 28 € − 5,60 € de pequeno-almoço − 11,20 € de almoço | 11,20 € |
| Quarta-feira, partida | Ajuda de custo do dia de partida | 14,00 € |
| Quilometragem em viatura própria | 240 km × 0,30 € | 72,00 € |
| Hotel pago pelo colaborador | Custo real, com recibo | 160,00 € |
| Total | 39,20 € + 72 € + 160 € | 271,20 € |
Se a empresa já pagou o hotel, o montante ainda a pagar ao colaborador é de 111,20 €, e não de 271,20 €. Guarde o recibo do hotel nos registos da empresa, mas não reembolse a mesma despesa duas vezes. Se o colaborador utilizou uma viatura da empresa, não acrescente a compensação por quilómetros percorridos em viatura própria: a tributação da viatura da empresa e o combustível pago pela empresa são tratados separadamente deste pedido de reembolso.
Use a ferramenta certa para cada custo
| O que precisa de liquidar | Próximo passo |
|---|
| Viagens de trabalho pagas pelo colaborador | Descarregue o formulário Excel acima e anexe os recibos dos custos efetivos. |
| O valor correto do subsídio diário de refeição | Use o guia de ajudas de custo na Alemanha e a calculadora de dias , antes de introduzir o valor da ajuda de custo. |
| Imposto sobre a utilização privada de viatura da empresa | Use o simulador fiscal de viaturas de empresa na Alemanha, que inclui o número anual de dias no escritório e as contribuições do trabalhador. A estimativa de imposto não constitui um pedido de reembolso de despesas. |
| Combustível ou carregamento pago pela empresa | Para controlos de pagamento e associação de recibos, consulte os cartões de combustível Rally ; exclua estas compras do total de reembolsos aos colaboradores. |
Campos obrigatórios (Pflichtangaben)
Nenhuma lei impõe um formulário de Reisekostenabrechnung, mas as regras fiscais ditam o seu conteúdo. Para manter os reembolsos isentos ao abrigo do § 9 EStG, o registo deve mostrar:
- Quem viajou: nome e, na prática salarial, número de pessoal e centro de custo.
- Porquê: o motivo empresarial (Reisezweck) — "visita a cliente, projeto X" é melhor do que "reunião".
- Onde e exatamente quando: destino mais início e fim da viagem com horas. As horas de ausência decidem entre €0, €14 e €28, por isso as horas não são opcionais.
- Os custos discriminados: ajudas de custo (sem recibos — são valores fixos), custos de transporte, alojamento e despesas acessórias com recibos anexos.
- Refeições fornecidas: assinaladas por dia, porque reduzem a ajuda.
- Assinaturas ou aprovação digital do viajante e do aprovador, com datas.
Um registo incompleto não irrita apenas o contabilista: numa Lohnsteuer-Außenprüfung, reembolsos sem documentação adequada são reclassificados como salários, e o empregador deve o imposto salarial mais juros — a janela de auditoria cobre quatro anos.
Os valores de 2026 por trás das fórmulas
O modelo fixa apenas valores estáveis para 2026:
| Item | Valor de 2026 |
|---|
| Ajuda de custo, ausência superior a 8 horas / dias de chegada e partida | €14 |
| Ajuda de custo, dia completo de 24 horas | €28 |
| Redução: pequeno-almoço fornecido | €5.60 (20% de €28) |
| Redução: almoço ou jantar fornecido | €11.20 cada (40% de €28) |
| Quilometragem, carro privado | €0.30 por km percorrido |
| Quilometragem, motociclo ou scooter | €0.20 por km percorrido |
| Valor fixo noturno para camionistas (dormida na cabina) | €9 por dia de calendário |
Dois limites que vale a pena assinalar aos colaboradores, porque 2026 alterou um deles:
- €0.30/km é a taxa de viagem de serviço, sem alteração. A ajuda de deslocação pendular (Pendlerpauschale) é outra coisa — subiu para €0.38 por quilómetro de distância desde o primeiro quilómetro em 2026, mas aplica-se ao trajeto casa-trabalho na declaração de IRS, nunca num relatório de despesas. Misturar as duas é um erro clássico em ambos os sentidos.
- As ajudas de custo param após três meses no mesmo local externo (Dreimonatsfrist), e dias com menos de 8 horas de ausência não pagam nada.
Prazos, retenção e registos digitais
Três regras administrativas completam o quadro de conformidade:
- Os prazos de entrega são contratuais. A lei fiscal não fixa prazo, mas contratos de trabalho e convenções coletivas incluem frequentemente Ausschlussfristen de três a seis meses — depois disso, o pedido pode caducar totalmente. Incentive o envio mensal; os recibos não envelhecem bem.
- A retenção é de oito anos. Relatórios de despesas e respetivos recibos são Buchungsbelege. A Quarta Lei de Alívio Burocrático reduziu a retenção de dez para oito anos (em vigor para registos cujo prazo antigo ainda não tinha expirado no início de 2025). As contas anuais mantêm-se em dez.
- Digital é aceite — aplica-se a GoBD. Registos em Excel e PDF são aceites se estiverem completos, forem imutáveis após arquivo e legíveis durante todo o período. Recibos digitalizados podem substituir originais em papel (ersetzendes Scannen) quando o processo está documentado numa Verfahrensdokumentation.
Erros comuns em relatórios de despesas alemães
O que auditores e equipas salariais realmente encontram:
- Reduções de refeições esquecidas quando a tarifa do hotel incluía pequeno-almoço — a redução aplica-se mesmo que o viajante não tenha ido ao buffet.
- Horas em falta nos dias de início e fim, tornando impossível verificar o escalão da ajuda de custo.
- A taxa de país errada em dias com passagem de fronteira: o dia de chegada usa o país alcançado antes da meia-noite; o dia de regresso usa o último local de trabalho no estrangeiro.
- Ajudas de custo pagas após o limite de três meses no mesmo local.
- Lógica de Pendlerpauschale em viagens de serviço — distância só de ida em vez de quilómetros percorridos, ou a taxa pendular de €0.38 de 2026 em vez de €0.30.
- Recibos perdidos reembolsados sem documentação substituta — um Eigenbeleg com data, montante, motivo e razão da falta do original é a alternativa aceite, não um encolher de ombros.
Quando a folha de cálculo deixa de escalar
Um bom modelo torna a linha de ajuda de custo simples — essa parte é realmente só aritmética sobre tempos de viagem. O que não consegue corrigir é a economia de papel à volta da viagem: motoristas a adiantar combustível e portagens, recibos fotografados semanas depois, finanças a reconciliar extratos de cartões com formulários à mão e IVA a escapar de cada Beleg não conforme.
Para frotas e equipas no terreno, a forma de obter maior impacto é reduzir o relatório de despesas: encaminhar combustível, carregamentos, portagens e compras em viagem através de cartões da empresa com limites por colaborador, para que os colaboradores enviem cada recibo pelo WhatsApp logo após o pagamento e a exportação contabilística fique preparada, em vez de ser introduzida manualmente. O combustível passa a ser pago com cartões de combustível ao preço afixado na bomba, com cada recibo da estação enviado pelo WhatsApp e associado ao respetivo pagamento; a comparação de cartões de combustível explica os tipos de cartões, caso ainda esteja a escolher um. Para condutores que abastecem na Alemanha, o nosso guia Quando é que o combustível é mais barato na Alemanha? aborda os padrões relacionados com a hora do dia e as autoestradas que alteram o custo por litro. A Reisekostenabrechnung inclui então o que realmente lhe pertence — ajudas de custo e quilometragem em viatura própria — e nada mais.
Fontes
Este artigo é informação geral, não aconselhamento fiscal. As taxas são definidas pela lei alemã e pelo Ministério Federal das Finanças e revistas anualmente; confirme os detalhes do seu caso com o seu Steuerberater.