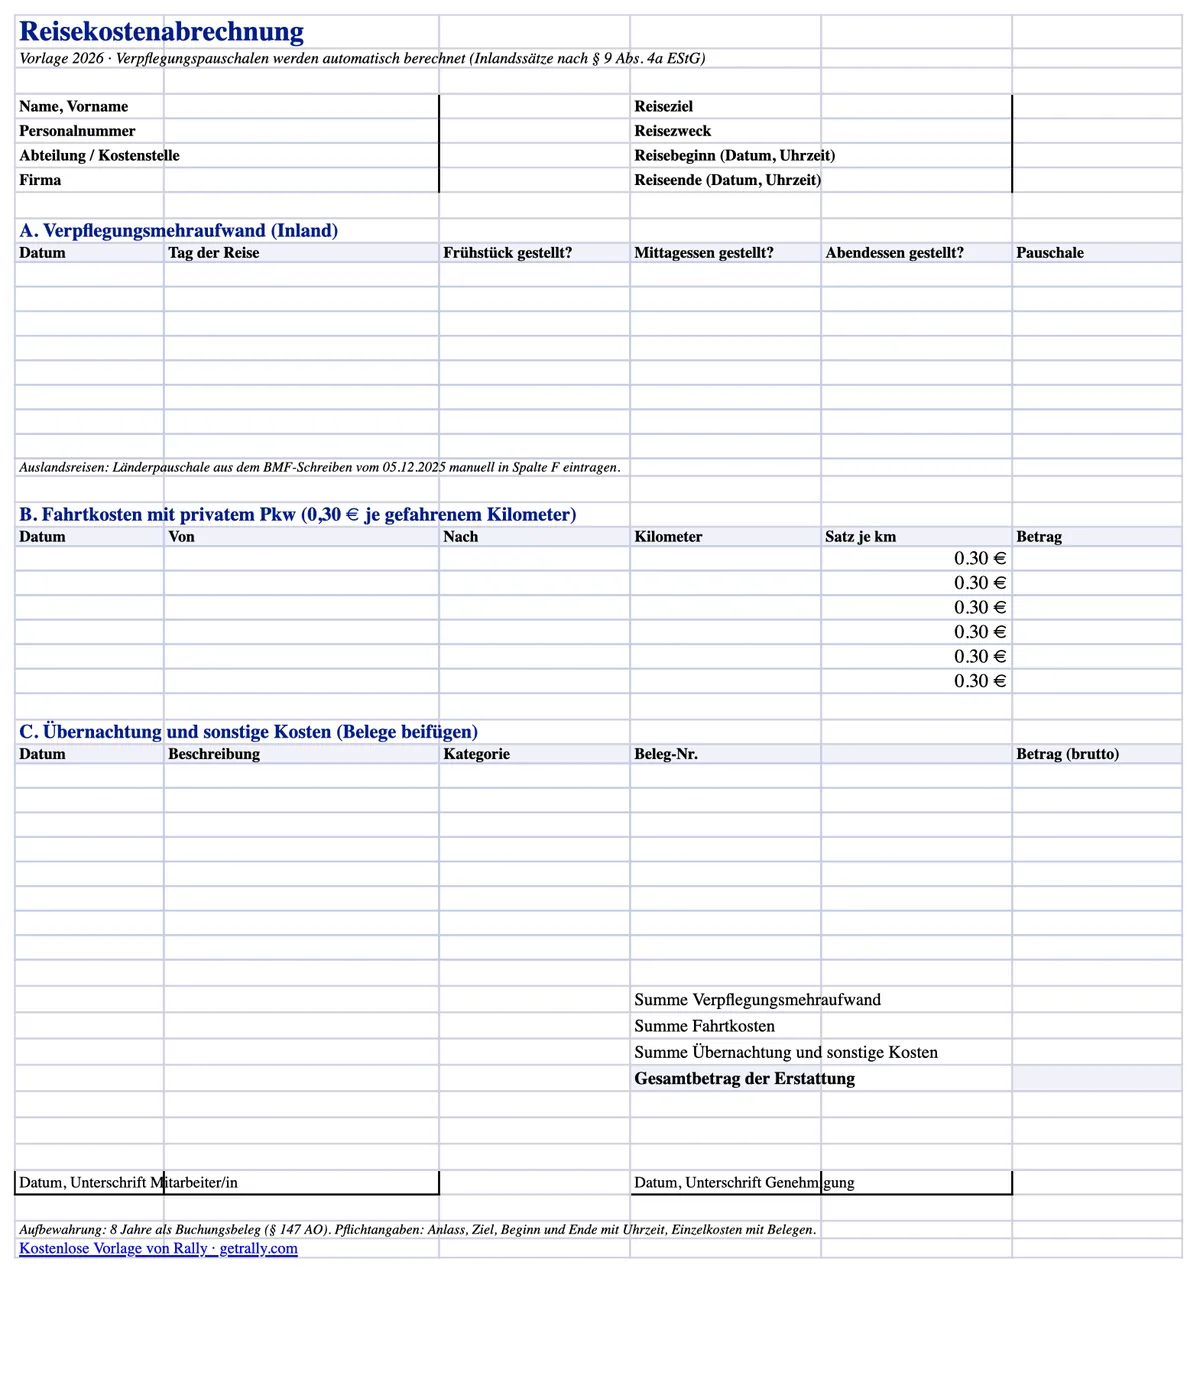
Hier is meteen de download: onze gratis Reisekostenabrechnung-template voor 2026 is een Excel-formulier dat het irritante deel — het rekenen met dagvergoedingen — zelf doet. Kies het dagtype, vink aan welke maaltijden zijn verstrekt en de juiste Verpflegungspauschale verschijnt, inclusief maaltijdkortingen. Kilometers worden berekend tegen €0,30 per kilometer, verblijf en bijkomende kosten krijgen een eigen sectie met bonnetjes en de totalen tellen op tot één vergoedingsbedrag.
Download de gratis Reisekostenabrechnung-template (Excel) — geen e-mailadres nodig.
Het formulier zelf is in het Duits — het is een Duits belastingdocument — en werkt in Excel, LibreOffice en Google Sheets. Hieronder: wat het sjabloon automatiseert, de verplichte velden die het Finanzamt verwacht en de cijfers uit 2026 achter de formules. Als je alleen de tarieven nodig hebt, bekijk dan de Verpflegungsmehraufwand 2026-gids: deze bevat de volledige binnenlandse en buitenlandse tabellen en een calculator per dag.
Gebruik voor een algemeen bedrijfsformulier zonder landspecifieke tarieven ons sjabloon voor onkostendeclaraties, met velden voor de oorspronkelijke valuta en afrekening.
Wat het template automatiseert
De meeste gratis templates zijn een raster met lege cellen. Deze verwerkt de regels voor 2026:
- Dagvergoedingen met automatische maaltijdkortingen. Per reisdag kies je het dagtype — eendaagse reis van meer dan 8 uur, aankomst-/vertrekdag of volledige dag van 24 uur — en geef je aan of ontbijt, lunch of diner is verstrekt. Het blad past de binnenlandse tarieven van €14/€28 toe en trekt €5.60 af per ontbijt en €11.20 per lunch of diner, nooit onder nul. Die kortingen zijn de meest voorkomende fout bij dagvergoedingen, en precies wat een looncontroleur als eerste herberekent.
- Kilometers tegen €0.30/km. Vul de route en gereden kilometers in; de tariefkolom is vooraf ingevuld met het zakelijke reistarief voor 2026 voor privéauto's en blijft bewerkbaar voor motoren (€0.20) of een intern tarief.
- Overnachting en bijkomende kosten met bonverwijzingen. Hotel, trein, parkeren, tol, representatie — elke regel met een categoriekeuze en bonnummer, omdat alles in deze sectie een Beleg nodig heeft.
- Kop, totalen en handtekeningen. Reiziger, kostenplaats, bestemming, zakelijk doel, begin en einde van de reis met tijden, drie subtotalen, één eindtotaal en handtekeningregels voor medewerker en goedkeurder.
Voor buitenlandse reizen vul je het landentarief uit de BMF-tabel handmatig in de kolom voor dagvergoedingen in — de binnenlandse automatisering zit dan niet in de weg. De volledige landentabel voor 2026 en alle regels voor dagvergoedingen staan in onze gids over Verpflegungsmehraufwand 2026.
Uitgewerkt voorbeeld: een driedaagse binnenlandse reis
Gebruik deze controle bij het nakijken van je eerste ingevulde werkblad. Een medewerker is van maandag tot en met woensdag op zakenreis, krijgt op dinsdag ontbijt en lunch van de werkgever, rijdt 240 km met een privéauto en betaalt een hotelrekening van € 160 uit eigen zak. Ga ervan uit dat de reis aan de voorwaarden voor een zakenreis voldoet, de termijn van drie maanden nog niet is verstreken en de werkgever deze voor vergoeding in aanmerking komende bedragen vergoedt.
| Declaratie | Berekening | Onkostenvergoeding |
|---|
| Maandag, aankomst | Vergoeding voor aankomstdag | € 14,00 |
| Dinsdag, hele dag | € 28 − € 5,60 ontbijt − € 11,20 lunch | € 11,20 |
| Woensdag, vertrek | Vergoeding voor de vertrekdag | € 14,00 |
| Kilometers met privéauto | 240 km × € 0,30 | € 72,00 |
| Hotel betaald door werknemer | Werkelijke kosten, met bon | € 160,00 |
| Totaal | € 39,20 + € 72 + € 160 | € 271,20 |
Als het bedrijf het hotel al heeft betaald, heeft de werknemer nog recht op € 111,20, niet op € 271,20. Bewaar de hotelbon in de bedrijfsadministratie, maar vergoed deze niet dubbel. Als de werknemer een auto van de zaak heeft gebruikt, voeg dan geen kilometervergoeding voor een privéauto toe: de bijtelling voor de auto van de zaak en de door het bedrijf betaalde brandstof staan los van deze declaratie.
Gebruik de juiste tool voor elke kostenpost
| Wat je moet afrekenen | Volgende stap |
|---|
| Door werknemer betaalde zakenreis | Download het Excel-formulier hierboven en voeg de bonnen voor de werkelijke kosten toe. |
| De juiste dagelijkse maaltijdvergoeding | Gebruik de gids voor Duitse dagvergoedingen en de dagcalculator voordat u de vergoeding invoert. |
| Belasting op privégebruik van een auto van de zaak | Gebruik de Duitse belastingcalculator voor bedrijfsauto’s, inclusief het jaarlijkse aantal kantoordagen en werknemersbijdragen. De belastingraming is geen onkostendeclaratie. |
| Brandstof of laden betaald door het bedrijf | Bekijk Rally-tankpassen ; let daarbij op betaalcontroles en het koppelen van bonnen. Tel deze aankopen niet mee bij het totaal aan onkostenvergoedingen voor medewerkers. |
De verplichte velden (Pflichtangaben)
Geen wet schrijft een formulier voor Reisekostenabrechnung voor, maar de fiscale regels bepalen wel de inhoud. Om vergoedingen belastingvrij te houden onder § 9 EStG, moet de vastlegging tonen:
- Wie reisde: naam, en in de loonpraktijk het personeelsnummer en de kostenplaats.
- Waarom: het zakelijke doel (Reisezweck) — "klantbezoek, project X" is beter dan "meeting".
- Waar en precies wanneer: bestemming plus begin en einde van de reis met tijden. Uren afwezigheid bepalen tussen €0, €14 en €28, dus tijden zijn niet optioneel.
- De uitgesplitste kosten: dagvergoedingen (geen bonnen nodig — het zijn forfaits), vervoerskosten, overnachting en bijkomende kosten met bonnen erbij.
- Verstrekte maaltijden: per dag gemarkeerd, omdat ze de vergoeding verlagen.
- Handtekeningen of digitale goedkeuring van reiziger en goedkeurder, met datums.
Een onvolledige vastlegging irriteert niet alleen de boekhouder: bij een Lohnsteuer-Außenprüfung worden vergoedingen zonder goede documentatie herzien als loon, en de werkgever is dan loonbelasting plus rente verschuldigd — het controlevenster beslaat vier jaar.
De cijfers van 2026 achter de formules
Het template zet alleen cijfers vast die stabiel zijn voor 2026:
| Post | Waarde 2026 |
|---|
| Dagvergoeding, afwezigheid > 8 uur / aankomst- en vertrekdagen | €14 |
| Dagvergoeding, volledige dag van 24 uur | €28 |
| Verlaging: verstrekt ontbijt | €5.60 (20% van €28) |
| Verlaging: verstrekte lunch of diner | €11.20 per stuk (40% van €28) |
| Kilometers, privéauto | €0.30 per gereden km |
| Kilometers, motor of scooter | €0.20 per gereden km |
| Forfait overnachting vrachtwagenchauffeur (slapen in cabine) | €9 per kalenderdag |
Twee grenzen die je aan medewerkers moet uitleggen, omdat er in 2026 één veranderde:
- €0.30/km is het tarief voor zakelijke reizen, ongewijzigd. De Pendlerpauschale voor woon-werkverkeer is iets anders — die steeg in 2026 naar €0.38 per afstandskilometer vanaf de eerste kilometer, maar geldt voor de route huis-werk in de aangifte inkomstenbelasting, nooit op een declaratie. Die twee door elkaar halen is een klassieke fout in beide richtingen.
- Dagvergoedingen stoppen na drie maanden op dezelfde externe locatie (Dreimonatsfrist), en dagen met minder dan 8 uur afwezigheid leveren niets op.
Deadlines, bewaartermijnen en digitale dossiers
Drie administratieve regels maken het complianceplaatje compleet:
- Indientermijnen zijn contractueel. De belastingwet kent geen termijn, maar arbeidsovereenkomsten en cao's bevatten vaak Ausschlussfristen van drie tot zes maanden — daarna kan de aanspraak volledig vervallen. Stimuleer maandelijkse indiening; bonnen verouderen slecht.
- Bewaartermijn is acht jaar. Declaraties en bijbehorende bonnen zijn Buchungsbelege. De Vierde Wet ter Verlichting van Bureaucratie verlaagde de bewaartermijn van tien naar acht jaar (voor stukken waarvan de oude termijn begin 2025 nog niet was verstreken). Jaarrekeningen blijven tien jaar.
- Digitaal is prima — GoBD geldt. Excel- en pdf-bestanden zijn toegestaan als ze volledig zijn, na archivering niet meer wijzigbaar en gedurende de hele termijn leesbaar. Gescande bonnen mogen papieren originelen vervangen (ersetzendes Scannen) als het proces is vastgelegd in een Verfahrensdokumentation.
Veelgemaakte fouten op Duitse declaraties
Wat controleurs en loonadministraties echt vinden:
- Vergeten maaltijdkortingen wanneer het hoteltarief ontbijt bevatte — de korting geldt ook als de reiziger het buffet oversloeg.
- Ontbrekende tijden op begin- en einddagen, waardoor de staffel voor dagvergoedingen niet controleerbaar is.
- Het verkeerde landentarief op dagen met grensoverschrijding: de aankomstdag gebruikt het land dat vóór middernacht is bereikt; de terugreisdag gebruikt de laatste werkplek in het buitenland.
- Dagvergoedingen betaald na de grens van drie maanden op dezelfde locatie.
- Pendlerpauschale-logica op zakenreizen — enkele reisafstand in plaats van gereden kilometers, of het woon-werktarief van €0.38 in 2026 in plaats van €0.30.
- Verloren bonnen vergoed zonder vervangende documentatie — een Eigenbeleg met datum, bedrag, doel en reden voor het ontbrekende origineel is de geaccepteerde terugvaloptie, geen schouderophalen.
Wanneer de spreadsheet niet meer schaalt
Een goed template maakt de regel voor dagvergoedingen moeiteloos — dat deel is echt alleen rekenwerk op reistijden. Wat het niet oplost, is de papieren economie rond de reis: chauffeurs die brandstof en tol voorschieten, bonnen die weken later worden gefotografeerd, finance die kaartafschriften handmatig met formulieren afstemt en btw die weglekt uit elke niet-conforme Beleg.
Voor wagenparken en buitendienstteams is het veel doeltreffender om de declaratie kleiner te maken: laat brandstof, laadkosten, tol en aankopen onderweg via bedrijfskaarten lopen, met limieten per medewerker, zodat medewerkers elke bon direct na betaling via WhatsApp versturen en de boekhouduitvoer wordt klaargezet in plaats van overgetypt. Brandstof komt op tankpassen die tegen de pompprijs worden afgerekend, waarbij elke kassabon van het tankstation via WhatsApp wordt verstuurd en aan de betaling wordt gekoppeld; de tankpasvergelijking legt de verschillende kaarttypen uit als je er nog een kiest. Voor bestuurders die in Duitsland tanken, behandelt onze gids Wanneer is brandstof het goedkoopst in Duitsland? de patronen van tijdstip en snelweg die de kosten per liter beïnvloeden. De Reisekostenabrechnung bevat vervolgens alleen wat er echt op thuishoort — dagvergoedingen en kilometers met de privéauto — en niets anders.
Bronnen
Dit artikel is algemene informatie, geen belastingadvies. Tarieven worden vastgesteld door de Duitse wet en het Bundesministerium der Finanzen en jaarlijks herzien; controleer de details voor jouw situatie met je Steuerberater.