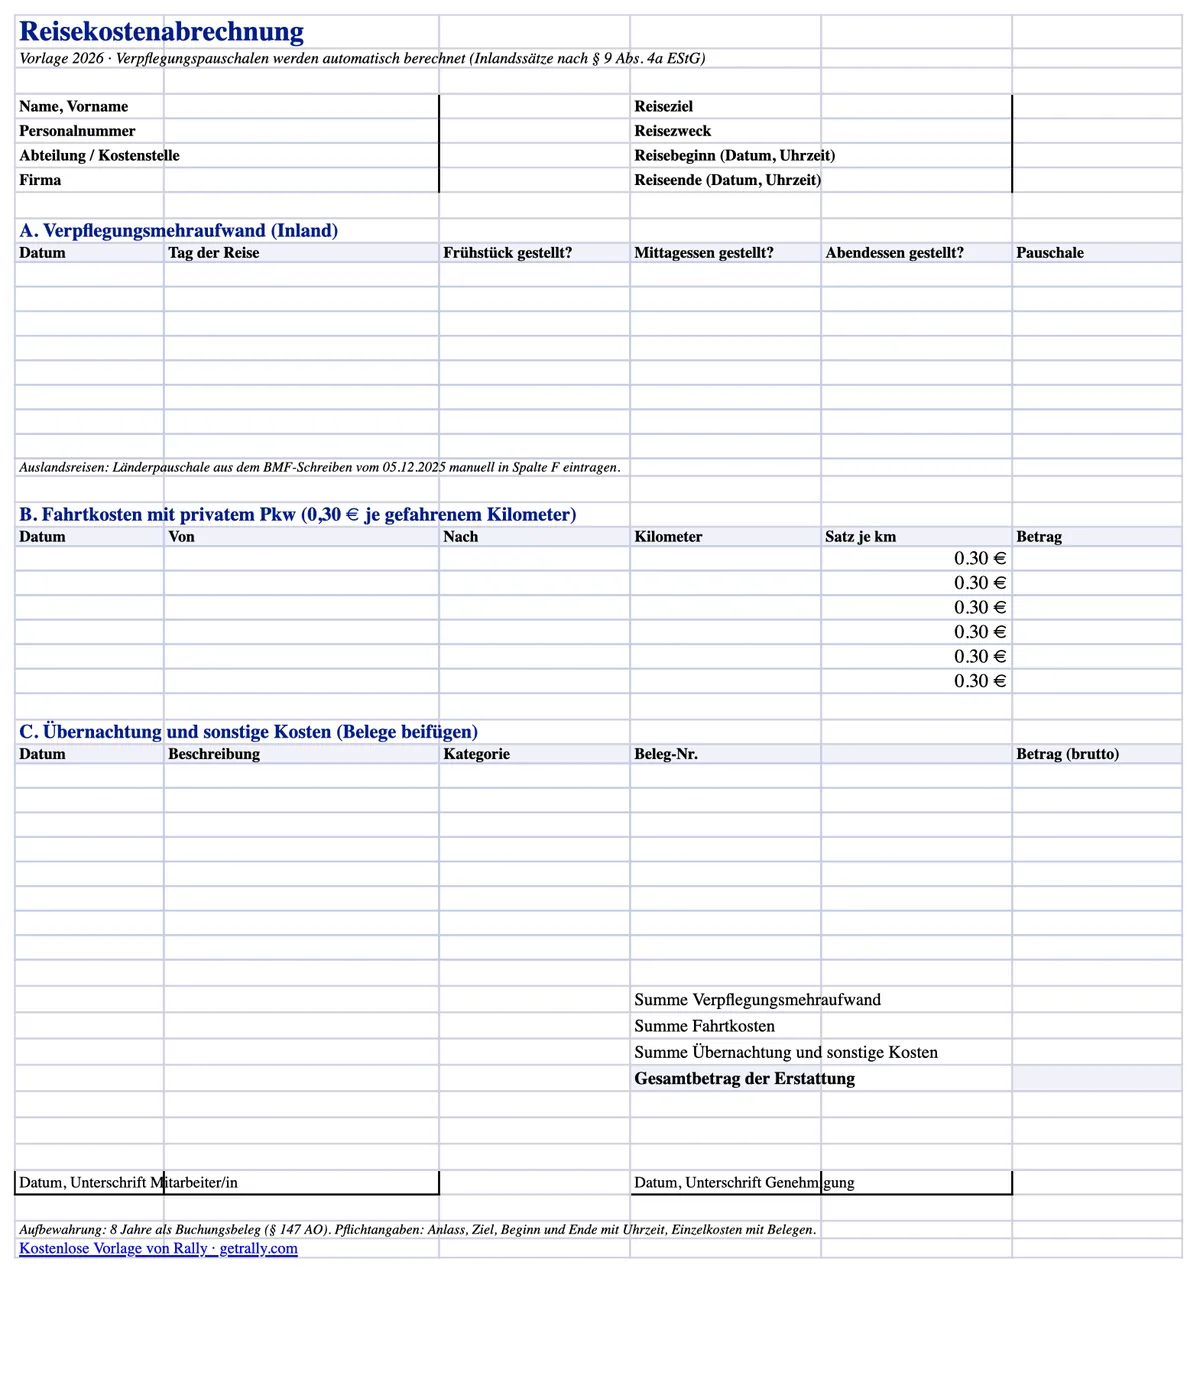
Tässä lataus heti alkuun: ilmainen Reisekostenabrechnung-pohjamme vuodelle 2026 on Excel-lomake, joka hoitaa ärsyttävän osan — päivärahalaskennan — itse. Valitse päivätyyppi, merkitse mitkä ateriat tarjottiin, ja oikea Verpflegungspauschale ilmestyy ateriavähennykset mukana. Kilometrit lasketaan 0,30 € per kilometri, majoitukselle ja muille kuluille on oma kuittiosionsa, ja summat yhdistyvät yhdeksi korvaussummaksi.
Lataa ilmainen Reisekostenabrechnung-pohja (Excel) — ei vaadi sähköpostiosoitetta.
Lomake on saksankielinen – se on saksalainen veroasiakirja – ja toimii Excelissä, LibreOfficessa ja Google Sheetsissä. Alla kerrotaan, mitä malli automatisoi, mitä pakollisia kenttiä Finanzamt edellyttää ja mitkä 2026 luvut ovat kaavojen taustalla. Jos tarvitset vain korvausmäärät, tutustu Verpflegungsmehraufwand 2026-oppaaseen: se sisältää kattavat kotimaan ja ulkomaan taulukot sekä päiväkohtaisen laskurin.
Kun tarvitset yleisen yrityslomakkeen ilman maakohtaisia hintoja, käytä kuluraporttimallia, jossa on alkuperäisen valuutan ja tilityksen kentät.
Mitä malli automatisoi
Useimmat ilmaiset mallit ovat vain tyhjien solujen ruudukko. Tämä sisältää vuoden 2026 säännöt:
- Päivärahat automaattisilla ateriavähennyksillä. Valitset jokaiselle matkapäivälle päivän tyypin — yli 8 tunnin yhden päivän matka, saapumis-/lähtöpäivä tai täysi 24 tunnin päivä — ja merkitset, tarjottiinko aamiainen, lounas tai päivällinen. Taulukko käyttää kotimaan €14/€28-hintoja ja vähentää €5.60 per aamiainen ja €11.20 per lounas tai päivällinen, ei koskaan alle nollan. Nämä vähennykset ovat yleisin päivärahojen virhe, ja juuri ne palkkatarkastaja laskee ensin uudelleen.
- Kilometrikorvaus €0.30/km. Syötä reitti ja ajetut kilometrit; hintasarake on esitäytetty vuoden 2026 työmatkahinnalla yksityisautoille ja pysyy muokattavana moottoripyörille (€0.20) tai oman käytännön hinnalle.
- Majoitus ja muut kulut kuittiviitteillä. Hotelli, juna, pysäköinti, tietullit, edustus — jokainen rivi kategoriavalinnalla ja kuittinumerolla, koska kaikki tässä osiossa tarvitsee Belegin.
- Ylätiedot, summat ja allekirjoitukset. Matkustaja, kustannuspaikka, kohde, liiketoiminnallinen tarkoitus, matkan alku ja loppu kellonaikoineen, kolme välisummaa, yksi loppusumma sekä allekirjoitusrivit työntekijälle ja hyväksyjälle.
Ulkomaanmatkoilla syötä maan hinta BMF-taulukosta käsin päivärahasarakkeeseen — kotimaan automaatio ei häiritse. Koko vuoden 2026 maataulukko ja kaikki päivärahasäännöt löytyvät oppaastamme Verpflegungsmehraufwand 2026.
Käytännön esimerkki: kolmen päivän kotimaanmatka
Käytä tätä tarkistusta, kun tarkistat ensimmäistä täyttämääsi lomaketta. Työntekijä on matkalla maanantaista keskiviikkoon, saa tiistaina työnantajan tarjoaman aamiaisen ja lounaan, ajaa 240 km yksityisautolla ja maksaa 160 €:n hotellilaskun itse. Oletetaan, että matka täyttää työmatkan edellytykset, kolmen kuukauden enimmäisaika ei ole täyttynyt ja työnantaja korvaa nämä korvauskelpoiset kulut.
| Korvaushakemus | Laskenta | Kulukorvaus |
|---|
| Maanantai, saapuminen | Saapumispäivän päiväraha | 14,00 € |
| Tiistai, koko päivä | 28 € − 5,60 € (aamiainen) − 11,20 € (lounas) | 11,20 € |
| Keskiviikko, lähtö | Lähtöpäivän päiväraha | 14,00 € |
| Yksityisauton ajokilometrit | 240 km × 0,30 € | 72,00 € |
| Työntekijän maksama hotelli | Todellinen kulu kuitteineen | 160,00 € |
| Yhteensä | 39,20 € + 72 € + 160 € | 271,20 € |
Jos yritys on jo maksanut hotellin, työntekijälle maksettava summa on 111,20 €, ei 271,20 €. Säilytä hotellikuitti yrityksen kirjanpitoaineistossa, mutta älä korvaa samaa kulua kahdesti. Jos työntekijä käytti työsuhdeautoa, älä lisää oman auton käytöstä maksettavaa kilometrikorvausta: autoedun verotus ja yrityksen maksama polttoaine käsitellään erillään tästä kulukorvauksesta.
Käytä kuhunkin kuluun sopivaa työkalua
| Maksettava summa | Seuraava vaihe |
|---|
| Työntekijän maksama työmatka | Lataa yllä oleva Excel-lomake ja liitä mukaan toteutuneiden kulujen kuitit. |
| Oikea päivittäinen ateriakorvaus | Käytä Saksan päivärahaopasta ja päivälaskuria ennen kuin syötät päivärahan. |
| Vero työsuhdeauton yksityiskäytöstä | Käytä Saksan työsuhdeautoverolaskuria, joka huomioi vuosittaiset toimistopäivät ja työntekijän maksuosuudet. Laskurin veroarvio ei ole kululasku. |
| Yrityksen maksama polttoaine tai lataus | Tutustu Rallyn polttoainekortteihin . Tarkastele maksujen hallintaa ja kuittien kohdistusta; jätä nämä ostot pois työntekijälle korvattavien kulujen yhteissummasta. |
Pakolliset kentät (Pflichtangaben)
Mikään laki ei määrää Reisekostenabrechnung-lomaketta, mutta verosäännöt määräävät sen sisällön. Jotta korvaukset pysyvät verovapaina § 9 EStG:n mukaan, kirjauksesta on käytävä ilmi:
- Kuka matkusti: nimi, ja palkanlaskennan käytännössä henkilönumero ja kustannuspaikka.
- Miksi: liiketoiminnallinen tarkoitus (Reisezweck) — "asiakaskäynti, projekti X" on parempi kuin "kokous".
- Missä ja tarkalleen milloin: kohde sekä matkan alku ja loppu kellonaikoineen. Poissaolotunnit ratkaisevat, onko summa €0, €14 vai €28, joten kellonajat eivät ole valinnaisia.
- Eritellyt kulut: päivärahat (ei kuitteja — ne ovat kiinteitä määriä), matkakulut, majoitus ja muut kulut liitetyin kuitein.
- Tarjotut ateriat: merkittynä päivittäin, koska ne pienentävät korvausta.
- Allekirjoitukset tai digitaalinen hyväksyntä matkustajalta ja hyväksyjältä päivämäärineen.
Puutteellinen kirjaus ei vain ärsytä kirjanpitäjää: Lohnsteuer-Außenprüfungissä korvaukset ilman asianmukaista dokumentaatiota luokitellaan palkaksi, ja työnantaja on velkaa palkkaveron korkoineen — tarkastusikkuna on neljä vuotta.
Laskelmien taustalla olevat vuoden 2026 luvut
Malli kovakoodaa vain luvut, jotka ovat vakaat vuodelle 2026:
| Erä | Arvo 2026 |
|---|
| Päiväraha, poissaolo yli 8 tuntia / saapumis- ja lähtöpäivät | €14 |
| Päiväraha, täysi 24 tunnin päivä | €28 |
| Vähennys: tarjottu aamiainen | €5.60 (20 % summasta €28) |
| Vähennys: tarjottu lounas tai päivällinen | €11.20 kukin (40 % summasta €28) |
| Kilometrikorvaus, yksityisauto | €0.30 per ajettu km |
| Kilometrikorvaus, moottoripyörä tai skootteri | €0.20 per ajettu km |
| Kuorma-autonkuljettajan yöpymisen kiinteä korvaus (nukkuminen hytissä) | €9 per kalenteripäivä |
Kaksi rajaa kannattaa nostaa työntekijöille esiin, koska vuosi 2026 muutti toista niistä:
- €0.30/km on työmatkahinta, eikä se muuttunut. Työmatkavähennys (Pendlerpauschale) on eri asia — se nousi €0.38:aan per etäisyyskilometri ensimmäisestä kilometristä vuonna 2026, mutta sitä sovelletaan kodin ja työpaikan reittiin tuloveroilmoituksessa, ei koskaan kuluraportissa. Näiden sekoittaminen on klassinen virhe kumpaankin suuntaan.
- Päivärahat päättyvät kolmen kuukauden jälkeen samassa ulkoisessa kohteessa (Dreimonatsfrist), eikä alle 8 tunnin poissaolosta makseta mitään.
Määräajat, säilytys ja digitaaliset tiedot
Kolme hallinnollista sääntöä täydentää vaatimustenmukaisuuden kokonaiskuvan:
- Jättöajat ovat sopimusperusteisia. Verolaki ei aseta määräaikaa, mutta työsopimuksissa ja työehtosopimuksissa on usein 3–6 kuukauden Ausschlussfristen — sen jälkeen vaatimus voi raueta kokonaan. Suosi kuukausittaista jättöä; kuitit eivät vanhene hyvin.
- Säilytysaika on kahdeksan vuotta. Kuluraportit ja niiden kuitit ovat Buchungsbelege. Neljäs byrokratian kevennyslaki lyhensi säilytysajan kymmenestä kahdeksaan vuoteen (voimassa asiakirjoille, joiden vanha määräaika ei ollut päättynyt vuoden 2025 alussa). Tilinpäätökset säilyvät kymmenessä vuodessa.
- Digitaalinen käy — GoBD pätee. Excel- ja PDF-tiedot hyväksytään, jos ne ovat täydellisiä, arkistoinnin jälkeen muuttumattomia ja luettavia koko ajan. Skannatut kuitit voivat korvata paperiset alkuperäiset (ersetzendes Scannen), kun prosessi on dokumentoitu Verfahrensdokumentationissa.
Yleiset virheet saksalaisissa kuluraporteissa
Mitä tarkastajat ja palkanlaskenta oikeasti löytävät:
- Unohdetut ateriavähennykset, kun hotellihintaan sisältyi aamiainen — vähennys tehdään, vaikka matkustaja jättäisi buffetin väliin.
- Puuttuvat kellonajat alku- ja loppupäiviltä, jolloin päivärahan tasoa ei voi varmistaa.
- Väärä maakohtainen hinta rajanylityspäivinä: saapumispäivänä käytetään ennen puoltayötä saavutettua maata; paluupäivänä viimeistä ulkomaista työpaikkaa.
- Päivärahoja maksettu kolmen kuukauden rajan jälkeen samassa kohteessa.
- Pendlerpauschale-logiikka työmatkoilla — yksisuuntainen etäisyys ajettujen kilometrien sijaan tai vuoden 2026 €0.38 työmatkahinta €0.30:n sijaan.
- Kadonneet kuitit korvattu ilman korvaavaa dokumentaatiota — hyväksytty vararatkaisu on Eigenbeleg, jossa on päivämäärä, summa, tarkoitus ja syy alkuperäisen puuttumiseen, ei olankohautus.
Kun taulukko ei enää skaalaudu
Hyvä malli tekee päiväraharivistä vaivattoman — se osa on aidosti vain matka-aikojen aritmetiikkaa. Se ei kuitenkaan korjaa matkan paperitaloutta: kuljettajat maksavat polttoaineen ja tietullit itse, kuitit kuvataan viikkoja myöhemmin, talous täsmäyttää korttitapahtumia lomakkeisiin käsin, ja ALV vuotaa jokaisesta vaatimukset rikkovasta Belegistä.
Kalustolle ja kenttätiimeille tehokkaampi ratkaisu on supistaa kuluraportointia: ohjaa polttoaine-, lataus-, tietulli- ja tien päällä tehtävät ostokset yrityskorttien kautta työntekijäkohtaisilla rajoilla, jotta työntekijät lähettävät jokaisen kuitin WhatsAppissa heti maksamisen jälkeen ja kirjanpidon vienti valmistellaan kirjoittamisen sijaan. Polttoaineostot siirtyvät polttoainekorteille, ja ne maksetaan mittarihinnalla. Jokainen huoltoaseman kuitti lähetetään WhatsAppissa ja yhdistetään maksuunsa; polttoainekorttien vertailu selittää korttityypit, jos valinta on vielä tekemättä. Saksassa tankkaaville kuljettajille oppaamme Milloin polttoaine on halvimmillaan Saksassa? käsittelee kellonaikaan ja moottoriteihin liittyviä vaihteluita, jotka vaikuttavat litrahintaan. Reisekostenabrechnung sisältää sitten vain siihen todella kuuluvat asiat – päivärahat ja oman auton ajokilometrit – ei mitään muuta.
Lähteet
Tämä artikkeli on yleistä tietoa, ei vero-ohje. Hinnat määritellään Saksan laissa ja liittovaltion valtiovarainministeriössä, ja ne tarkistetaan vuosittain; varmista omaan tilanteeseesi liittyvät yksityiskohdat Steuerberateriltasi.