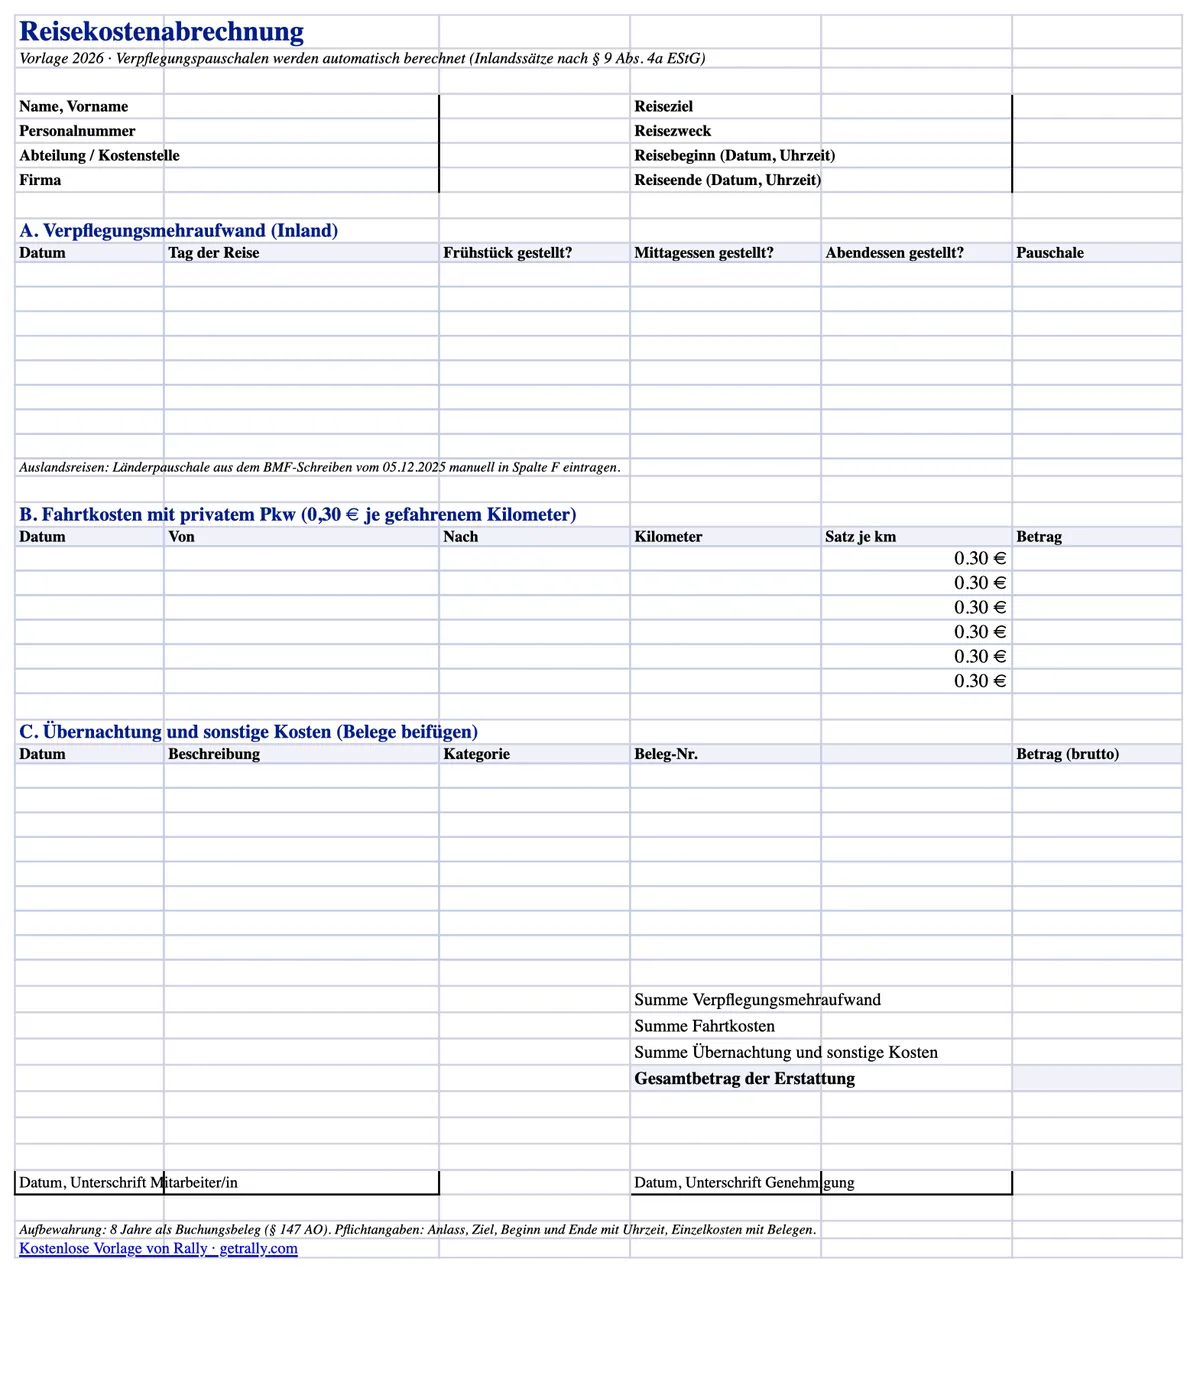
Hier ist direkt der Download: Unsere kostenlose Reisekostenabrechnung Vorlage für 2026 ist ein Excel-Formular, das den lästigen Teil — die Pauschalenrechnung — selbst übernimmt. Wählen Sie den Tagestyp, markieren Sie gestellte Mahlzeiten, und die richtige Verpflegungspauschale erscheint inklusive Kürzungen. Kilometer werden mit 0,30 € pro Kilometer berechnet, Übernachtung und Nebenkosten haben einen eigenen Belegbereich, und die Summen ergeben einen einzigen Erstattungsbetrag.
Kostenlose Reisekostenabrechnung Vorlage herunterladen (Excel) — keine E-Mail-Adresse nötig.
Das Formular selbst ist auf Deutsch – es handelt sich um ein deutsches Steuerdokument – und funktioniert in Excel, LibreOffice und Google Sheets. Im Folgenden erfahren Sie, was die Vorlage automatisiert, welche Pflichtfelder das Finanzamt erwartet und welche 2026-Werte den Formeln zugrunde liegen. Wenn Sie nur die Pauschalen benötigen, finden Sie im Leitfaden zum Verpflegungsmehraufwand 2026 die vollständigen Tabellen für Inlands- und Auslandsreisen sowie einen Tagesrechner.
Für ein allgemeines Geschäftsformular ohne länderspezifische Tarife verwenden Sie unsere Vorlage für Spesenabrechnungen, mit Feldern für Originalwährung und Abrechnung.
Was die Vorlage automatisiert
Die meisten kostenlosen Vorlagen sind nur ein Raster leerer Zellen. Diese hier bildet die Regeln für 2026 ab:
- Verpflegungspauschalen mit automatischen Essenskürzungen. Für jeden Reisetag wählen Sie den Tagestyp — eintägige Reise über 8 Stunden, An-/Abreisetag oder voller 24-Stunden-Tag — und markieren, ob Frühstück, Mittag- oder Abendessen gestellt wurde. Das Blatt wendet die Inlandssätze von 14 €/28 € an und zieht 5,60 € pro Frühstück sowie 11,20 € pro Mittag- oder Abendessen ab, nie unter null. Diese Kürzungen sind der häufigste Fehler bei Pauschalen — und genau das, was ein Lohnprüfer zuerst nachrechnet.
- Kilometer mit 0,30 €/km. Route und gefahrene Kilometer eingeben; die Satz-Spalte ist mit dem Dienstreisesatz 2026 für Privatwagen vorbelegt und bleibt editierbar für Motorräder (0,20 €) oder einen internen Satz.
- Übernachtung und Nebenkosten mit Belegreferenzen. Hotel, Zug, Parken, Maut, Bewirtung — jede Zeile mit Kategorie-Dropdown und Belegnummer, denn alles in diesem Bereich braucht einen Beleg.
- Kopf, Summen und Unterschriften. Reisender, Kostenstelle, Ziel, Geschäftszweck, Reisebeginn und -ende mit Uhrzeiten, drei Zwischensummen, eine Gesamtsumme und Unterschriftszeilen für Mitarbeiter und Freigebende.
Für Auslandsreisen tragen Sie den Ländersatz aus der BMF-Tabelle manuell in die Verpflegungsspalte ein — die Inlandsautomatik bleibt dabei außen vor. Die vollständige Ländertabelle 2026 und alle Regeln im Detail finden Sie in unserem Leitfaden zum Verpflegungsmehraufwand 2026.
Praxisbeispiel: Eine dreitägige Inlandsreise
Prüfen Sie Ihr erstes ausgefülltes Abrechnungsblatt anhand dieses Beispiels. Ein Mitarbeiter ist von Montag bis Mittwoch auf Dienstreise, erhält am Dienstag vom Arbeitgeber gestelltes Frühstück und Mittagessen, fährt 240 km mit dem privaten Pkw und bezahlt eine Hotelrechnung über 160 € selbst. Gehen Sie davon aus, dass die Reise die Voraussetzungen für eine Dienstreise erfüllt, die Dreimonatsfrist noch nicht abgelaufen ist und der Arbeitgeber diese erstattungsfähigen Beträge erstattet.
| Anspruch | Berechnung | Erstattung |
|---|
| Montag, Ankunft | Pauschale für den Anreisetag | 14,00 € |
| Dienstag, ganztägig | 28 € − 5,60 € Frühstück − 11,20 € Mittagessen | 11,20 € |
| Mittwoch, Abreise | Pauschale für den Abreisetag | 14,00 € |
| Mit dem Privatwagen gefahrene Kilometer | 240 km × 0,30 € | 72,00 € |
| Hotel vom Mitarbeiter bezahlt | Tatsächliche Kosten mit Beleg | 160,00 € |
| Gesamt | 39,20 € + 72 € + 160 € | 271,20 € |
Wenn das Unternehmen das Hotel bereits bezahlt hat, stehen dem Mitarbeiter noch 111,20 € zu, nicht 271,20 €. Bewahren Sie den Hotelbeleg in den Unternehmensunterlagen auf, erstatten Sie die Kosten aber nicht doppelt. Wenn der Mitarbeiter einen Firmenwagen genutzt hat, setzen Sie keine Kilometerpauschale für einen Privatwagen an: Die Firmenwagenbesteuerung und die vom Unternehmen getragenen Tankkosten sind getrennt von dieser Erstattung zu behandeln.
Für jede Kostenart das passende Tool nutzen
| Was Sie begleichen müssen | Nächster Schritt |
|---|
| Vom Mitarbeiter bezahlte Geschäftsreise | Laden Sie das Excel-Formular oben herunter und fügen Sie die Belege für die tatsächlich angefallenen Kosten bei. |
| Die korrekte tägliche Verpflegungspauschale | Nutzen Sie den Leitfaden zu Verpflegungspauschalen in Deutschland und den Tagesrechner , bevor Sie die Pauschale eingeben. |
| Steuer auf die Privatnutzung eines Firmenwagens | Nutzen Sie den Firmenwagen-Steuerrechner für Deutschland, der Bürotage pro Jahr und Eigenbeteiligungen von Mitarbeitenden berücksichtigt. Seine Steuerschätzung ist keine Spesenabrechnung. |
| Vom Unternehmen bezahlter Kraftstoff oder Ladestrom | Prüfen Sie die Zahlungskontrollen und den Belegabgleich der Rally-Tankkarten ; rechnen Sie diese Käufe nicht in den Gesamterstattungsbetrag für Mitarbeitende ein. |
Die Pflichtfelder (Pflichtangaben)
Kein Gesetz schreibt ein Formular für die Reisekostenabrechnung vor, aber die Steuerregeln bestimmen den Inhalt. Damit Erstattungen nach § 9 EStG steuerfrei bleiben, muss der Nachweis zeigen:
- Wer gereist ist: Name und in der Lohnpraxis Personalnummer und Kostenstelle.
- Warum: der Geschäftszweck (Reisezweck) — „Kundenbesuch, Projekt X“ ist besser als „Meeting“.
- Wohin und genau wann: Ziel sowie Beginn und Ende der Reise mit Uhrzeiten. Die Abwesenheitsstunden entscheiden zwischen 0 €, 14 € und 28 €, daher sind Uhrzeiten nicht optional.
- Die Einzelkosten: Verpflegungspauschalen (ohne Belege — es sind Pauschalen), Fahrtkosten, Übernachtung und Nebenkosten mit beigefügten Belegen.
- Gestellte Mahlzeiten: pro Tag markiert, weil sie die Pauschale kürzen.
- Unterschriften oder digitale Freigabe von Reisendem und Freigebendem, jeweils mit Datum.
Ein unvollständiger Nachweis nervt nicht nur die Buchhaltung: In einer Lohnsteuer-Außenprüfung werden Erstattungen ohne ordentliche Dokumentation als Arbeitslohn umqualifiziert, und der Arbeitgeber schuldet Lohnsteuer plus Zinsen — das Prüfungsfenster umfasst vier Jahre.
Die 2026er Werte hinter den Formeln
Die Vorlage hinterlegt nur Werte, die für 2026 stabil sind:
| Posten | Wert 2026 |
|---|
| Pauschale, Abwesenheit über 8 Std. / An- & Abreisetage | 14 € |
| Pauschale, voller 24-Stunden-Tag | 28 € |
| Kürzung: gestelltes Frühstück | 5,60 € (20 % von 28 €) |
| Kürzung: gestelltes Mittag- oder Abendessen | 11,20 € je (40 % von 28 €) |
| Kilometer, Privatwagen | 0,30 € pro gefahrenem km |
| Kilometer, Motorrad oder Roller | 0,20 € pro gefahrenem km |
| Lkw-Fahrer-Übernachtungspauschale (Schlafkabine) | 9 € pro Kalendertag |
Zwei Grenzen sollten Sie Mitarbeitern klar machen, weil sich 2026 eine davon geändert hat:
- 0,30 €/km ist der unveränderte Dienstreisesatz. Die Pendlerpauschale ist etwas anderes — sie stieg 2026 ab dem ersten Kilometer auf 0,38 € je Entfernungskilometer, gilt aber für den Arbeitsweg in der Einkommensteuererklärung, nie in einer Reisekostenabrechnung. Beides zu verwechseln ist ein klassischer Fehler in beide Richtungen.
- Verpflegungspauschalen enden nach drei Monaten am selben auswärtigen Einsatzort (Dreimonatsfrist), und Tage unter 8 Stunden Abwesenheit bringen nichts.
Fristen, Aufbewahrung und digitale Unterlagen
Drei Verwaltungsregeln vervollständigen das Compliance-Bild:
- Einreichungsfristen sind vertraglich. Das Steuerrecht setzt keine Frist, aber Arbeitsverträge und Tarifverträge enthalten oft Ausschlussfristen von drei bis sechs Monaten — danach kann der Anspruch ganz verfallen. Fördern Sie die monatliche Einreichung; Belege altern schlecht.
- Aufbewahrung beträgt acht Jahre. Reisekostenabrechnungen und ihre Belege sind Buchungsbelege. Das Vierte Bürokratieentlastungsgesetz verkürzte die Frist von zehn auf acht Jahre (wirksam für Unterlagen, deren alte Frist zu Beginn 2025 noch nicht abgelaufen war). Jahresabschlüsse bleiben bei zehn.
- Digital ist okay — GoBD gilt. Excel- und PDF-Unterlagen werden akzeptiert, wenn sie vollständig, nach Ablage unveränderbar und über die ganze Frist lesbar sind. Gescannte Belege können Papieroriginale ersetzen (ersetzendes Scannen), wenn der Prozess in einer Verfahrensdokumentation dokumentiert ist.
Häufige Fehler in deutschen Reisekostenabrechnungen
Was Prüfer und Lohnteams tatsächlich finden:
- Vergessene Essenskürzungen, wenn der Hotelpreis Frühstück enthielt — die Kürzung gilt auch, wenn der Reisende das Buffet ausgelassen hat.
- Fehlende Uhrzeiten an An- und Abreisetagen, wodurch die Pauschalenstufe nicht prüfbar ist.
- Der falsche Ländersatz an Tagen mit Grenzübertritt: Für den Anreisetag gilt das vor Mitternacht erreichte Land; für den Rückreisetag der letzte Tätigkeitsort im Ausland.
- Verpflegungspauschalen über die Dreimonatsfrist hinaus am selben Einsatzort gezahlt.
- Pendlerpauschalen-Logik auf Dienstreisen — einfache Entfernung statt gefahrene Kilometer oder der Pendelsatz 2026 von 0,38 € statt 0,30 €.
- Verlorene Belege ohne Ersatznachweis erstattet — ein Eigenbeleg mit Datum, Betrag, Zweck und Grund für das fehlende Original ist der akzeptierte Fallback, kein Schulterzucken.
Wenn die Tabelle nicht mehr skaliert
Eine gute Vorlage macht die Verpflegungspauschale einfach — dieser Teil ist wirklich nur Rechnen mit Reisezeiten. Was sie nicht behebt, ist die Papierwirtschaft rund um die Reise: Fahrer zahlen Kraftstoff und Maut privat vor, Belege werden Wochen später fotografiert, Finance gleicht Kartenabrechnungen manuell mit Formularen ab, und MwSt. geht bei jedem nicht konformen Beleg verloren.
Für Fuhrparks und Außendienstteams besteht der größte Hebel darin, den Spesenaufwand zu reduzieren: Leiten Sie Tankkosten, Ladevorgänge, Mautgebühren und Käufe unterwegs über Firmenkarten mit individuellen Mitarbeiterlimits, damit Mitarbeitende jeden Beleg direkt nach der Zahlung per WhatsApp senden und der Buchhaltungsexport vorbereitet statt abgetippt wird. Tankvorgänge werden über Tankkarten zum Preis an der Zapfsäule abgerechnet. Jeder Tankstellenbeleg wird per WhatsApp übermittelt und der zugehörigen Zahlung zugeordnet. Der Tankkartenvergleich erläutert die Kartentypen, falls Sie noch eine auswählen. Für Fahrer, die in Deutschland tanken, behandelt unser Leitfaden Wann ist Tanken in Deutschland am günstigsten? die Tageszeiten- und Autobahnmuster, die den Preis pro Liter verändern. Die Reisekostenabrechnung enthält dann nur, was tatsächlich hineingehört – Tagegelder und die mit dem Privatwagen gefahrenen Kilometer – und sonst nichts.
Quellen
Dieser Artikel dient der allgemeinen Information und ist keine Steuerberatung. Sätze werden durch deutsches Recht und das Bundesfinanzministerium festgelegt und jährlich überprüft; prüfen Sie die Details für Ihren Fall mit Ihrem Steuerberater.