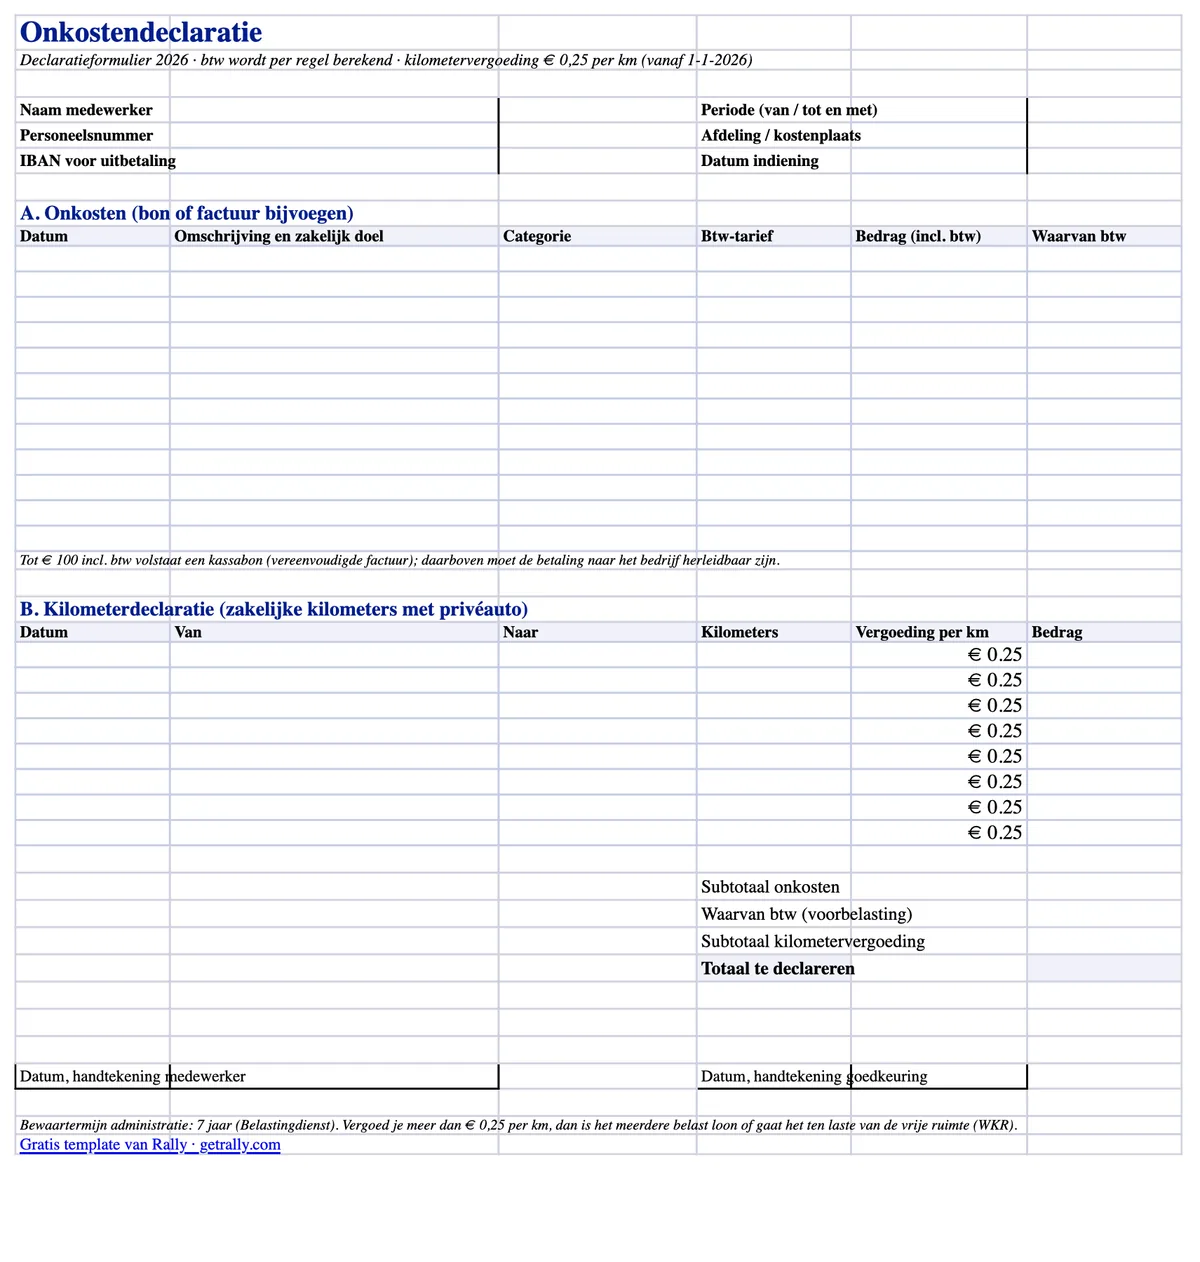
Laden Sie zuerst die Vorlage herunter, lesen Sie die Regeln danach: Unser kostenloses declaratieformulier ist ein sofort nutzbares Excel-Formular für Auslagen, erstellt für die niederländische Lohn- und Buchhaltungspraxis 2026. Es trennt die MwSt. je Zeile, kategorisiert Ausgaben per Dropdown und berechnet Kilometer mit den neuen 0,25 € pro Kilometer — dem Satz, der rückwirkend ab 1. Januar 2026 gilt und den die meisten älteren Formulare noch mit 0,23 € zeigen.
Kostenloses declaratieformulier herunterladen (Excel) — keine E-Mail-Adresse nötig.
Das Formular ist auf Niederländisch, denn damit arbeiten Ihre Mitarbeiter, Genehmiger und Ihr Steuerberater. Unten steht alles, was das Formular richtig machen muss — und was der Belastingdienst erwartet, wenn er es prüft.
Für ein allgemeines Geschäftsformular ohne länderspezifische Sätze verwenden Sie unsere Vorlage für Spesenabrechnungen, mit Feldern für Originalwährung und Abrechnung.
Was die Vorlage enthält
Die Excel-Datei ist ein einzelnes A4-Blatt zum Ausdrucken mit zwei Erstattungsbereichen und automatischen Summen:
- Ausgabenzeilen mit MwSt.-Aufteilung. Jede Zeile enthält Datum, Beschreibung mit Geschäftszweck, ein Kategorie-Dropdown (Kraftstoff, Laden, Parken, Maut, Mahlzeiten, Übernachtungen, Material, Sonstiges), ein MwSt.-Dropdown (21 % / 9 % / 0 %) und den Bruttobetrag. Der MwSt.-Anteil wird je Zeile automatisch berechnet, damit Ihre Buchhaltung die voorbelasting ohne Rechner buchen kann.
- Ein Kilometerbereich (kilometerdeclaratie). Datum, von/bis und geschäftliche Kilometer — multipliziert mit einem editierbaren Satz, vorbelegt mit 0,25 €, dem steuerfreien Höchstsatz 2026.
- Automatische Summen. Zwischensumme der Ausgaben, gesamte erstattbare MwSt., Kilometer-Zwischensumme und die Gesamterstattung.
- Kopf- und Unterschriftsfelder. Mitarbeitername, Personalnummer, Abteilung oder Kostenstelle, Erstattungszeitraum, IBAN und Unterschriftszeilen für Mitarbeiter und Freigebende.
Sie funktioniert in Excel, LibreOffice und Google Sheets und druckt sauber, falls Ihr Prozess noch papierbasiert ist.
Was ein Declaratieformulier enthalten muss
Das niederländische Recht schreibt kein festes Formular für Spesenanträge vor, aber die administratieplicht verlangt, dass Ihre Unterlagen zeigen, was erstattet wurde, an wen und warum es Betriebskosten waren. In der Praxis braucht ein Antrag:
- Wer beantragt: Name, Personalnummer, Abteilung oder Kostenstelle.
- Was und warum: Datum, Beschreibung und der Geschäftszweck jeder Ausgabe. „Lunch“ ist kein Geschäftszweck; „Lunch mit Kunde X beim Vor-Ort-Termin“ schon.
- Wie viel: der Bruttobetrag und die MwSt. je Zeile, passend zum Beleg.
- Nachweis: ein Beleg oder eine Rechnung zu jeder Zeile.
- Freigabe: die Unterschrift des Mitarbeiters (oder digitale Einreichung) und die Freigabe der genehmigenden Person, jeweils mit Datum.
Fehlen Geschäftszweck oder Beleg, kann eine Erstattung bei einer Lohnprüfung als steuerpflichtiger Arbeitslohn umqualifiziert werden — und der Arbeitgeber trägt die loonheffing.
Belege und MwSt.: Wann ein Kassabon reicht
Die Regel, an der die meisten Anträge scheitern, ist die Rechnungspflicht für den Vorsteuerabzug:
- Bis 100 € inklusive MwSt. reicht eine vereenvoudigde factuur — und ein normaler Kassenbon genügt meist. Er muss Datum, Name und Anschrift des Lieferanten, Art der Waren oder Leistungen und den MwSt.-Betrag (oder die Daten zu seiner Berechnung) enthalten. Der Name des Mitarbeiters oder Unternehmens muss nicht darauf stehen.
- Über 100 € muss der Käufer identifizierbar sein. Die Firmendaten auf der Rechnung sind die saubere Lösung; bei Kraftstoff und ähnlichen Straßenkosten akzeptiert der Belastingdienst, dass die Zahlung dem Unternehmen zuordenbar ist — bezahlt mit Firmenkarte oder Tankkarte statt mit der privaten Karte des Mitarbeiters.
Die MwSt. auf einem ordnungsgemäßen Beleg ist als voorbelasting abziehbar, soweit das Unternehmen umsatzsteuerpflichtige Leistungen erbringt. MwSt. auf einem fehlenden oder mangelhaften Beleg ist einfach verloren — deshalb hat die Vorlage dafür in jeder Zeile eine Spalte.
Kilometer 2026: 0,25 € pro Kilometer, rückwirkend
Die steuerfreie Kilometerpauschale (onbelaste kilometervergoeding) stieg 2026 von 0,23 € auf 0,25 € pro Geschäftskilometer. Die Erhöhung wurde per Beschluss mitten im Jahr vor dem Belastingplan 2027 genehmigt und gilt rückwirkend ab 1. Januar 2026.
Praktische Folgen für Ihren Erstattungsprozess:
- Neue Anträge: steuerfrei mit 0,25 €/km erstatten. Die Satz-Spalte der Vorlage ist entsprechend vorbelegt (und editierbar, falls Ihre Richtlinie weniger zahlt).
- Bereits gezahlte Anträge 2026 mit 0,23 €: die fehlenden 0,02 €/km können mit einem späteren Lohnlauf steuerfrei ausgezahlt werden.
- Arbeitgeber, die mehr als 0,23 € gezahlt und den Mehrbetrag versteuert haben: frühere Lohnmeldungen können nach dem Verfahren im Handboek Loonheffingen korrigiert werden.
Die Kilometerpauschale gilt für Angestellte, die ihr eigenes Auto fahren. Bei einem Angestellten mit einem Firmenwagen (auto van de zaak) wird die private Nutzung stattdessen in der Regel über die Bijtelling besteuert; unser Bijtelling-Rechner zeigt die monatlichen Nettokosten für 2026.
Beachten Sie die Grenze: 0,25 €/km ist der steuerfreie Höchstsatz als gezielte Freistellung. Alles darüber ist steuerpflichtiger Arbeitslohn — oder verbraucht WKR-Budget, wenn es als eindheffingsloon ausgewiesen wird.
Wo die WKR ins Spiel kommt
Jede Erstattung auf einem declaratieformulier fällt in einen von drei Steuertöpfen:
- Intermediaire kosten — der Mitarbeiter hat etwas bezahlt, das dem Arbeitgeber gehört (Material für einen Auftrag, Kraftstoff für einen Firmenwagen). Gar keine lohnsteuerliche Dimension.
- Gerichte vrijstellingen — gezielte Freistellungen wie Geschäftsfahrten bis 0,25 €/km, ÖPNV und Mahlzeiten auf Dienstreisen. Steuerfrei, ohne das WKR-Budget zu belasten.
- Alles andere — nur innerhalb der WKR-vrije ruimte steuerfrei: 2026 2,00 % der ersten 400.000 € der steuerlichen Lohnsumme plus 1,18 % darüber. Wird sie überschritten, zahlt der Arbeitgeber 80 % eindheffing auf den Mehrbetrag.
Ein gut kategorisiertes Formular ist hier Ihre erste Verteidigungslinie: Wenn Kraftstoff für den Firmenwagen, Kilometer und ein Teamessen in einer einzigen „Ausgaben“-Zeile vermischt werden, übernimmt Ihre WKR-Verwaltung das Chaos.
Häufige Fehler bei Spesenanträgen
Die Fehler, die Lohnprüfer tatsächlich finden:
- Kein Geschäftszweck erfasst. Der häufigste Mangel — und mit einem Pflichtfeld für die Beschreibung am einfachsten zu beheben.
- MwSt. ohne gültigen Beleg gezogen, oder aus einem Beleg über 100 €, der niemanden identifiziert.
- Der alte Satz von 0,23 € fest in Formularen und Richtlinien nach der Erhöhung 2026 — Geld, das für jeden Mitarbeiter liegen bleibt.
- Private Kilometer als geschäftlich abgerechnet — Pendeln ist keine Geschäftsreise, kann aber unter eigene Regelungen zur reiskostenvergoeding fallen.
- Monate zu spät eingereichte Anträge, nachdem der Beleg verblasst oder verschwunden ist, und dann trotzdem ohne Nachweis erstattet.
- Belege nirgends abgelegt. Die bewaarplicht beträgt sieben Jahre; ein Schuhkarton ist technisch zulässig, praktisch aber hoffnungslos. Scans sind okay, wenn sie das Original originalgetreu wiedergeben.
Wenn das Formular selbst das Problem ist
Eine Vorlage standardisiert das Format von Spesenanträgen. Sie behebt nicht den Ablauf: Mitarbeiter zahlen Firmenkosten privat vor, fotografieren zerknitterte Belege Wochen später, Finance jagt fehlenden bonnetjes hinterher, und MwSt. versickert still bei jeder nicht konformen Zeile.
Diesen Ablauf sollte man eher abschaffen als formatieren. Mit Firmenkreditkarten für Mitarbeiter werden Zahlung und Beleg im Kaufmoment erfasst — Fahrer und Außendienst fotografieren den bonnetje per WhatsApp, die Transaktion wird automatisch kategorisiert, und Finance erhält exportfertige Datensätze statt eines Stapels Formulare. Für Teams unterwegs deckt eine Karte die ganze Ausgabenfläche ab: Kraftstoff, Laden, Parken, Maut und Materialeinkäufe. Das declaratieformulier bleibt dann nur für die echte Ausnahme — den Kilometerantrag fürs Privatfahrzeug — statt Standardprozess zu sein. Unser Leitfaden zu Ausgabenkarten für Mitarbeiter zeigt, wie dieser Wechsel aussieht.
Quellen
Dieser Artikel dient der allgemeinen Information und ist keine Steuerberatung. Sätze und Schwellenwerte werden von der niederländischen Regierung festgelegt und können sich ändern; prüfen Sie die Details für Ihren Fall mit Ihrem Steuerberater oder belastingadviseur.