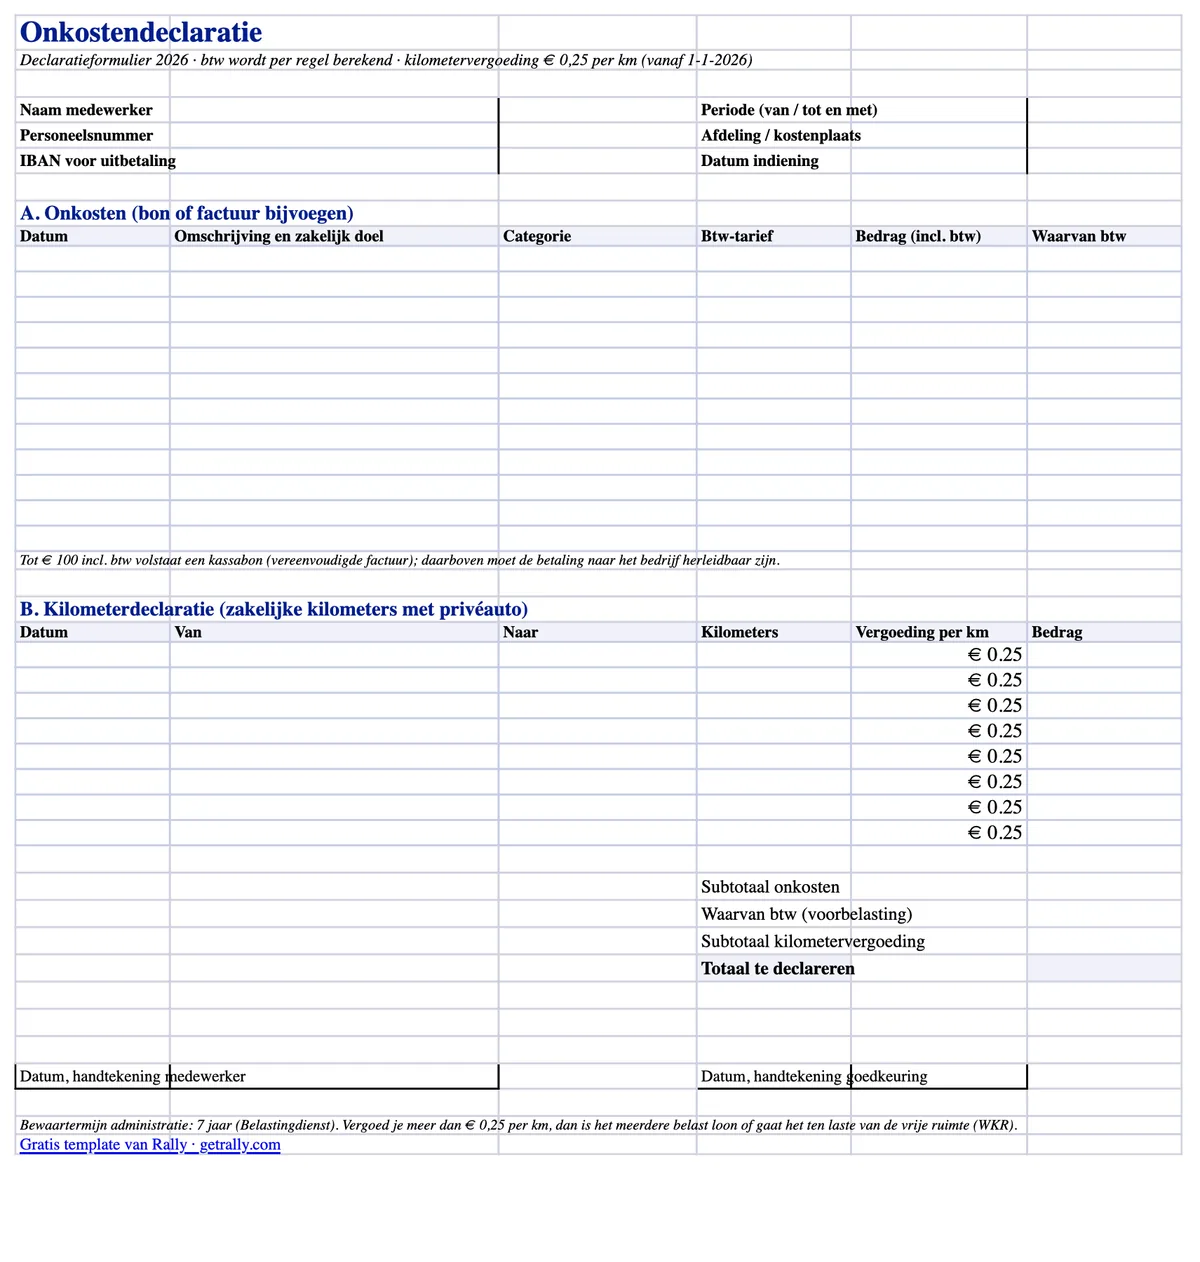
Descarregue primeiro o modelo, leia as regras depois: o nosso declaratieformulier grátis é um formulário Excel de pedido de despesas pronto a usar, criado para a prática neerlandesa de salários e contabilidade em 2026. Separa o IVA por linha, categoriza despesas com listas suspensas e calcula a quilometragem ao novo €0,25 por quilómetro — a taxa aplicável retroativamente desde 1 de janeiro de 2026 e que a maioria dos formulários antigos ainda mostra como €0,23.
Descarregar o declaratieformulier grátis (Excel) — sem e-mail obrigatório.
O formulário está em neerlandês, porque é isso que os seus colaboradores, aprovadores e contabilista usam. Abaixo está tudo o que o formulário tem de acertar — e o que a Belastingdienst espera quando analisa um.
Para um formulário empresarial geral sem tarifas específicas do país, utilize o nosso modelo de relatório de despesas, com campos para a moeda original e a liquidação.
O que o modelo inclui
O ficheiro Excel é uma folha única imprimível em A4 com duas secções de pedido e totais automáticos:
- Linhas de despesas com separação do IVA. Cada linha inclui a data, uma descrição com o motivo empresarial, um menu de categoria (combustível, carregamento EV, estacionamento, portagens, refeições, dormidas, materiais, outro), um menu de taxa de IVA (21% / 9% / 0%) e o montante bruto. A parcela de IVA é calculada automaticamente por linha, para que o contabilista possa lançar o voorbelasting sem calculadora.
- Uma secção de quilometragem (kilometerdeclaratie). Data, origem/destino e quilómetros de serviço — multiplicados por uma taxa editável pré-preenchida em €0.25, o máximo isento em 2026.
- Totais automáticos. Subtotal das despesas, total de IVA recuperável, subtotal de quilometragem e total global a reembolsar.
- Cabeçalho e blocos de assinatura. Nome do colaborador, número de pessoal, departamento ou centro de custo, período do pedido, IBAN e linhas de assinatura do colaborador e do aprovador.
Funciona em Excel, LibreOffice e Google Sheets, e imprime bem se o seu processo ainda for em papel.
O que um Declaratieformulier deve conter
A lei neerlandesa não impõe um formulário fixo de pedido de despesas, mas a administratieplicht exige que os registos mostrem o que foi reembolsado, a quem e por que motivo foi um custo empresarial. Na prática, um pedido precisa de:
- Quem pede: nome, número de pessoal, departamento ou centro de custo.
- O quê e porquê: data, descrição e motivo empresarial de cada despesa. "Almoço" não é um motivo empresarial; "almoço com cliente X durante visita ao local" é.
- Quanto: o montante bruto e o IVA por linha, em conformidade com o recibo.
- Comprovativo: um recibo ou fatura anexado a cada linha.
- Aprovação: assinatura do colaborador (ou envio digital) e aprovação do aprovador, com datas.
Se faltar o motivo empresarial ou o recibo, um reembolso arrisca ser reclassificado como salário tributável numa auditoria salarial — com a entidade patronal a suportar a loonheffing.
Recibos e IVA: quando um Kassabon basta
A regra que mais complica os pedidos é a exigência de fatura para recuperar IVA:
- Até €100 com IVA incluído, uma vereenvoudigde factuur é suficiente — e um recibo normal de caixa costuma qualificar-se. Deve mostrar a data, o nome e morada do fornecedor, a natureza dos bens ou serviços e o montante do IVA (ou os dados para o calcular). O nome do colaborador ou da empresa não precisa de constar.
- Acima de €100, o comprador tem de ser identificável. Os dados da empresa na fatura são a solução mais simples; para combustível e despesas rodoviárias semelhantes, o Belastingdienst aceita que o pagamento seja rastreável à empresa — pago com cartão empresa ou cartão frota, e não com o cartão privado do colaborador.
O IVA num recibo conforme é dedutível como voorbelasting na medida em que a empresa faça operações sujeitas a IVA. O IVA num recibo em falta ou deficiente perde-se simplesmente — por isso o modelo tem uma coluna para isso em cada linha.
Quilometragem em 2026: €0.25 por quilómetro, retroativo
A compensação isenta por quilometragem (onbelaste kilometervergoeding) subiu de €0.23 para €0.25 por quilómetro de serviço em 2026. O aumento foi aprovado a meio do ano por decisão política, antes do Belastingplan 2027, e aplica-se retroativamente desde 1 de janeiro de 2026.
Consequências práticas para o seu processo de pedidos:
- Novos pedidos: reembolse a €0.25/km isentos. A coluna de taxa do modelo vem pré-preenchida em conformidade (e é editável se a sua política pagar menos).
- Pedidos de 2026 já pagos a €0.23: os €0.02/km em falta podem ser pagos isentos numa folha salarial posterior.
- Empregadores que pagaram mais de €0.23 e tributaram o excesso: as declarações salariais anteriores podem ser corrigidas segundo o procedimento do Handboek Loonheffingen.
O subsídio de quilometragem destina-se aos trabalhadores que conduzem o seu próprio automóvel. No caso de um trabalhador com um automóvel da empresa (auto van de zaak), a utilização privada é normalmente tributada através da bijtelling; a nossa calculadora de bijtelling mostra o custo líquido mensal de 2026.
Note o limite: €0.25/km é o máximo isento como isenção específica. Tudo acima disso é salário tributável — ou consome orçamento WKR se for designado como eindheffingsloon.
Onde entra a WKR
Cada reembolso num declaratieformulier cai numa de três categorias fiscais:
- Intermediaire kosten — o colaborador pagou algo que pertence ao empregador (materiais para um trabalho, combustível para uma carrinha da empresa). Sem qualquer dimensão de imposto salarial.
- Gerichte vrijstellingen — isenções específicas como quilometragem de serviço até €0.25/km, transporte público e refeições em viagens de trabalho. Isentas, sem tocar no orçamento WKR.
- Tudo o resto — isento só dentro da vrije ruimte da WKR: em 2026, 2.00% dos primeiros €400,000 da massa salarial fiscal mais 1.18% acima disso. Se exceder, o empregador paga uma eindheffing de 80% sobre o excesso.
Um formulário de pedido bem categorizado é a sua primeira linha de defesa aqui: se combustível da carrinha da empresa, quilometragem e um jantar de equipa forem todos misturados numa única linha de "despesas", a sua administração WKR herda a confusão.
Erros comuns nos pedidos de despesas
Os erros que os auditores salariais realmente encontram:
- Sem motivo empresarial registado. O defeito mais comum — e o mais fácil de corrigir com um campo de descrição obrigatório.
- IVA recuperado sem recibo válido, ou de um recibo acima de €100 que não identifica ninguém.
- A taxa antiga de €0.23 fixada em formulários e políticas após o aumento de 2026 — dinheiro perdido para cada colaborador.
- Quilómetros privados declarados como serviço — deslocações casa-trabalho não são viagem de serviço, embora possam ter os seus próprios regimes de reiskostenvergoeding.
- Pedidos enviados meses depois, após o recibo ter desbotado ou desaparecido, e ainda assim reembolsados sem prova.
- Recibos guardados em lado nenhum. A bewaarplicht é de sete anos; uma caixa de sapatos é tecnicamente conforme, mas na prática inútil. Digitalizações servem se reproduzirem fielmente o original.
Quando o problema é o próprio formulário
Um modelo corrige o formato dos pedidos de despesas. Não corrige o fluxo de trabalho: colaboradores a adiantar custos da empresa com dinheiro privado, a fotografar recibos amarrotados semanas depois, finanças a perseguir bonnetjes em falta e IVA a escapar silenciosamente em cada linha não conforme.
Esse fluxo vale mais a pena eliminar do que formatar. Com cartões empresa para colaboradores, o pagamento e o recibo são captados no momento da compra — motoristas e equipas no terreno fotografam o bonnetje via WhatsApp, a transação é categorizada automaticamente e as finanças recebem registos prontos para exportação em vez de uma pilha de formulários. Para equipas na estrada, cobre toda a despesa num só cartão: combustível, carregamento EV, estacionamento, portagens e compras de materiais. O declaratieformulier fica então apenas para a exceção real — o pedido de quilometragem em carro privado — em vez de ser o processo padrão. O nosso guia sobre cartões de despesas para colaboradores explica como é essa transição.
Fontes
Este artigo é informação geral, não aconselhamento fiscal. As taxas e limites são definidos pelo governo neerlandês e podem mudar; confirme os detalhes do seu caso com o seu contabilista ou belastingadviseur.