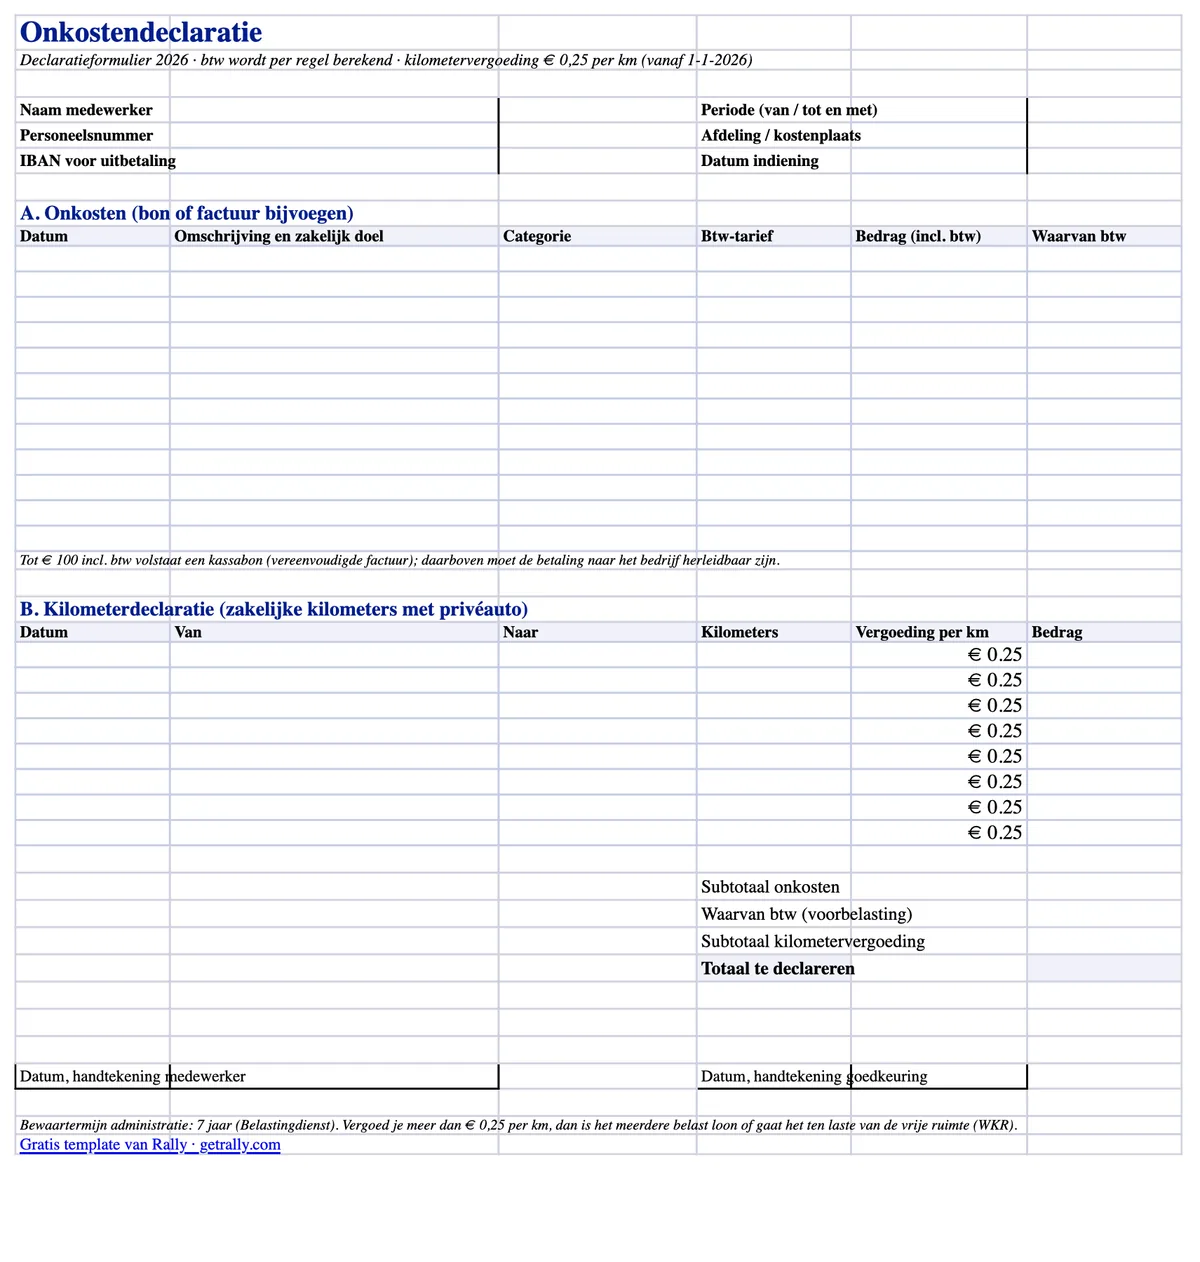
Vispirms lejupielādējiet paraugu, noteikumus lasiet pēc tam: mūsu bezmaksas izdevumu veidlapa ir gatava lietošanai Excel izdevumu pieteikuma forma, veidota Nīderlandes algu un grāmatvedības praksei 2026. gadā. Tā sadala PVN pa rindām, kategorizē tēriņus ar izvēlnēm un aprēķina nobraukumu pēc jaunās €0.25 par kilometru likmes — likmes, kas piemērojama ar atpakaļejošu spēku no 2026. gada 1. janvāra un ko vairums vecāku formu vēl rāda kā €0.23.
Lejupielādēt bezmaksas izdevumu veidlapu (Excel) — e-pasta adrese nav vajadzīga.
Forma ir holandiešu valodā, jo ar to strādā jūsu darbinieki, apstiprinātāji un grāmatvedis. Zemāk ir viss, kam formai jābūt pareizam — un ko Belastingdienst sagaida, to pārbaudot.
Vispārējai uzņēmējdarbības veidlapai bez valstij specifiskām likmēm izmantojiet mūsu izdevumu pārskata veidlapu, kurā ir sākotnējās valūtas un norēķinu lauki.
Kas ir veidnē
Excel fails ir viena A4 drukājama lapa ar divām prasījumu sadaļām un automātiskām kopsummām:
- Izdevumu rindas ar PVN sadalījumu. Katrā rindā ir datums, apraksts ar biznesa mērķi, kategorijas izvēlne (degviela, EV uzlāde, stāvvieta, ceļu nodevas, maltītes, nakšņošana, materiāli, cits), PVN likmes izvēlne (21% / 9% / 0%) un bruto summa. PVN daļa tiek aprēķināta automātiski katrai rindai, lai grāmatvedis var iegrāmatot priekšnodokli bez kalkulatora.
- Nobraukuma sadaļa (kilometerdeclaratie). Datums, no/uz un biznesa kilometri — reizināti ar rediģējamu likmi, iepriekš aizpildītu ar €0.25, kas ir 2026. gada maksimālā neapliekamā likme.
- Automātiskas kopsummas. Izdevumu starpsumma, kopējais atgūstamais PVN, nobraukuma starpsumma un kopējā atmaksājamā summa.
- Galvenes un parakstu bloki. Darbinieka vārds, personāla numurs, nodaļa vai izmaksu centrs, prasījuma periods, IBAN un paraksta rindas darbiniekam un apstiprinātājam.
Tā darbojas Excel, LibreOffice un Google Sheets, un labi drukājas, ja jūsu process vēl ir papīra formā.
Kam jābūt Declaratieformulier
Nīderlandes likums nenosaka fiksētu izdevumu prasījuma formu, bet administratieplicht prasa, lai uzskaitē būtu redzams, kas tika atlīdzināts, kam un kāpēc tās bija biznesa izmaksas. Praksē prasījumā vajag:
- Kas iesniedz prasījumu: vārds, personāla numurs, nodaļa vai izmaksu centrs.
- Kas un kāpēc: datums, apraksts un katra izdevuma biznesa mērķis. “Pusdienas” nav biznesa mērķis; “pusdienas ar klientu X objekta apmeklējuma laikā” ir.
- Cik daudz: bruto summa un PVN katrai rindai, saskaņā ar čeku.
- Pierādījums: katrai rindai pievienots čeks vai rēķins.
- Apstiprinājums: darbinieka paraksts (vai digitāla iesniegšana) un apstiprinātāja paraksts ar datumiem.
Ja trūkst biznesa mērķa vai čeka, atlīdzību algu audita laikā var pārklasificēt par apliekamu darba algu — un darba devējam būs jāmaksā loonheffing.
Čeki un PVN: kad pietiek ar Kassabon
Noteikums, kurā visbiežāk kļūdās, ir rēķina prasība PVN atgūšanai:
- Līdz €100 ar PVN, pietiek ar vereenvoudigde factuur — un parasts kases čeks parasti der. Tajā jābūt datumam, piegādātāja nosaukumam un adresei, preču vai pakalpojumu veidam un PVN summai (vai datiem tās aprēķinam). Darbinieka vai uzņēmuma nosaukumam tajā nav jābūt.
- Virs €100 pircējam jābūt identificējamam. Uzņēmuma dati rēķinā ir tīrākais risinājums; degvielai un līdzīgiem ceļa izdevumiem Belastingdienst pieņem, ka maksājums ir izsekojams uzņēmumam — samaksāts ar uzņēmuma karti vai degvielas karte uzņēmumiem, nevis darbinieka privāto karti.
PVN no atbilstoša čeka ir atskaitāms kā voorbelasting tiktāl, cik uzņēmums veic ar PVN apliekamus darījumus. PVN no trūkstoša vai neatbilstoša čeka vienkārši tiek zaudēts — tāpēc veidnē tam ir kolonna katrā rindā.
Nobraukums 2026. gadā: €0.25 par kilometru, ar atpakaļejošu spēku
Neapliekamā nobraukuma atlīdzība (onbelaste kilometervergoeding) 2026. gadā pieauga no €0.23 līdz €0.25 par biznesa kilometru. Palielinājums tika apstiprināts gada vidū ar politisku lēmumu pirms Belastingplan 2027 un ir spēkā ar atpakaļejošu datumu no 2026. gada 1. janvāra.
Praktiskās sekas jūsu prasījumu procesam:
- Jauni prasījumi: atlīdziniet €0.25/km bez nodokļa. Veidnes likmes kolonna jau ir aizpildīta atbilstoši (un rediģējama, ja jūsu politika maksā mazāk).
- Jau apmaksāti 2026. gada prasījumi par €0.23: trūkstošos €0.02/km var izmaksāt bez nodokļa ar vēlāku algas aprēķinu.
- Darba devēji, kas maksāja vairāk par €0.23 un pārsniegumu aplika ar nodokli: iepriekšējās algu deklarācijas var labot pēc Handboek Loonheffingen procedūras.
Ņemiet vērā robežu: €0.25/km ir neapliekamais maksimums kā mērķētajam atbrīvojumam. Viss virs tā ir apliekama alga — vai patērē WKR budžetu, ja norādīts kā eindheffingsloon.
Kur iederas WKR
Katra atlīdzība declaratieformulier ietilpst vienā no trim nodokļu kategorijām:
- Intermediaire kosten — darbinieks samaksāja par kaut ko, kas pieder darba devējam (materiāli darbam, degviela uzņēmuma furgonam). Te vispār nav algas nodokļa aspekta.
- Gerichte vrijstellingen — mērķētie atbrīvojumi, piemēram, biznesa nobraukums līdz €0.25/km, sabiedriskais transports un maltītes komandējumos. Bez nodokļa, neizmantojot WKR budžetu.
- Viss pārējais — bez nodokļa tikai WKR vrije ruimte ietvaros: 2026. gadā 2.00% no pirmajiem €400,000 fiskālās algu summas plus 1.18% virs tās. Ja to pārsniedz, darba devējs maksā 80% eindheffing no pārsnieguma.
Labi kategorizēta prasījuma forma te ir pirmā aizsardzības līnija: ja degviela uzņēmuma furgonam, nobraukums un komandas vakariņas ir samestas vienā “izdevumu” rindā, jūsu WKR uzskaite manto šo jucekli.
Biežākās kļūdas izdevumu prasījumos
Kļūdas, ko algu auditori tiešām atrod:
- Nav norādīts biznesa mērķis. Visbiežākais trūkums — un visvieglāk novēršams ar obligātu apraksta lauku.
- PVN atgūts bez atbilstoša čeka vai no čeka virs €100, kurā nav identificēts neviens.
- Vecā €0.23 likme joprojām cieti ielikta formās un politikās pēc 2026. gada palielinājuma — nauda, kas paliek neizmantota katram darbiniekam.
- Privātie kilometri uzrādīti kā biznesa — brauciens uz darbu nav biznesa brauciens, lai gan tam var būt savi reiskostenvergoeding noteikumi.
- Prasījumi iesniegti mēnešiem par vēlu, kad čeks jau izbalējis vai pazudis, bet atlīdzība tik un tā izmaksāta bez pierādījuma.
- Čeki nekur netiek glabāti. Bewaarplicht ir septiņi gadi; kurpju kaste tehniski atbilst, bet praksē ir bezcerīga. Skenējumi der, ja tie uzticami atveido oriģinālu.
Kad problēma ir pati forma
Veidne sakārto izdevumu prasījumu formātu. Tā nesakārto procesu: darbinieki sedz uzņēmuma izmaksas no privātās naudas, saburzītus čekus fotografē nedēļas vēlāk, finanšu komanda dzen rokā trūkstošos bonnetjes, un PVN klusi noplūst no katras neatbilstošās rindas.
Šo procesu ir vērts nevis formatēt, bet likvidēt. Ar uzņēmuma kartēm darbiniekiem maksājums un čeks tiek fiksēti pirkuma brīdī — autovadītāji un lauka darbinieki nosūta bonnetje caur WhatsApp, darījums tiek kategorizēts automātiski, un finanšu komanda saņem eksportam gatavus ierakstus, nevis formu kaudzi. Komandām uz ceļa tā ar vienu uzņēmuma karti sedz visu izdevumu virsmu: degvielu, EV uzlādi, stāvvietas, ceļu nodevas un materiālu pirkumus. Tad declaratieformulier paliek tikai īstajam izņēmumam — privātā auto kilometru prasījumam — nevis kā noklusējuma process. Mūsu ceļvedis par izdevumu kartēm darbiniekiem izskaidro, kā izskatās šī pāreja.
Avoti
Šis raksts ir vispārīga informācija, nevis nodokļu konsultācija. Likmes un sliekšņus nosaka Nīderlandes valdība, un tie var mainīties; pārbaudiet detaļas savai situācijai pie grāmatveža vai belastingadviseur.