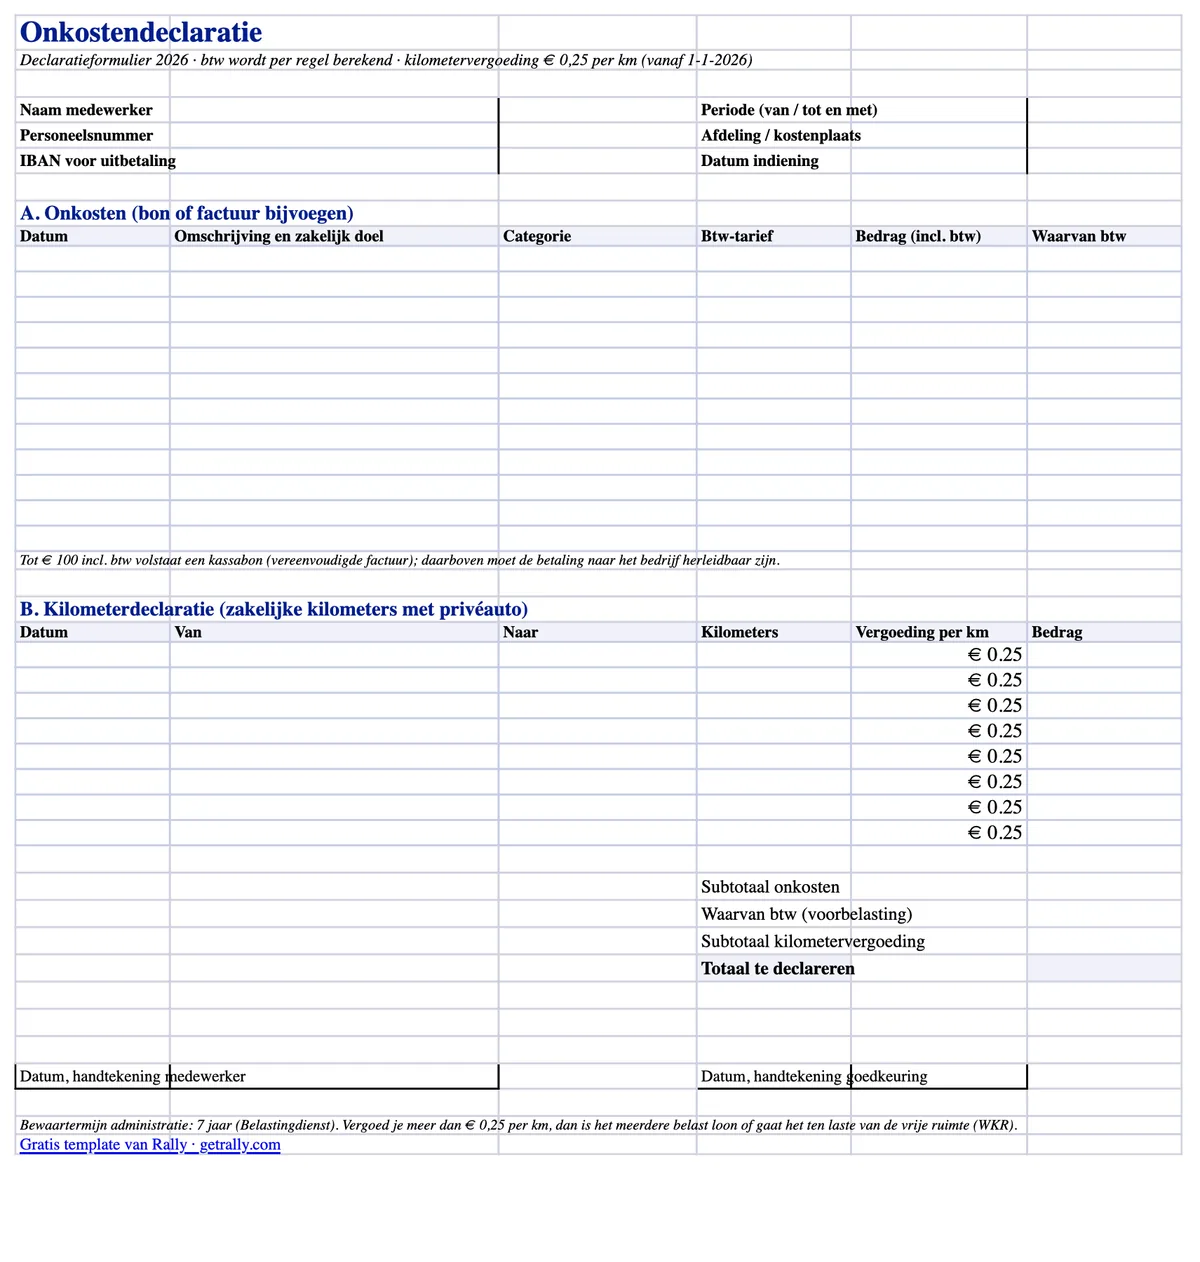
Laadi mall enne alla, loe reegleid pärast: meie tasuta kuludeklaratsioon on kasutusvalmis Exceli kuluhüvitise vorm, mis on loodud Hollandi 2026. aasta palga- ja raamatupidamistava jaoks. See jagab käibemaksu rea kaupa, liigitab kulud rippmenüüdega ja arvutab läbisõidu uue €0.25 kilomeetri kohta määraga — see kehtib tagasiulatuvalt alates 1. jaanuarist 2026, kuigi enamik vanemaid vorme näitab endiselt €0.23.
Laadi tasuta kuludeklaratsioon alla (Excel) — e-posti aadressi pole vaja.
Vorm on hollandi keeles, sest just sellega töötavad teie töötajad, kinnitajad ja raamatupidaja. Allpool on kõik, mida vorm peab õigesti tegema — ja mida Belastingdienst selle kontrollimisel ootab.
Üldise ärivormi puhul, kui riigipõhised tariifid puuduvad, kasutage meie kulude aruande malli, kus on algse vääringu ja arvelduse väljad.
Mida mall sisaldab
Exceli fail on üks A4-le prinditav leht kahe hüvitise jaotise ja automaatsete summadega:
- Kuluread käibemaksu jaotusega. Igal real on kuupäev, kirjeldus koos ärilise eesmärgiga, kategooria rippmenüü (kütus, EV laadimine, parkimine, teemaksud, söögid, ööbimised, materjalid, muu), käibemaksumäära rippmenüü (21% / 9% / 0%) ja brutokulu. Käibemaksu osa arvutatakse automaatselt iga rea kohta, et raamatupidaja saaks sisendkäibemaksu kanda ilma kalkulaatorita.
- Läbisõidu jaotis (kilometerdeclaratie). Kuupäev, algus/lõpp ja töösõidu kilomeetrid — korrutatakse muudetava määraga, mis on eeltäidetud €0.25 peale, 2026. aasta maksuvaba ülemmäär.
- Automaatsed summad. Kulude vahesumma, tagasinõutava käibemaksu kogusumma, läbisõidu vahesumma ja hüvitamise lõppsumma.
- Päise ja allkirja plokid. Töötaja nimi, personalinumber, osakond või kulukoht, hüvitise periood, IBAN ning töötaja ja kinnitaja allkirjaread.
See töötab Excelis, LibreOffice'is ja Google Sheetsis ning prindib puhtalt, kui teie protsess on endiselt paberipõhine.
Mida deklaratsioonivorm peab sisaldama
Hollandi seadus ei näe ette kindlat kuluhüvitise vormi, kuid administratieplicht nõuab, et teie arvestus näitaks, mida hüvitati, kellele ja miks see oli ärikulu. Praktikas vajab nõue järgmist:
- Kes esitab nõude: nimi, personalinumber, osakond või kulukoht.
- Mis ja miks: kuupäev, kirjeldus ja iga kulu äriline eesmärk. „Lõuna” ei ole äriline eesmärk; „lõuna kliendiga X objekti külastuse ajal” on.
- Kui palju: brutokulu ja käibemaks iga rea kohta, kooskõlas tšekiga.
- Tõend: iga rea juurde lisatud tšekk või arve.
- Kinnitus: töötaja allkiri (või digitaalne esitamine) ja kinnitaja heakskiit koos kuupäevadega.
Kui äriline eesmärk või tšekk puudub, võidakse hüvitis palgaarvestuse auditis ümber liigitada maksustatavaks töötasuks — ning tööandja peab tasuma loonheffing'u.
Tšekid ja käibemaks: millal piisab kassabon'ist
Reegel, mis enim nõudeid komistama paneb, on käibemaksu tagasinõude arvenõue:
- Kuni €100 koos käibemaksuga piisab vereenvoudigde factuur'ist — ja tavaline kassakviitung tavaliselt kvalifitseerub. Sellel peab olema kuupäev, tarnija nimi ja aadress, kaupade või teenuste laad ning käibemaksusumma (või andmed selle arvutamiseks). Töötaja või ettevõtte nimi ei pea sellel olema.
- Üle €100 peab ostja olema tuvastatav. Ettevõtte andmed arvel on puhas lahendus; kütuse ja sarnaste teekulude puhul aktsepteerib Belastingdienst, et makse ise on ettevõttega seostatav — tasutud ettevõtte kaardi või kütusekaart ettevõttele abil, mitte töötaja isikliku kaardiga.
Nõuetele vastava tšeki käibemaks on mahaarvatav sisendkäibemaksuna ulatuses, milles ettevõte teeb käibemaksuga maksustatavaid tehinguid. Puuduva või puuduliku tšeki käibemaks läheb lihtsalt kaotsi — seepärast on mallis selle jaoks veerg igal real.
Läbisõit 2026. aastal: €0.25 kilomeetri kohta, tagasiulatuvalt
Maksuvaba läbisõiduhüvitis (onbelaste kilometervergoeding) tõusis 2026. aastal €0.23 pealt €0.25-ni ärikilomeetri kohta. Tõus kiideti aasta keskel poliitilise otsusega heaks enne Belastingplan 2027-t ja kehtib tagasiulatuvalt alates 1. jaanuarist 2026.
Praktilised mõjud teie hüvitiste protsessile:
- Uued nõuded: hüvitage maksuvabalt €0.25/km. Malli määraveerg on vastavalt eeltäidetud (ja muudetav, kui teie poliitika maksab vähem).
- Juba makstud 2026. aasta nõuded määraga €0.23: puuduva €0.02/km võib hilisema palgaarvestusega maksuvabalt välja maksta.
- Tööandjad, kes maksid üle €0.23 ja maksustasid ülejäägi: varasemaid palgadeklaratsioone saab parandada Handboek Loonheffingeni korra järgi.
Läbisõiduhüvitis on mõeldud töötajatele, kes sõidavad oma isikliku autoga. Töötaja puhul, kellel on ametiauto (auto van de zaak), maksustatakse erasõitu tavaliselt hoopis bijtelling'i kaudu; meie bijtellingi kalkulaator näitab 2026. aasta kuist netokulu.
Pange tähele piiri: €0.25/km on sihtotstarbelise vabastuse maksuvaba ülemmäär. Kõik üle selle on maksustatav töötasu — või kasutab WKR-i eelarvet, kui see on määratud kui eindheffingsloon.
Kuhu WKR sobitub
Iga deklaratsioonivormi hüvitis langeb ühte kolmest maksukategooriast:
- Intermediaire kosten — töötaja maksis millegi eest, mis kuulub tööandjale (töö materjalid, ettevõtte kaubiku kütus). Palgamaksu mõõdet pole üldse.
- Gerichte vrijstellingen — sihtotstarbelised vabastused nagu ärisõit kuni €0.25/km, ühistransport ja söögid töölähetusel. Maksuvaba, ilma WKR-i eelarvet puudutamata.
- Kõik muu — maksuvaba ainult WKR-i vrije ruimte piires: 2026. aastal 2.00% esimese €400,000 maksustatava palgafondi osast pluss 1.18% seda ületavalt osalt. Piiri ületamisel maksab tööandja ülejäägilt 80% eindheffing'ut.
Hästi kategoriseeritud nõudevorm on siin esimene kaitseliin: kui ettevõtte kaubiku kütus, läbisõit ja tiimi õhtusöök on kõik kokku surutud ühte „kulude” ritta, pärib teie WKR-i arvestus selle segaduse.
Levinud vead kulunõuetel
Vead, mida palgaarvestuse audiitorid päriselt leiavad:
- Äriline eesmärk on märkimata. Kõige tavalisem puudus — ja kõige lihtsam parandada kohustusliku kirjeldusväljaga.
- Käibemaks nõuti tagasi ilma sobiva tšekita või üle €100 tšekilt, mis ei tuvasta kedagi.
- Vana €0.23 määr on pärast 2026. aasta tõusu vormidesse ja poliitikatesse sisse kodeeritud — iga töötaja jaoks lauale jäetud raha.
- Erasõidu kilomeetrid esitatud ärisõiduna — töölesõit ei ole ärireis, kuigi see võib kvalifitseeruda eraldi reiskostenvergoeding-korra alla.
- Nõuded esitatakse kuid hiljem, pärast seda kui tšekk on pleekinud või kadunud, ja hüvitatakse ikkagi ilma tõendita.
- Tšekke ei säilitata kusagil. Bewaarplicht on seitse aastat; kingakarp vastab tehniliselt nõuetele, kuid on praktiliselt lootusetu. Skannid sobivad, kui need taasesitavad originaali tõetruult.
Kui probleem on vormis endas
Mall parandab kulunõuete vormingu. See ei paranda töövoogu: töötajad katavad ettevõtte kulud oma rahast, pildistavad kortsus tšekke nädalaid hiljem, finantsmeeskond ajab puuduvaid bonnetjes'e taga ja käibemaks lekib vaikselt igalt nõuetele mittevastavalt realt.
See töövoog tasub vormistamise asemel kõrvaldada. Ettevõtte kaartidega töötajatele fikseeritakse makse ja tšekk ostuhetkel — juhid ja välitöötajad pildistavad bonnetje WhatsAppi kaudu, tehing kategoriseeritakse automaatselt ja finantsmeeskond saab vormivirna asemel ekspordivalmis kirjed. Teel olevatele tiimidele katab see ühe kaardiga kogu kuluvaldkonna: kütus, EV laadimine, parkimine, teemaksud ja materjalide ost. Deklaratsioonivorm jääb siis alles vaid tõelise erandina — isikliku auto läbisõidunõudeks — mitte vaikimisi protsessina. Meie juhend töötajate kulukaartide kohta selgitab, kuidas see üleminek välja näeb.
Allikad
See artikkel on üldine teave, mitte maksunõuanne. Määrad ja piirmäärad kehtestab Hollandi valitsus ning need võivad muutuda; kontrollige oma olukorra üksikasju raamatupidaja või belastingadviseur'iga.