Pirmiausia atsisiųskite šabloną, taisykles skaitykite po to: mūsų nemokama išlaidų ataskaita yra paruošta naudoti Excel forma išlaidų kompensavimui, sukurta Nyderlandų darbo užmokesčio ir apskaitos praktikai 2026 m. Ji išskaido PVM kiekvienoje eilutėje, suskirsto išlaidas pagal kategorijas išskleidžiamais sąrašais ir skaičiuoja ridą pagal naują €0.25 už kilometrą — tarifą, taikomą atgaline data nuo 2026 m. sausio 1 d., nors daugelyje senesnių formų vis dar rodoma €0.23.
Atsisiųskite nemokamą išlaidų ataskaitos šabloną (Excel) — el. pašto adresas nereikalingas.
Forma yra olandų kalba, nes būtent su ja dirba jūsų darbuotojai, tvirtintojai ir buhalteris. Toliau — viskas, ką forma turi atlikti teisingai, ir ko Belastingdienst tikisi ją tikrindama.
Jei reikia bendro pobūdžio verslo formos be konkrečiai šaliai taikomų tarifų, naudokite mūsų išlaidų ataskaitos šabloną, kuriame pateikiami originalios valiutos ir atsiskaitymo laukeliai.
Kas įtraukta į šabloną
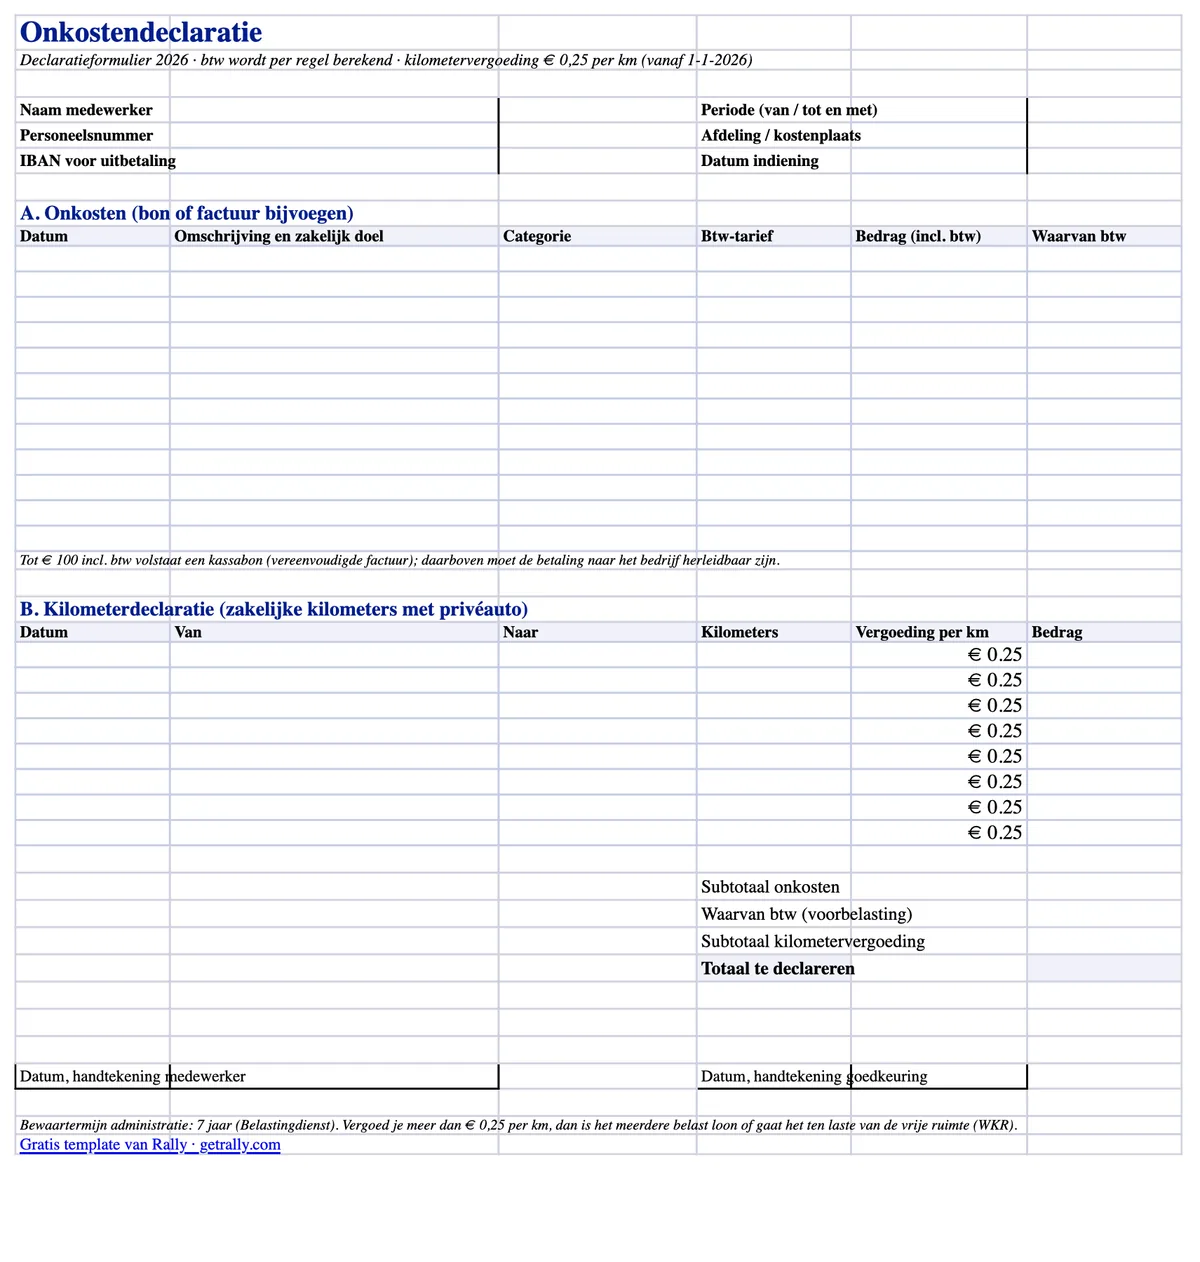
„Excel“ failas yra vienas A4 spausdinamas lapas su dviem išlaidų skyriais ir automatinėmis sumomis:
- Išlaidų eilutės su PVM išskaidymu. Kiekvienoje eilutėje yra data, aprašymas su verslo tikslu, kategorijos išskleidžiamasis meniu (degalai, EV įkrovimas, parkavimas, kelių mokesčiai, maistas, nakvynė, medžiagos, kita), PVM tarifo meniu (21 % / 9 % / 0 %) ir bendra suma. PVM dalis apskaičiuojama automatiškai kiekvienai eilutei, todėl buhalteris gali registruoti voorbelasting be skaičiuotuvo.
- Ridos skiltis (kilometerdeclaratie). Data, iš kur / į kur ir verslo kilometrai — padauginti iš redaguojamo tarifo, iš anksto įrašyto kaip 0,25 €, tai 2026 m. neapmokestinamas maksimumas.
- Automatinės sumos. Išlaidų tarpinė suma, bendra susigrąžintino PVM suma, ridos tarpinė suma ir galutinė kompensuotina suma.
- Antraštės ir parašų blokai. Darbuotojo vardas, personalo numeris, skyrius ar išlaidų centras, deklaracijos laikotarpis, IBAN ir parašo eilutės darbuotojui bei tvirtintojui.
Jis veikia su „Excel“, „LibreOffice“ ir „Google Sheets“ ir tvarkingai spausdinasi, jei jūsų procesas vis dar popierinis.
Kas turi būti deklaracijos formoje
Nyderlandų teisė nenustato fiksuotos išlaidų deklaracijos formos, tačiau administratieplicht reikalauja, kad apskaitoje matytųsi, kas buvo kompensuota, kam ir kodėl tai buvo verslo išlaidos. Praktikoje deklaracijoje reikia:
- Kas teikia deklaraciją: vardas, personalo numeris, skyrius ar išlaidų centras.
- Kas ir kodėl: kiekvienų išlaidų data, aprašymas ir verslo tikslas. „Pietūs“ nėra verslo tikslas; „pietūs su klientu X vizito metu“ — yra.
- Kiek: bendra suma ir PVM kiekvienoje eilutėje, atitinkantys kvitą.
- Įrodymas: prie kiekvienos eilutės pridėtas kvitas arba sąskaita.
- Patvirtinimas: darbuotojo parašas (arba skaitmeninis pateikimas) ir tvirtintojo patvirtinimas su datomis.
Jei trūksta verslo tikslo ar kvito, kompensacija per darbo užmokesčio auditą gali būti perklasifikuota į apmokestinamą darbo užmokestį — o loonheffing sumokės darbdavys.
Kvitai ir PVM: kada pakanka Kassabon
Taisyklė, dėl kurios dažniausiai stringa deklaracijos, yra PVM susigrąžinimo sąskaitos reikalavimas:
- Iki 100 € su PVM, pakanka vereenvoudigde factuur — ir įprastas kasos kvitas dažniausiai tinka. Jame turi būti data, tiekėjo pavadinimas ir adresas, prekių ar paslaugų pobūdis ir PVM suma (arba duomenys jai apskaičiuoti). Darbuotojo ar įmonės pavadinimo jame būti nebūtina.
- Virš 100 €, pirkėjas turi būti identifikuojamas. Įmonės rekvizitai sąskaitoje yra aiškiausias sprendimas; degalams ir panašioms kelio išlaidoms Belastingdienst pripažįsta, kad pats mokėjimas turi būti atsekamas įmonei — apmokėtas įmonės kortele ar degalų kortelė įmonei, o ne darbuotojo asmenine kortele.
Tinkamo kvito PVM gali būti atskaitomas kaip voorbelasting tiek, kiek įmonė vykdo PVM apmokestinamą veiklą. Trūkstamo ar netinkamo kvito PVM tiesiog prarandamas — todėl šablone tam yra stulpelis kiekvienoje eilutėje.
Rida 2026 m.: 0,25 € už kilometrą, atgaline data
Neapmokestinama ridos kompensacija (onbelaste kilometervergoeding) 2026 m. padidėjo nuo 0,23 € iki 0,25 € už verslo kilometrą. Padidinimas buvo patvirtintas metų viduryje politiniu sprendimu, prieš Belastingplan 2027, ir taikomas atgaline data nuo 2026 m. sausio 1 d.
Praktinės pasekmės jūsų deklaravimo procesui:
- Naujos deklaracijos: kompensuokite po 0,25 €/km neapmokestinamai. Šablono tarifo stulpelis iš anksto užpildytas būtent taip (ir redaguojamas, jei jūsų politika moka mažiau).
- Jau apmokėtos 2026 m. deklaracijos po 0,23 €: trūkstami 0,02 €/km gali būti išmokėti neapmokestinamai su vėlesniu atlyginimo skaičiavimu.
- Darbdaviai, mokėję daugiau nei 0,23 € ir apmokestinę perviršį: ankstesnes darbo užmokesčio deklaracijas galima taisyti pagal Handboek Loonheffingen procedūrą.
Ridos kompensacija skirta darbuotojams, vairuojantiems nuosavą automobilį. Darbuotojui, naudojančiam įmonės automobilį (auto van de zaak), privatus naudojimas paprastai apmokestinamas taikant bijtelling; mūsų bijtelling skaičiuoklė rodo 2026 mėnesio grynąsias išlaidas.
Atkreipkite dėmesį į ribą: 0,25 €/km yra neapmokestinamas maksimumas kaip tikslinė lengvata. Viskas virš jos yra apmokestinamas darbo užmokestis — arba naudoja WKR biudžetą, jei priskirta kaip eindheffingsloon.
Kur čia tinka WKR
Kiekviena kompensacija deklaracijos formoje patenka į vieną iš trijų mokesčių kategorijų:
- Intermediaire kosten — darbuotojas sumokėjo už tai, kas priklauso darbdaviui (medžiagos darbui, degalai įmonės furgonui). Jokio darbo užmokesčio mokesčio aspekto.
- Gerichte vrijstellingen — tikslinės lengvatos, pvz., verslo rida iki 0,25 €/km, viešasis transportas ir maistas komandiruočių metu. Neapmokestinama, neliečiant WKR biudžeto.
- Visa kita — neapmokestinama tik WKR vrije ruimte ribose: 2026 m. 2,00 % nuo pirmųjų 400 000 € fiskalinio darbo užmokesčio fondo ir 1,18 % virš šios sumos. Viršijus ribą, darbdavys moka 80 % eindheffing nuo perviršio.
Gerai suskirstyta deklaracijos forma čia yra pirmoji gynybos linija: jei degalai įmonės furgonui, rida ir komandos vakarienė sugrūdami į vieną „išlaidų“ eilutę, jūsų WKR apskaita paveldi tą netvarką.
Dažnos klaidos išlaidų deklaracijose
Klaidos, kurias darbo užmokesčio auditoriai iš tikrųjų randa:
- Nenurodytas verslo tikslas. Dažniausias trūkumas — ir lengviausiai ištaisomas privalomu aprašymo lauku.
- PVM susigrąžintas be tinkamo kvito arba iš kvito virš 100 €, kuriame niekas neidentifikuotas.
- Senas 0,23 € tarifas, kietai įrašytas formose ir politikoje po 2026 m. padidinimo — kiekvienam darbuotojui prarasti pinigai.
- Asmeniniai kilometrai deklaruoti kaip verslo — važiavimas į darbą nėra verslo kelionė, nors jam gali galioti atskira reiskostenvergoeding tvarka.
- Deklaracijos pateiktos po kelių mėnesių, kai kvitas jau išblukęs ar dingęs, bet vis tiek kompensuotos be įrodymų.
- Kvitai niekur nesaugomi. Bewaarplicht yra septyneri metai; batų dėžė techniškai tinka, bet praktiškai beviltiška. Skenai tinka, jei tiksliai atkuria originalą.
Kai problema yra pati forma
Šablonas sutvarko išlaidų deklaracijų formatą. Jis nesutvarko proceso: darbuotojai iš savo pinigų dengia įmonės išlaidas, po kelių savaičių fotografuoja suglamžytus kvitus, finansų komanda gaudo trūkstamus bonnetjes, o PVM tyliai nuteka nuo kiekvienos neatitinkančios eilutės.
Tokį procesą verta ne formatuoti, o panaikinti. Su įmonės kortelėmis darbuotojams mokėjimas ir kvitas užfiksuojami pirkimo momentu — vairuotojai ir lauko darbuotojai nufotografuoja bonnetje per WhatsApp, operacija automatiškai suskirstoma, o finansų komanda gauna eksportui paruoštus įrašus, o ne formų krūvą. Kelyje dirbančioms komandoms viena mokėjimo kortelė įmonei padengia visą išlaidų spektrą: degalus, EV įkrovimą, parkavimą, kelių mokesčius ir medžiagų pirkimą. Tada declaratieformulier lieka tik tikrai išimčiai — privataus automobilio ridos deklaracijai — užuot buvusi numatytuoju procesu. Mūsų gide apie išlaidų korteles darbuotojams paaiškinta, kaip atrodo šis perėjimas.
Šaltiniai
Šis straipsnis yra bendro pobūdžio informacija, o ne mokesčių konsultacija. Tarifus ir ribas nustato Nyderlandų vyriausybė, jie gali keistis; konkrečią situaciją pasitikrinkite su savo buhalteriu ar belastingadviseur.