Za skeniranje računa za poslovni trošak snimite cijeli dokument tako da bude oštar, usporedite izdvojene podatke sa slikom i priložite ga odgovarajućem zapisu o trošku. Uspješno skeniranje omogućuje financijskom timu da naknadno pročita dokaz o trošku i razumije na što se kupnja odnosila.
Koristan je test može li druga osoba pregledati trošak, a da od vas ne traži da ponovno pronađete papirnati dokument. Prije nego što bacite bilo koji izvornik u skladu s pravilima čuvanja dokumentacije vaše tvrtke, provjerite kontrolni popis u nastavku.
Snimite dokument tako da bude čitljiv
Izravnajte račun na podlozi kontrastne boje i osigurajte ravnomjerno osvjetljenje. Držite telefon paralelno s papirom. Izbjegavajte sjene i odsjaj te nemojte prstima prekrivati naziv dobavljača ili porezne podatke. Snimite cijelu širinu računa i sve rubove prije nego što izrežete višak pozadine.
Odmah provjerite sliku u veličini u kojoj se tekst može pročitati. Ispis na termalnom papiru može izblijedjeti, stoga fotografirajte račun ubrzo nakon kupnje. Ako je ukupan iznos već nečitljiv, zatražite duplikat od dobavljača; povećanjem kontrasta nije moguće utvrditi broj koji nedostaje.
Ako je račun dug, a tekst na jednoj slici presitan, snimite ga u više slika koje se djelomično preklapaju i složite ih redom. Čuvajte ih zajedno kao jedan dokument. Za fakturu primljenu e-poštom ili digitalni račun sačuvajte izvornu datoteku umjesto snimke zaslona na kojoj nedostaje druga stranica ili privitak.
Provjerite ova polja prije odobravanja troška
OCR čita tekst sa slike. Može pogrešno prepoznati datum, decimalni razdjelnik ili valutu, a ne određuje je li kupnja poslovne prirode.
| Polje | Provjerite prema izvorniku |
|---|
| Dobavljač | Poslovni naziv i podaci na računu potrebni za vašu računovodstvenu obradu |
| Datum | Datum kupnje ili računa, koji se može razlikovati od datuma knjiženja kartične transakcije |
| Stavke | Što je kupljeno, uključujući osobne stavke koje treba izdvojiti za provjeru |
| Ukupan iznos i valuta | Iznos za plaćanje, a ne međuzbroj, predani iznos ili vraćeni ostatak |
| Porez | Porezni podaci dobavljača i iznosi; ne zaključujte o PDV-u koji se može odbiti na temelju ukupnog iznosa kartične transakcije |
| Poslovni kontekst | Tko je kupio, zašto te na koji se tim, projekt ili vozilo kupnja odnosi |
| Plaćanje | Je li plaćeno poslovnom karticom ili je platio zaposlenik ili netko drugi |
Primjerice, račun na 48 € može se podmiriti karticom u britanskim funtama u brojčano drukčijem iznosu. Zadržite ukupan iznos dokumenta od 48 € i stvarni iznos plaćanja u britanskim funtama. Neka financijski tim provjeri tečaj, naknade i porezni tretman umjesto da mijenjate jedan iznos kako biste ga prisilno uskladili s drugim.
Povežite dokument bez dvostrukog evidentiranja kupnje
Potvrda o kupnji, račun i kartična transakcija mogu se odnositi na istu kupnju. Neka povezanost među njima bude jasno vidljiva. Račun sadrži podatke za naplatu, potvrda o kupnji može služiti kao dokaz plaćanja, a zapis o kartičnoj transakciji pomaže utvrditi namirenje. Nijedan od tih dokumenata sam po sebi ne mora sadržavati sve podatke potrebne za knjiženje.
Prije unosa novog troška provjerite je li kupnja već evidentirana. Naknadno primljeni račun ili jasniju skeniranu kopiju priložite postojećem zapisu. Označite mogući duplikat za provjeru umjesto da brišete dokaznu dokumentaciju samo zato što se dva iznosa podudaraju.
Ako račun nije moguće pribaviti, upotrijebite izjavu o nedostajućem računu kako biste zabilježili što se dogodilo i naveli druge dokaze. Izjava ne zamjenjuje automatski račun s iskazanim PDV-om niti jamči povrat troškova.
Provedite test s pet računa
Upotrijebite vlastite dokumente i zabilježite rezultat za svaki redak. Ovo su predloženi testni slučajevi, a ne izmjereni rezultati točnosti bilo kojeg proizvoda.
| Testni dokument | Što bi osoba koja obavlja provjeru trebala moći utvrditi |
|---|
| Običan račun za gorivo ili parkiranje | Dobavljač, datum, ukupan iznos i poslovna svrha jasno su čitljivi |
| Izblijedjeli račun na termopapiru | Polja s nesigurnim podacima ostaju označena; može se zatražiti duplikat |
| Dugačak račun s pojedinačnim stavkama | Svi su dijelovi uključeni i osobne se stavke mogu prepoznati |
| Potvrda o plaćanju u stranoj valuti | Izvorna valuta i valuta namire ostaju odvojene |
| Višestranični račun u PDF-u | Sve su stranice sačuvane i povezane s odgovarajućim troškom |
Za svaki test zabilježite vrijeme koje je zaposleniku potrebno za predaju troška, ispravljena polja, nedostajuću popratnu dokumentaciju i vrijeme potrebno za pregled. Zatim pronađite trošak u izvozu za računovodstvo i otvorite izvorni dokument. Brz prijenos koristan je samo ako zapis ostane upotrebljiv na kraju procesa.
Čuvajte slike i evidenciju tijekom propisanog razdoblja
Rok čuvanja ovisi o zemlji, vrsti poreza i dokumentu. Definirajte tko može pristupiti evidenciji, kako se izrađuju sigurnosne kopije i kako financijski tim dolazi do tih podataka ako zaposlenik napusti tvrtku ili tvrtka promijeni softver.
Za evidencije PDV-a u Ujedinjenoj Kraljevini, obavijest HMRC-a o PDV-u 700/21 u pravilu zahtijeva čuvanje najmanje šest godina. Odjeljci 6 i 8 razlikuju izdvojene podatke od pohranjene slike računa. Unos odabranih podataka u softver nije preslika računa. Pohranjena skenirana preslika koja sadržava sve podatke potrebne za PDV može zamijeniti izvornik u ondje opisanim okolnostima, osim ako je izvornik potreban za neku drugu svrhu. Neki se dokumenti moraju čuvati u izvornom obliku. Ta britanska pravila o čuvanju ne vrijede za sve zemlje.
Od fotografije računa do provjerenih računovodstvenih podataka
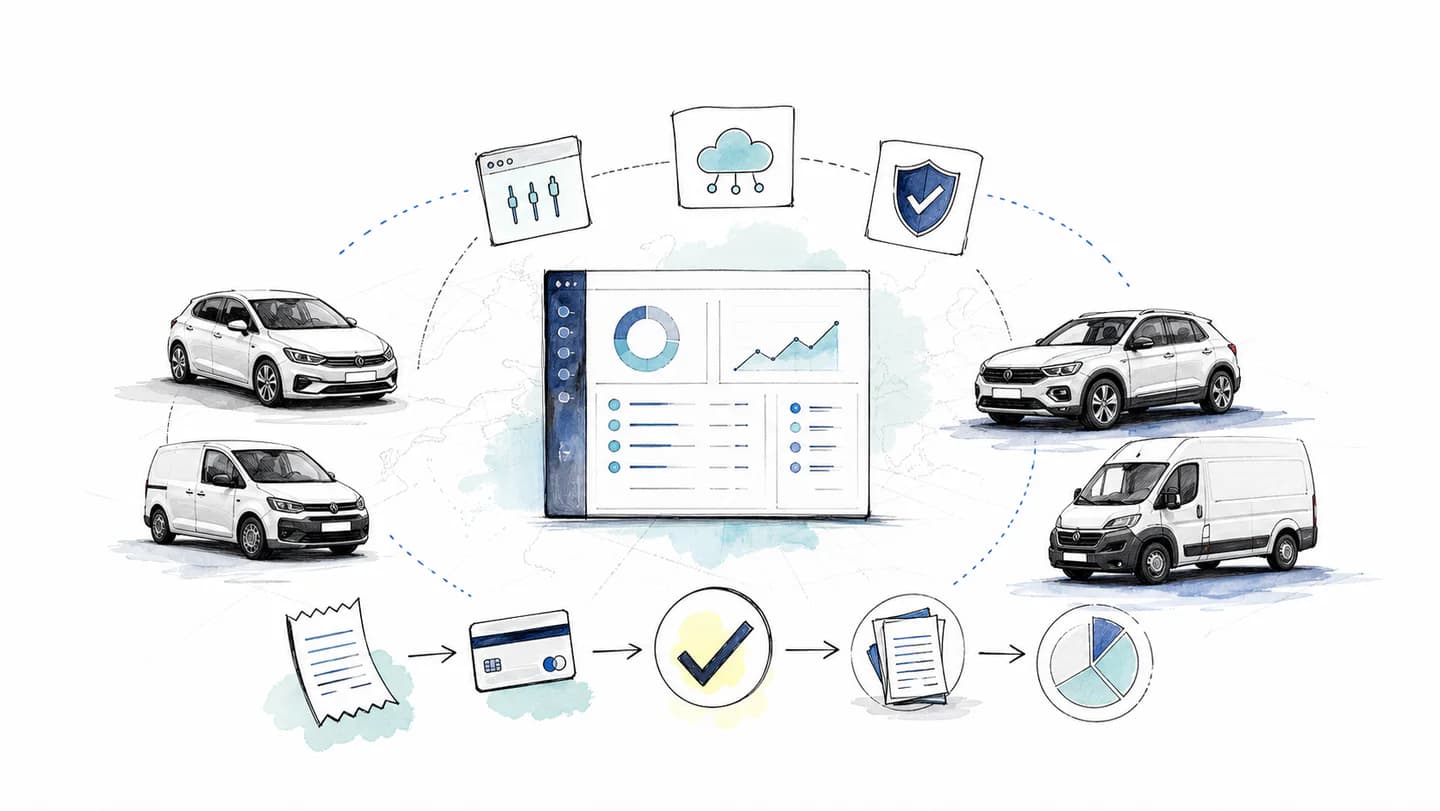
Uz Rallyjev postupak obrade troškova, zaposlenici šalju potvrde o plaćanju i račune putem WhatsAppa. Agent pomaže prikupiti podatke koji nedostaju, AutoMatch na temelju konteksta dokumenata i plaćanja povezuje zapise, a financijski tim pregledava neriješene stavke na platformi.
Izvozi za računovodstvo omogućuju sljedeći korak u predaji podataka. S računovođom provjerite format datoteke, obavezna polja i pristup dokumentima. Nesigurna uparivanja i porezne odluke zadržite u postupku provjere; čitljiva skenirana kopija polazište je za potpuno dokumentiran trošak.
Smjernice za čuvanje dokumentacije u Ujedinjenom Kraljevstvu provjerene su 7. listopada 2026. Kontrolni popis za unos podataka i testni scenariji urednički su primjeri.