Når du scanner en kvittering for en virksomhedsudgift, skal du sørge for, at hele dokumentet er med og står skarpt, kontrollere de udlæste oplysninger mod billedet og vedhæfte kvitteringen til den rette udgiftspost. En vellykket scanning gør det muligt for økonomiafdelingen at læse dokumentationen og forstå købet senere.
Den praktiske test er, om en anden person kan gennemgå udgiften uden at bede dig om at finde papirbilaget frem igen. Brug tjeklisten nedenfor, før du bortskaffer originaler i henhold til virksomhedens opbevaringspolitik.
Scan et dokument, så andre kan læse det
Læg kvitteringen fladt på et underlag med en kontrastfarve, og sørg for jævn belysning. Hold telefonen parallelt med papiret. Undgå skygger, genskin og fingre hen over leverandørens navn eller skatte- og momsoplysninger. Få hele bredden og alle kanter med på billedet, før du beskærer den overskydende baggrund.
Kontrollér straks billedet i en størrelse, hvor teksten kan læses. Tekst på termopapir kan falme, så tag billedet kort efter købet. Hvis totalbeløbet allerede er ulæseligt, skal du bede leverandøren om en kopi. Øget kontrast kan ikke genskabe et tal, der mangler.
Hvis kvitteringen er lang, og teksten bliver for lille på ét billede, skal du bruge overlappende billeder i rækkefølge. Saml dem i ét dokument. Hvis du har modtaget en faktura via e-mail eller en digital kvittering, skal du gemme den originale fil i stedet for at tage et skærmbillede, hvor en anden side eller en vedhæftet fil mangler.
Kontrollér disse felter, før du godkender udgiften
OCR læser tekst fra et billede. Det kan fejllæse en dato, en decimalseparator eller en valuta, og det afgør ikke, om et køb vedrører virksomheden.
| Felt | Kontrollér mod kilden |
|---|
| Leverandør | Handelsnavn og de fakturaoplysninger, du skal bruge til bogføringen |
| Dato | Købs- eller fakturadato, som kan afvige fra kortbetalingens bogføringsdato |
| Poster | Hvad der er købt, herunder eventuelle private køb, som skal udskilles til kontrol |
| Totalbeløb og valuta | Det skyldige beløb, ikke en subtotal, det betalte beløb eller byttepenge |
| Skat | Leverandørens skatteoplysninger og beløb; udled ikke fradragsberettiget moms ud fra kortbetalingens totalbeløb |
| Forretningskontekst | Hvem der købte det, hvorfor og hvilket team, projekt eller køretøj det vedrører |
| Betaling | Om der blev betalt med firmakortet, af medarbejderen eller af en anden part |
For eksempel kan en faktura på 48 € blive afregnet med et kort i britiske pund til et andet numerisk beløb. Bevar dokumentets totalbeløb på 48 € og den faktiske betaling i britiske pund. Lad økonomiafdelingen gennemgå valutakurs, gebyrer og skatte- og momsbehandling i stedet for at overskrive det ene beløb for at få beløbene til at stemme.
Match bilaget uden at registrere købet to gange
En kvittering, en faktura og en korttransaktion kan alle vedrøre det samme køb. Sørg for, at sammenhængen mellem dem er tydelig. Fakturaen indeholder faktureringsoplysninger, en kvittering kan dokumentere betalingen, og korttransaktionen hjælper med at identificere afregningen. Ingen af dem indeholder nødvendigvis alene alle de oplysninger, der kræves til bogføringen.
Kontrollér, om købet allerede er registreret, før du opretter en ny udgift. Vedhæft en senere faktura eller en tydeligere scanning til den eksisterende registrering. Markér en mulig dublet til gennemgang i stedet for at slette dokumentation, blot fordi to beløb er ens.
Hvis en kvittering ikke kan fremskaffes, skal du bruge erklæringen om manglende kvittering til at dokumentere, hvad der er sket, og hvilken anden dokumentation der findes. En erklæring erstatter ikke automatisk en momsfaktura og garanterer heller ikke refusion.
Lav en test med fem kvitteringer
Brug dine egne dokumenter, og registrér resultatet for hver række. Dette er forslag til testcases, ikke målte resultater for noget produkts nøjagtighed.
| Testdokument | Hvad en kontrollant bør kunne fastslå |
|---|
| Almindelig brændstof- eller parkeringskvittering | Leverandør, dato, totalbeløb og erhvervsmæssigt formål er læselige |
| Falmet termokvittering | Usikre felter forbliver markeret; der kan anmodes om en kopi |
| Lang kvittering med varelinjer | Alle afsnit er med, og private køb kan identificeres |
| Kvittering i fremmed valuta | Oprindelig valuta og afregningsvaluta holdes adskilt |
| PDF-faktura på flere sider | Alle sider gemmes og knyttes til den korrekte udgift |
Notér for hver test, hvornår medarbejderen indsendte udgiften, hvilke felter der blev rettet, hvilken dokumentation der manglede, og hvor lang tid gennemgangen tog. Find derefter udgiften i regnskabseksporten, og åbn det oprindelige bilag. En hurtig upload er kun nyttig, hvis registreringen stadig er brugbar, når processen er afsluttet.
Gem billeder og bilag i den gældende opbevaringsperiode
Opbevaringsperioden afhænger af landet, skattetypen og dokumentet. Fastlæg, hvem der har adgang til materialet, hvordan sikkerhedskopiering foregår, og hvordan økonomiafdelingen henter materialet frem, hvis en medarbejder fratræder, eller virksomheden skifter software.
For britisk momsdokumentation kræver HMRC VAT Notice 700/21 som hovedregel opbevaring i mindst seks år. Afsnit 6 og 8 skelner mellem udtrukne data og et gemt billede af fakturaen. Indtastning af udvalgte felter i et program udgør ikke en kopi af fakturaen. En gemt scanning med alle de oplysninger, der kræves til momsformål, kan erstatte originalen under de omstændigheder, der er beskrevet dér, medmindre originalen er nødvendig til et andet formål. Visse dokumenter skal opbevares i deres oprindelige form. Disse britiske regler er ikke opbevaringsregler, der gælder i alle lande.
Fra et foto af en kvittering til kontrollerede regnskabsdata
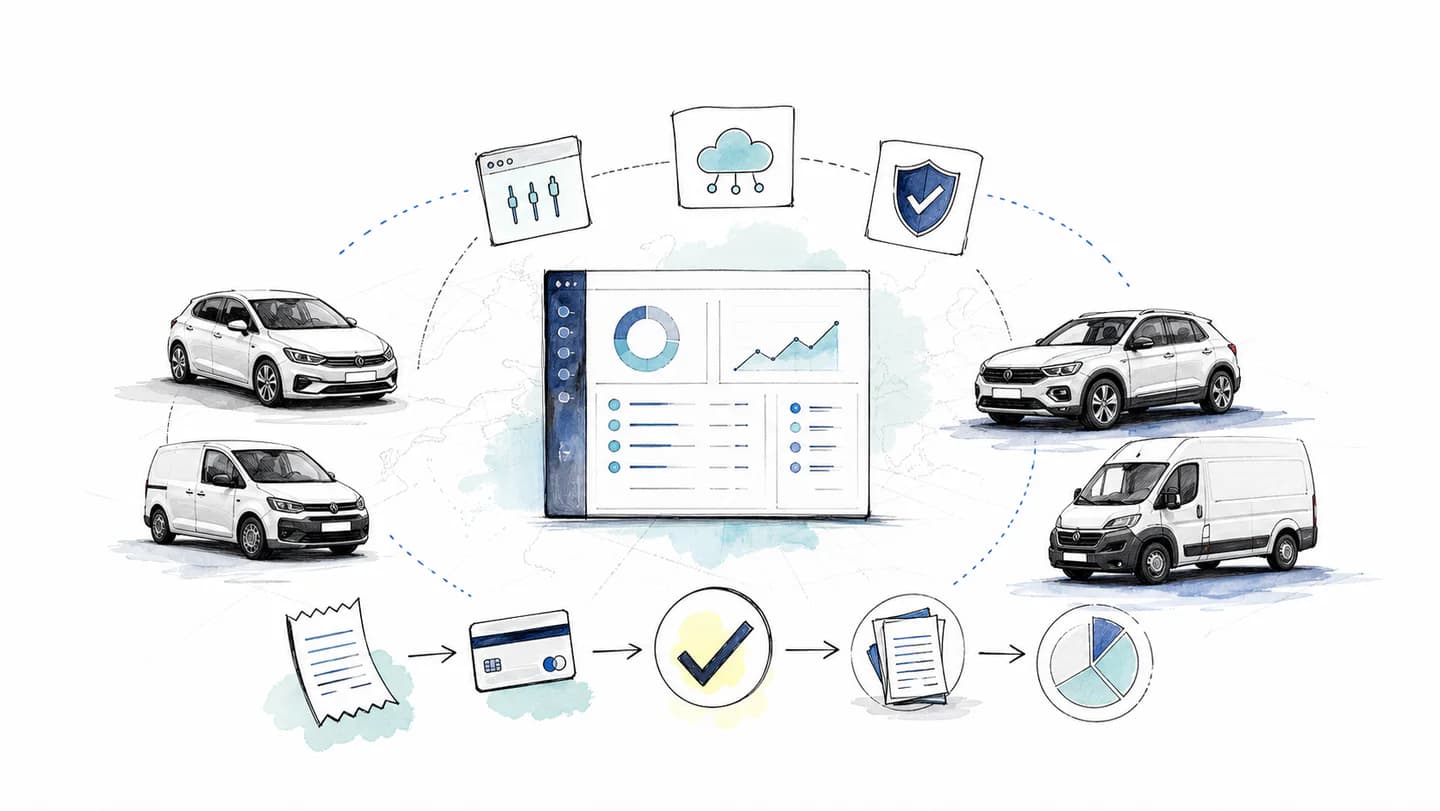
Med Rallys arbejdsgang til udgiftshåndtering sender medarbejderne kvitteringer og fakturaer via WhatsApp. Agenten hjælper med at indsamle manglende oplysninger, AutoMatch bruger oplysninger fra dokumenter og betalinger til at knytte poster sammen, og økonomiafdelingen gennemgår udestående poster i platformen.
Eksport til regnskabssystemet er næste trin i overdragelsen. Afprøv filformatet, de obligatoriske felter og adgangen til dokumenter sammen med din revisor. Lad usikre match og skattemæssige beslutninger indgå i gennemgangen; en læsbar scanning er udgangspunktet for en komplet udgiftspost.
Den britiske vejledning om opbevaring blev kontrolleret den 7. oktober 2026. Tjeklisten til registrering og testscenarierne er redaktionelle eksempler.