Lai ieskenētu čeku par uzņēmuma izdevumiem, nofotografējiet visu dokumentu tā, lai tas būtu ass un salasāms, salīdziniet nolasītos datus ar attēlu un pievienojiet čeku atbilstošajam izdevumu ierakstam. Kvalitatīvs skenējums ļauj finanšu komandai vēlāk izlasīt izdevumu apliecinošo dokumentu un saprast, kas iegādāts.
Praktisks kritērijs ir tas, vai cita persona var pārbaudīt izdevumu, nelūdzot jums vēlreiz sameklēt papīra dokumentu. Pirms iznīcināt jebkuru oriģinālu saskaņā ar uzņēmuma dokumentu glabāšanas politiku, izmantojiet tālāk sniegto kontrolsarakstu.
Uzņemiet salasāmu dokumenta attēlu
Iztaisnojiet čeku, novietojiet to uz kontrastējošas virsmas un izmantojiet vienmērīgu apgaismojumu. Turiet tālruni paralēli papīram. Izvairieties no ēnām un atspīdumiem un neaizsedziet ar pirkstiem piegādātāja nosaukumu vai nodokļu informāciju. Pirms liekā fona apgriešanas nofotografējiet čeku pilnā platumā ar visām malām.
Uzreiz pārbaudiet attēlu tādā izmērā, lai teksts būtu salasāms. Termopapīra izdrukas var izbalēt, tāpēc uzņemiet attēlu drīz pēc pirkuma. Ja kopējā summa vairs nav salasāma, pieprasiet piegādātājam dublikātu; palielinot kontrastu, nevar noteikt trūkstošu skaitli.
Ja čeks ir garš un vienā attēlā teksts kļūst pārāk sīks, uzņemiet vairākus attēlus ar daļēju pārklājumu un sakārtojiet tos secīgi. Saglabājiet tos kopā kā vienu dokumentu. Ja rēķins saņemts e-pastā vai čeks ir digitāls, saglabājiet oriģinālo failu, nevis uzņemiet ekrānuzņēmumu, kurā trūkst citas lapas vai pielikuma.
Pirms izdevuma apstiprināšanas pārbaudiet šos laukus
OCR nolasa tekstu no attēla. Tas var kļūdaini atpazīt datumu, decimālatdalītāju vai valūtu un nenosaka, vai pirkums ir saistīts ar uzņēmuma darbību.
| Lauks | Pārbaudiet atbilstību avotam |
|---|
| Piegādātājs | Komercnosaukums un rēķina rekvizīti, kas nepieciešami jūsu grāmatvedības uzskaitei |
| Datums | Pirkuma vai rēķina datums, kas var atšķirties no kartes darījuma iegrāmatošanas datuma |
| Pozīcijas | Kas iegādāts, tostarp personīgie pirkumi, kas jānodala pārbaudei |
| Kopsumma un valūta | Maksājamā summa, nevis starpsumma, samaksātā summa vai izdotais atlikums |
| Nodoklis | Piegādātāja nodokļu rekvizīti un summas; nenosakiet atskaitāmo PVN pēc kartes maksājuma kopsummas |
| Uzņēmējdarbības konteksts | Pircējs, pirkuma iemesls un saistītā komanda, projekts vai transportlīdzeklis |
| Maksājums | Vai maksāts ar uzņēmuma karti vai arī maksājis darbinieks vai cita persona |
Piemēram, apmaksājot 48 € rēķinu ar karti sterliņu mārciņās, no kartes var tikt ieturēta skaitliski atšķirīga summa. Saglabājiet gan dokumenta kopsummu 48 €, gan faktisko maksājuma summu sterliņu mārciņās. Ļaujiet finanšu komandai pārbaudīt valūtas kursu, komisijas maksas un nodokļu piemērošanu, nevis pārrakstiet vienu no summām, lai panāktu sakritību.
Piesaistiet dokumentu, neiegrāmatojot pirkumu divreiz
Čeks, rēķins un kartes darījums var attiekties uz vienu un to pašu pirkumu. Saglabājiet skaidri redzamu saikni starp tiem. Rēķinā ir norēķinu rekvizīti; čeks var apliecināt samaksu; kartes darījuma ieraksts palīdz identificēt maksājumu. Neviens no tiem atsevišķi ne vienmēr sniedz visu grāmatvedībai nepieciešamo informāciju.
Pirms jauna izdevumu ieraksta izveides pārbaudiet, vai pirkums jau nav reģistrēts. Vēlāk saņemtu rēķinu vai skaidrāku skenēto kopiju pievienojiet esošajam ierakstam. Atzīmējiet iespējamo dublikātu pārbaudei, nevis dzēsiet apliecinošos dokumentus tikai tāpēc, ka divas summas sakrīt.
Ja čeku nav iespējams atgūt, izmantojiet deklarāciju par trūkstošu čeku, lai dokumentētu notikušo un alternatīvos pierādījumus. Deklarācija automātiski neaizstāj PVN rēķinu un negarantē izdevumu atlīdzināšanu.
Veiciet pārbaudi ar pieciem čekiem
Izmantojiet savus dokumentus un pierakstiet rezultātu katrā rindā. Tie ir ieteikti testa scenāriji, nevis kāda produkta precizitātes mērījumu rezultāti.
| Pārbaudes dokuments | Kas pārbaudītājam būtu jāspēj noskaidrot |
|---|
| Parasts degvielas vai autostāvvietas čeks | Piegādātājs, datums, kopsumma un darījuma saimnieciskais mērķis ir skaidri salasāmi |
| Izbalējis termopapīra čeks | Neskaidrie lauki paliek atzīmēti; var pieprasīt dublikātu |
| Garš detalizēts čeks | Visas sadaļas ir iekļautas, un personīgie pirkumi ir identificējami |
| Čeks ārvalstu valūtā | Sākotnējā valūta un norēķinu valūta paliek nošķirtas |
| PDF rēķins ar vairākām lapām | Visas lapas ir saglabātas un piesaistītas pareizajiem izdevumiem |
Katrā testā fiksējiet, cik ilgs laiks darbiniekam bija vajadzīgs iesniegšanai, kuri lauki tika laboti, kādi pamatojuma dokumenti trūka un cik ilga bija pārbaude. Pēc tam atrodiet izdevumu ierakstu grāmatvedībai sagatavotajos datos un atveriet attaisnojuma dokumentu. Ātra augšupielāde ir noderīga tikai tad, ja ieraksts ir izmantojams arī procesa beigās.
Glabājiet attēlus un uzskaites datus noteikto laiku
Glabāšanas termiņš ir atkarīgs no valsts, nodokļa un dokumenta veida. Nosakiet, kam ir piekļuve dokumentiem, kā tiek veidotas rezerves kopijas un kā finanšu komanda var piekļūt dokumentiem, ja darbinieks aiziet no darba vai uzņēmums maina programmatūru.
Attiecībā uz Apvienotās Karalistes PVN uzskaites dokumentiem HMRC paziņojums par PVN 700/21 parasti paredz vismaz sešu gadu glabāšanas termiņu. Sadaļās 6 un 8 ir nošķirti no rēķina iegūtie dati un saglabāts rēķina attēls. Atsevišķu lauku ievadīšana programmatūrā nav rēķina kopija. Saglabāta skenēta kopija, kurā ir visa PVN uzskaitei nepieciešamā informācija, tur aprakstītajos apstākļos var aizstāt oriģinālu, ja vien oriģināls nav nepieciešams citam mērķim. Daži dokumenti jāsaglabā to sākotnējā formā. Šie Apvienotās Karalistes noteikumi nav visās valstīs piemērojamas dokumentu glabāšanas prasības.
No čeka fotoattēla līdz pārbaudītiem grāmatvedības datiem
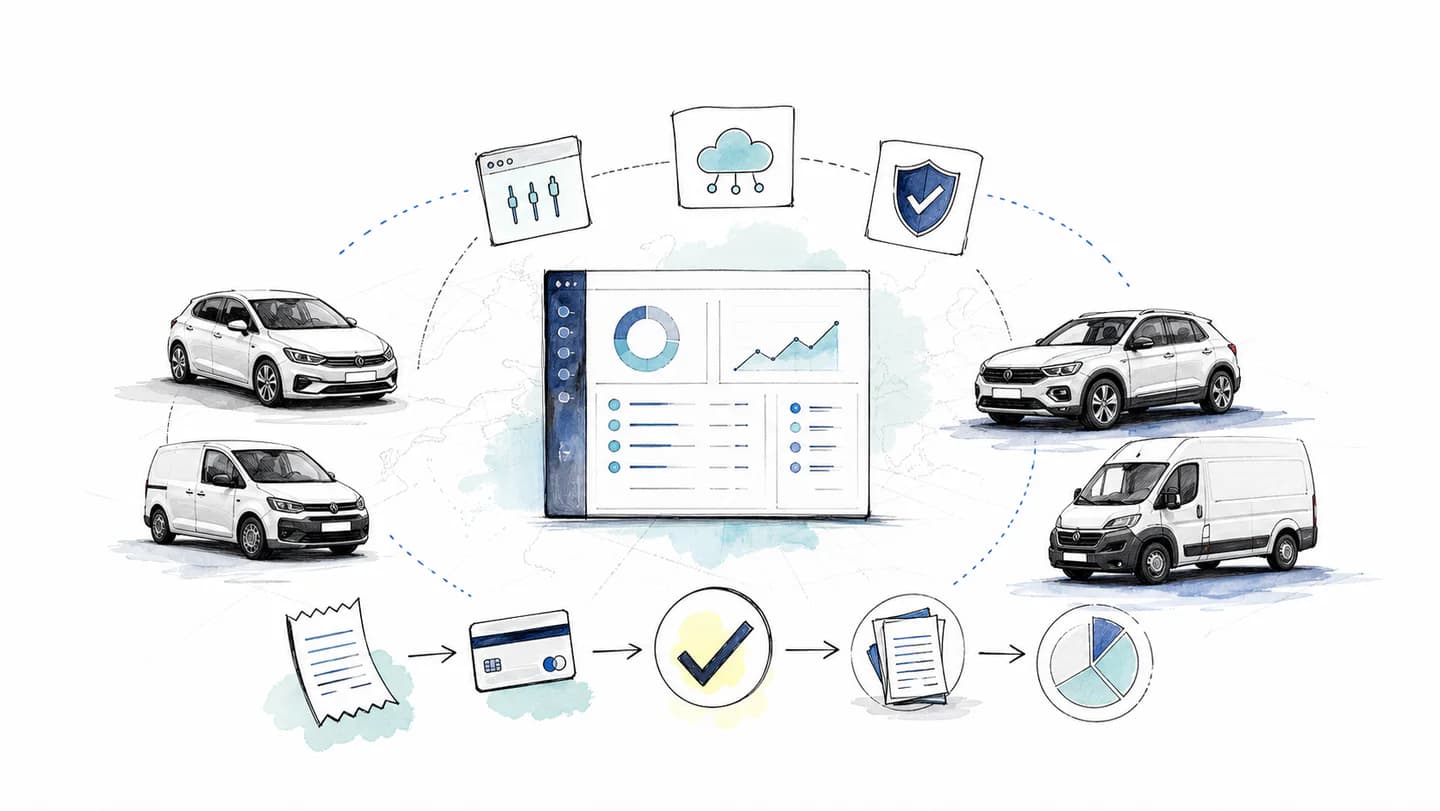
Izmantojot Rally izdevumu pārvaldības darbplūsmu, darbinieki sūta čekus un rēķinus WhatsApp lietotnē. Aģents palīdz iegūt trūkstošo informāciju, AutoMatch izmanto dokumentu un maksājumu kontekstu, lai sasaistītu ierakstus, savukārt finanšu komanda platformā pārskata neatrisinātās pozīcijas.
Eksportēšana grāmatvedībai ir nākamais solis datu nodošanā. Kopā ar grāmatvedi pārbaudiet faila formātu, obligātos laukus un piekļuvi dokumentiem. Neskaidros sasaistes gadījumus un lēmumus par nodokļu piemērošanu atstājiet pārskatīšanai; salasāms skenējums ir sākumpunkts pilnīgai izdevuma dokumentēšanai.
Apvienotās Karalistes norādījumi par glabāšanas termiņiem pārbaudīti 2026. gada 7. oktobrī. Datu fiksēšanas kontrolsaraksts un testēšanas scenāriji ir redakcijas veidoti piemēri.