Para escanear un recibo de un gasto de empresa, captura el documento completo y bien enfocado, coteja los datos extraídos con la imagen y adjúntalo al registro de gasto correspondiente. Un buen escaneado permite al equipo financiero leer el justificante y entender la compra más adelante.
La prueba práctica consiste en comprobar si otra persona puede revisar el gasto sin pedirte que vuelvas a buscar el documento en papel. Usa la siguiente lista de comprobación antes de desechar cualquier original conforme a la política de conservación de documentos de tu empresa.
Captura el documento de forma que sea legible
Alisa el recibo sobre una superficie que contraste con el papel y utiliza una iluminación uniforme. Mantén el móvil paralelo al papel. Evita las sombras, los reflejos y tapar con los dedos el nombre del proveedor o los datos fiscales. Captura todo el ancho y todos los bordes antes de recortar el fondo sobrante.
Revisa la imagen de inmediato a un tamaño que permita leerla. La impresión en papel térmico puede borrarse con el tiempo, así que haz la foto poco después de la compra. Si el importe total ya no se lee, solicita un duplicado al proveedor; aumentar el contraste no permite determinar una cifra que ha desaparecido.
Si el recibo es largo y el texto queda demasiado pequeño en una sola imagen, haz varias capturas con zonas solapadas y ordénalas. Guárdalas juntas en un único documento. Si se trata de una factura enviada por correo electrónico o de un recibo digital, conserva el archivo original en lugar de hacer una captura de pantalla que omita alguna otra página o archivo adjunto.
Revisa estos campos antes de aprobar el gasto
El OCR lee el texto de una imagen. Puede confundir una fecha, un separador decimal o una moneda, y no determina si una compra corresponde a la empresa.
| Campo | Comprobar con el original |
|---|
| Proveedor | Nombre comercial y datos de la factura necesarios para su tratamiento contable |
| Fecha | Fecha de compra o de factura, que puede diferir de la fecha de contabilización del cargo en la tarjeta |
| Artículos | Lo que se compró, incluidos los artículos de uso personal que deben separarse para su revisión |
| Total y moneda | El importe a pagar, no un subtotal, el importe entregado ni el cambio devuelto |
| Impuesto | Datos fiscales del proveedor e importes; no deduzcas el IVA deducible a partir del total pagado con tarjeta |
| Contexto empresarial | Quién lo compró, por qué y a qué equipo, proyecto o vehículo corresponde |
| Pago | Si se pagó con la tarjeta de empresa o si pagó el empleado u otra parte |
Por ejemplo, una factura de 48 € puede pagarse con una tarjeta en libras esterlinas por un importe numéricamente distinto. Conserva el total de 48 € del documento y el importe real del pago en libras esterlinas. Deja que el equipo financiero revise el tipo de cambio, las comisiones y el tratamiento fiscal en lugar de modificar un importe para forzar la coincidencia.
Vincula el documento sin registrar la compra dos veces
Un recibo, una factura y una operación con tarjeta pueden corresponder a una misma compra. Mantén visible la relación entre ellos. La factura aporta los datos de facturación; el recibo puede acreditar el pago; y el registro de la operación con tarjeta ayuda a identificar la liquidación. Ninguno de ellos por sí solo contiene necesariamente todos los datos necesarios para la contabilidad.
Antes de crear un nuevo gasto, comprueba si la compra ya está registrada. Adjunta a ese registro cualquier factura posterior o una copia escaneada más nítida. Marca los posibles duplicados para su revisión en lugar de eliminar justificantes solo porque coincidan dos importes.
Si no se puede recuperar un justificante, utiliza la declaración de justificante extraviado para dejar constancia de lo ocurrido y de las pruebas alternativas. Una declaración no sustituye automáticamente a una factura con IVA ni garantiza el reembolso.
Haz una prueba con cinco recibos
Usa tus propios documentos y anota el resultado en cada fila. Estos son casos de prueba sugeridos, no resultados de precisión medidos para ningún producto.
| Documento de prueba | Lo que debe poder determinar quien realiza la revisión |
|---|
| Recibo ordinario de combustible o aparcamiento | El proveedor, la fecha, el total y la finalidad empresarial son legibles |
| Ticket térmico descolorido | Los campos dudosos siguen marcados; se puede solicitar un duplicado |
| Ticket largo y desglosado | Todas las secciones están presentes y se pueden identificar los artículos de uso personal |
| Recibo en moneda extranjera | La divisa original y la de liquidación se mantienen diferenciadas |
| Factura PDF de varias páginas | Todas las páginas se conservan y se vinculan al gasto correcto |
En cada prueba, anota la hora de envío del empleado, los campos corregidos, los justificantes que faltan y el tiempo de revisión. Después, localiza el gasto en los datos exportados al sistema contable y abre el documento original. Una carga rápida solo es útil si el registro sigue siendo utilizable al final del proceso.
Conserva las imágenes y los registros durante el plazo aplicable
El plazo de conservación depende del país, del impuesto y del documento. Define quién puede acceder a los registros, cómo se realizan las copias de seguridad y cómo los recupera el equipo financiero si un empleado deja la empresa o si esta cambia de software.
En el caso de los registros del IVA en el Reino Unido, el aviso sobre el IVA 700/21 de HMRC exige, por lo general, conservarlos durante al menos seis años. Las secciones 6 y 8 distinguen entre los datos extraídos y la imagen conservada de una factura. Introducir determinados campos en un programa no equivale a conservar una copia de la factura. Una copia escaneada que se conserve con todos los datos exigidos a efectos del IVA puede sustituir al original en las circunstancias descritas en dicho aviso, salvo que el original sea necesario para otro fin. Algunos documentos deben conservarse en su formato original. Estas normas del Reino Unido no constituyen una norma de conservación aplicable a todos los países.
De una foto del recibo a datos contables revisados
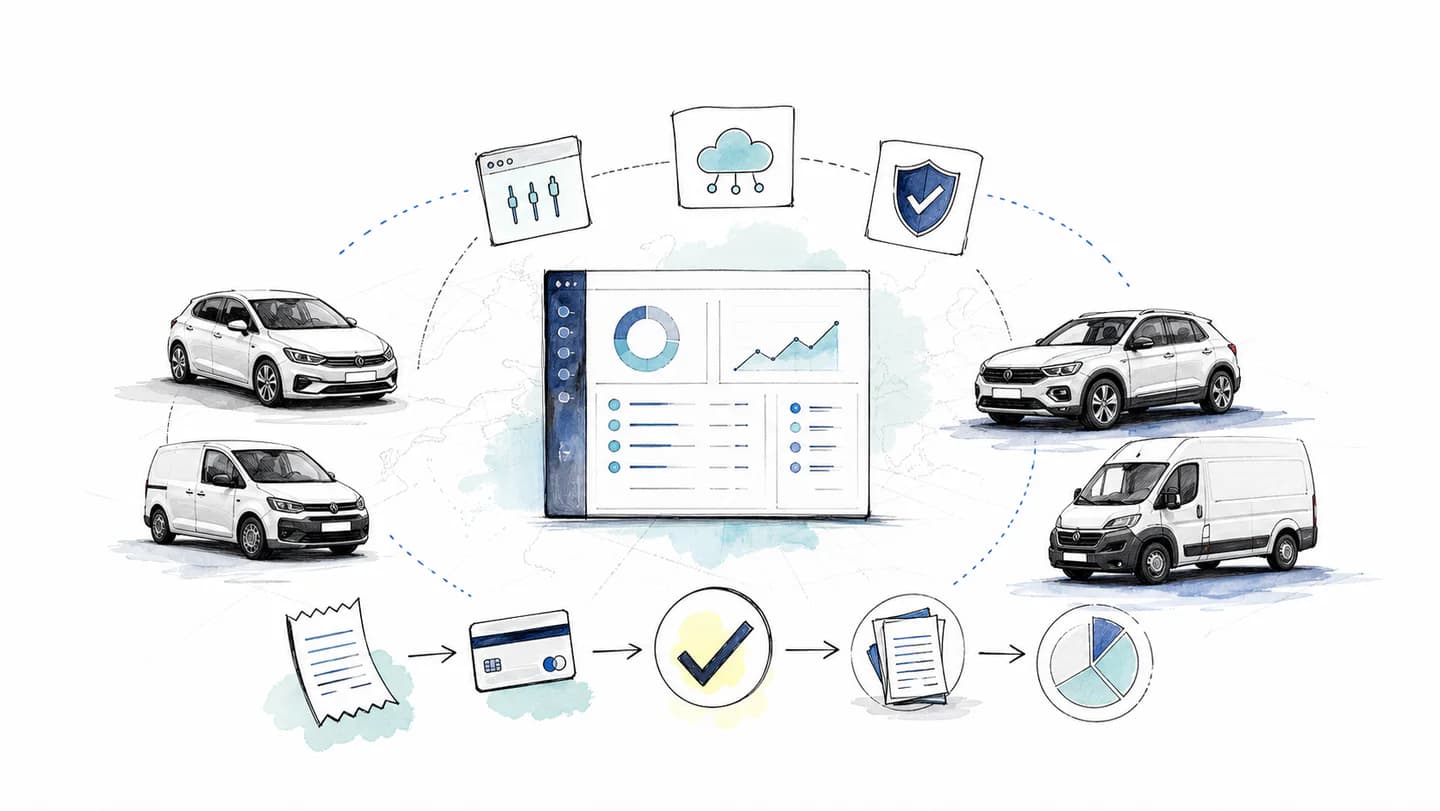
Con el flujo de gestión de gastos de Rally, los empleados envían recibos y facturas por WhatsApp. El agente ayuda a recopilar los datos que faltan, AutoMatch utiliza el contexto de los documentos y los pagos para vincular los registros, y el equipo financiero revisa los elementos pendientes en la plataforma.
Exportaciones contables permiten dar el siguiente paso en la entrega de información. Comprueba con tu asesor contable el formato del archivo, los campos obligatorios y el acceso a los documentos. Mantén las coincidencias dudosas y las decisiones fiscales en el proceso de revisión; un documento escaneado legible es el punto de partida para un registro completo del gasto.
Las directrices del Reino Unido sobre conservación de documentos se revisaron el 7 de octubre de 2026. La lista de comprobación para la captura y los casos de prueba son ejemplos editoriales.