Pour numériser un reçu correspondant à une dépense professionnelle, prenez une photo nette du document entier, vérifiez les informations extraites en les comparant à l’image, puis joignez-le à la dépense correspondante. Une numérisation réussie permet à l’équipe financière de lire le justificatif et de comprendre l’achat par la suite.
Le bon critère est de savoir si une autre personne peut vérifier la dépense sans vous demander de retrouver le justificatif papier. Utilisez la liste de contrôle ci-dessous avant de détruire un original, conformément à la politique de conservation de votre entreprise.
Numérisez un document lisible
Posez le reçu bien à plat sur une surface contrastée, avec un éclairage uniforme. Gardez votre téléphone parallèle au papier. Évitez les ombres, les reflets et les doigts sur le nom du fournisseur ou les informations fiscales. Photographiez le reçu sur toute sa largeur, avec tous ses bords visibles, avant de recadrer l’image pour supprimer l’arrière-plan superflu.
Vérifiez immédiatement l’image en l’affichant à une taille permettant de la lire. L’impression sur papier thermique peut s’effacer : photographiez donc le justificatif peu après l’achat. Si le total est déjà illisible, demandez un duplicata au fournisseur ; augmenter le contraste ne permet pas de retrouver un montant qui a disparu.
Si le reçu est long et que le texte est trop petit sur une seule image, prenez plusieurs photos avec des zones de chevauchement, dans l’ordre de lecture. Regroupez-les dans un seul document. Pour une facture reçue par e-mail ou un reçu numérique, conservez le fichier original plutôt que de faire une capture d’écran qui omet une autre page ou une pièce jointe.
Vérifiez ces champs avant d’approuver la dépense
La reconnaissance optique de caractères (OCR) lit le texte d’une image. Elle peut mal interpréter une date, un séparateur décimal ou une devise, et ne détermine pas si un achat est lié à l’activité de l’entreprise.
| Champ | Vérifier par rapport à la source |
|---|
| Fournisseur | Nom commercial et informations de facturation nécessaires à votre traitement comptable |
| Date | Date d’achat ou de facture, qui peut différer de la date de comptabilisation du paiement par carte |
| Articles | Les achats effectués, y compris les éventuels achats personnels à isoler pour vérification |
| Total et devise | Le montant dû, et non un sous-total, le montant versé ou la monnaie rendue |
| Taxe | Coordonnées fiscales du fournisseur et montants ; ne déduisez pas la TVA récupérable du total payé par carte |
| Contexte professionnel | Qui a effectué l’achat, pourquoi et pour quelle équipe, quel projet ou quel véhicule |
| Paiement | Indique si le paiement a été effectué avec la carte d’entreprise, par le salarié ou par un tiers |
Par exemple, une facture de 48 € peut être réglée avec une carte en livres sterling pour un montant numériquement différent. Conservez le total de 48 € figurant sur le document ainsi que le montant réellement payé en livres sterling. Laissez l’équipe financière vérifier le taux de change, les frais et le traitement fiscal, plutôt que de modifier un montant pour forcer la correspondance.
Rapprocher le justificatif sans enregistrer l’achat deux fois
Un reçu, une facture et une transaction par carte peuvent tous concerner le même achat. Gardez leur lien bien visible. La facture fournit les informations de facturation ; un reçu peut attester du paiement ; l’enregistrement de la transaction par carte aide à identifier le règlement. Aucun de ces éléments ne fournit nécessairement à lui seul toutes les informations nécessaires à la comptabilité.
Avant de créer une nouvelle dépense, vérifiez si l’achat est déjà enregistré. Joignez toute facture reçue ultérieurement ou toute version numérisée plus lisible à cet enregistrement. Signalez tout doublon potentiel pour vérification plutôt que de supprimer un justificatif au seul motif que deux montants sont identiques.
Si un justificatif ne peut pas être récupéré, utilisez la déclaration de justificatif manquant pour consigner les circonstances et les autres éléments de preuve. Une déclaration ne remplace pas automatiquement une facture avec TVA et ne garantit pas le remboursement.
Faites un test avec cinq reçus
Utilisez vos propres documents et notez le résultat pour chaque ligne. Il s’agit de suggestions de cas de test, et non de résultats mesurant la précision d’un produit.
| Document de test | Ce que la personne chargée du contrôle doit pouvoir établir |
|---|
| Reçu classique de carburant ou de stationnement | Le fournisseur, la date, le montant total et le motif professionnel sont lisibles |
| Ticket thermique effacé | Les champs incertains restent signalés ; un duplicata peut être demandé |
| Long ticket détaillé | Toutes les sections sont présentes et les achats personnels peuvent être identifiés |
| Reçu en devise étrangère | La devise d’origine et la devise de règlement restent distinctes |
| Facture PDF de plusieurs pages | Toutes les pages sont conservées et rattachées à la bonne dépense |
Pour chaque test, notez le temps nécessaire au salarié pour soumettre la dépense, les champs corrigés, les justificatifs manquants et le temps de vérification. Retrouvez ensuite la dépense dans l’export comptable et ouvrez le document source. Un téléversement rapide n’est utile que si les données restent exploitables à la fin du processus.
Conservez les images et les documents pendant la durée applicable
La durée de conservation dépend du pays, de l’impôt concerné et du type de document. Définissez qui peut accéder aux documents, comment les sauvegardes sont gérées et comment l’équipe financière peut les récupérer si un salarié quitte l’entreprise ou si celle-ci change de logiciel.
Pour les documents relatifs à la TVA au Royaume-Uni, la notice de HMRC sur la TVA 700/21 impose généralement une durée de conservation d’au moins six ans. Les sections 6 et 8 distinguent les données extraites de l’image conservée d’une facture. La saisie de certains champs dans un logiciel ne constitue pas une copie de la facture. Une version numérisée conservée contenant toutes les informations requises pour la TVA peut remplacer l’original dans les circonstances qui y sont décrites, sauf si l’original est nécessaire à une autre fin. Certains documents doivent être conservés sous leur forme originale. Ces règles britanniques de conservation ne s’appliquent pas à tous les pays.
D’une photo de reçu à des données comptables vérifiées
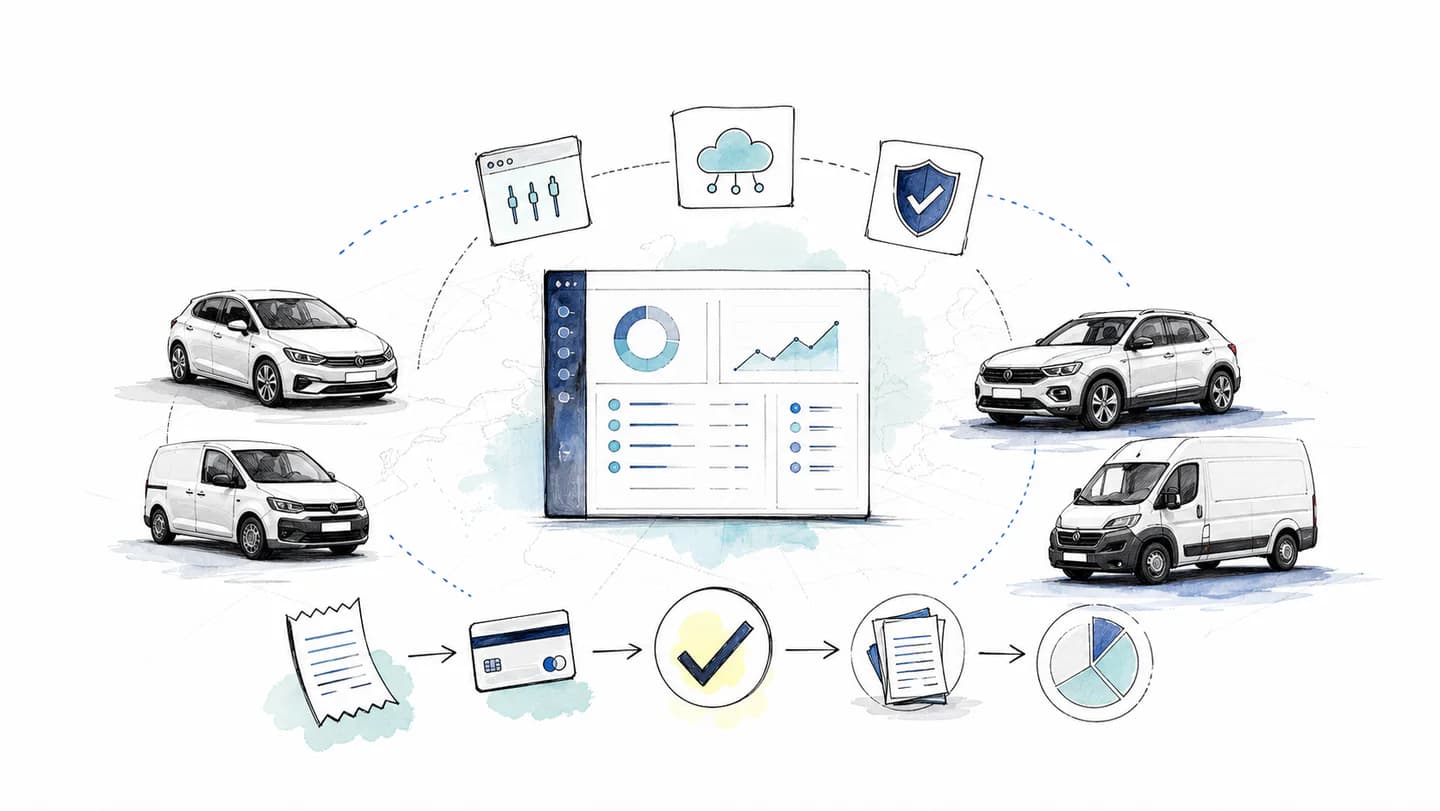
Avec le processus de gestion des dépenses de Rally, les employés envoient leurs reçus et factures via WhatsApp. L’agent aide à recueillir les informations manquantes, AutoMatch s’appuie sur le contexte des documents et des paiements pour rapprocher les éléments correspondants, et l’équipe financière examine les éléments en attente sur la plateforme.
Les exports comptables permettent de passer à l’étape suivante de la transmission. Testez le format du fichier, les champs requis et l’accès aux documents avec votre comptable. Maintenez les rapprochements incertains et les décisions fiscales dans le circuit de vérification ; un document numérisé lisible est le point de départ d’un dossier de dépense complet.
Les recommandations britanniques en matière de conservation ont été vérifiées le 7 octobre 2026. La liste de contrôle pour la saisie et les cas de test sont des exemples fournis à titre illustratif.