Le processus de rapprochement des factures consiste à vérifier qu’une facture fournisseur correspond à ce que l’entreprise a commandé et, si nécessaire, à ce qu’elle a reçu. Il permet également de déterminer si l’achat a déjà été payé. Pour être utile, ce processus doit transmettre les écarts à une personne capable de les résoudre avant qu’un montant erroné ne soit approuvé ou qu’un paiement ne soit effectué en double.
Commencez par déterminer les justificatifs nécessaires pour votre achat. Une facture liée à une commande approuvée, un achat par carte effectué par un salarié et une facture de service récurrent peuvent être soumis à des contrôles différents.
Rapprochement des factures à deux et à trois pièces
| Méthode | Comparer | Question traitée |
|---|
| Rapprochement à deux éléments | Facture et bon de commande | La facture respecte-t-elle la quantité, le prix et les conditions de la commande approuvée ? |
| Rapprochement à trois éléments | Facture, bon de commande et justificatif de réception ou d’acceptation de la prestation | La facture correspond-elle aussi à ce qui a été reçu ou accepté ? |
| Rapprochement d’un document et d’un paiement | Facture ou reçu et transaction | Quel paiement correspond à cet achat, et cet achat a-t-il déjà été réglé ? |
Ces contrôles peuvent coexister. Le rapprochement d’une transaction par carte avec une facture ne permet pas d’établir qu’un bon de commande a été approuvé ou qu’une livraison était complète. De même, un bon de commande ne prouve pas que le fournisseur a été payé.
Pour les achats sans bon de commande, définissez les justificatifs d’approbation à fournir à la place : le nom du responsable budgétaire, les conditions convenues et la confirmation de la réception des biens ou services. Ne créez pas de bon de commande a posteriori pour masquer l’absence de contrôle.
Une méthode pratique en six étapes
- Capturez la facture dans son intégralité. Conservez toutes les pages, les coordonnées du fournisseur, la référence de la facture, les dates, la devise, les informations fiscales et les conditions de paiement. Conservez le document source avec les champs extraits.
- Identifiez l’achat et l’entité juridique. Retrouvez la commande, le contrat ou la demande approuvée correspondante. Vérifiez que l’entité facturée est bien celle qui a effectué l’achat.
- Vérifiez les lignes de facture et les conditions. Comparez les quantités, les prix unitaires, les remises, les frais de transport et les frais convenus. Vérifiez séparément le traitement fiscal ; la concordance du total ne suffit pas à établir la déductibilité de la TVA.
- Confirmez la réception ou l’acceptation lorsque cela est requis. Utilisez les justificatifs de livraison ou l’approbation du responsable du service. Distinguez une livraison partielle d’une commande entièrement exécutée.
- Traitez les exceptions et vérifiez les paiements existants. Consignez l’écart, la personne qui en est responsable et les justificatifs. Associez tout paiement par carte, acompte ou avoir avant d’autoriser un paiement supplémentaire.
- Approuvez, comptabilisez et réglez selon la procédure convenue. Distinguez la comptabilisation, l’approbation et le statut du paiement. Une dette peut devoir être comptabilisée avant son règlement ; le calendrier de paiement dépend du contrat et des contrôles internes de l’entreprise.
Pour une capture de qualité, utilisez la liste de contrôle pour la numérisation des reçus. Le choix du logiciel est une décision distincte, abordée dans le guide des logiciels de traitement des factures.
Exemple concret : 100 unités commandées, 80 reçues
Une entreprise commande 100 pièces de rechange à 12 £ l’unité, hors TVA. Le bon de livraison confirme la réception de 80 pièces, mais la facture en compte 100.
| Enregistrement | Quantité | Montant hors TVA |
|---|
| Bon de commande | 100 | 1 200 £ |
| Marchandises reçues | 80 | 960 £ |
| Facture fournisseur | 100 | 1 200 £ |
| Écart à analyser | 20 | 240 £ |
Le rapprochement des deux documents concorde avec la commande. Le troisième document révèle l’écart de quantité de 240 £. Demandez à l’équipe chargée de la réception si les 20 autres pièces sont en cours d’acheminement, manquantes ou refusées, puis obtenez la réponse du fournisseur.
Selon le contrat et la solution convenue, la prochaine étape peut consister à finaliser la livraison, à émettre une facture rectifiée ou un avoir, ou à approuver un paiement partiel convenu. L’écart constaté ne suffit pas, à lui seul, à établir un droit de suspendre unilatéralement le paiement. Consignez le résultat et conservez les éléments de preuve d’origine.
Un tableau de suivi des écarts pour l’équipe financière
Consignez chaque problème non résolu sur une ligne distincte, en indiquant un responsable et la prochaine action à effectuer. Convenez explicitement des seuils de tolérance pour l’approbation, plutôt que de modifier les quantités sans le signaler pour faire concorder les données.
| Exception | Justificatifs à collecter | Décision à consigner |
|---|
| Écart de quantité | Commande, bon de livraison et confirmation de l’équipe de réception | Livraison restante, quantité acceptée ou correction du fournisseur |
| Écart de prix | Devis accepté, commande et tout avenant approuvé | Prix correct ou modification autorisée |
| Doublon possible | Fournisseur, référence de facture, montant et dépense/paiement existant | Même achat, facture distincte valide ou correction |
| Approbation manquante | Document du responsable budgétaire et motif professionnel | Approuver, refuser ou demander des justificatifs complémentaires |
| Manque de justificatifs fiscaux | Facture du fournisseur et informations fiscales pertinentes | Demander des justificatifs corrigés et confirmer le traitement comptable |
| Écart de devise | Devise de facturation, montant réglé et frais applicables | Expliquer l’écart sans modifier la facture d’origine |
| Avoir ou retour | Facture d’origine, preuve de retour et avoir fournisseur | Imputer l’avoir et vérifier le solde restant |
| Changement de coordonnées bancaires du fournisseur | Confirmation indépendante à l’aide des coordonnées connues | Approuver la modification vérifiée selon la procédure autorisée |
Ne vérifiez pas de nouvelles coordonnées bancaires en vous contentant de répondre au message demandant le changement. Utilisez un canal de contact déjà établi avec le fournisseur et effectuez cette vérification séparément de l’approbation du paiement.
Comment Rally vous aide
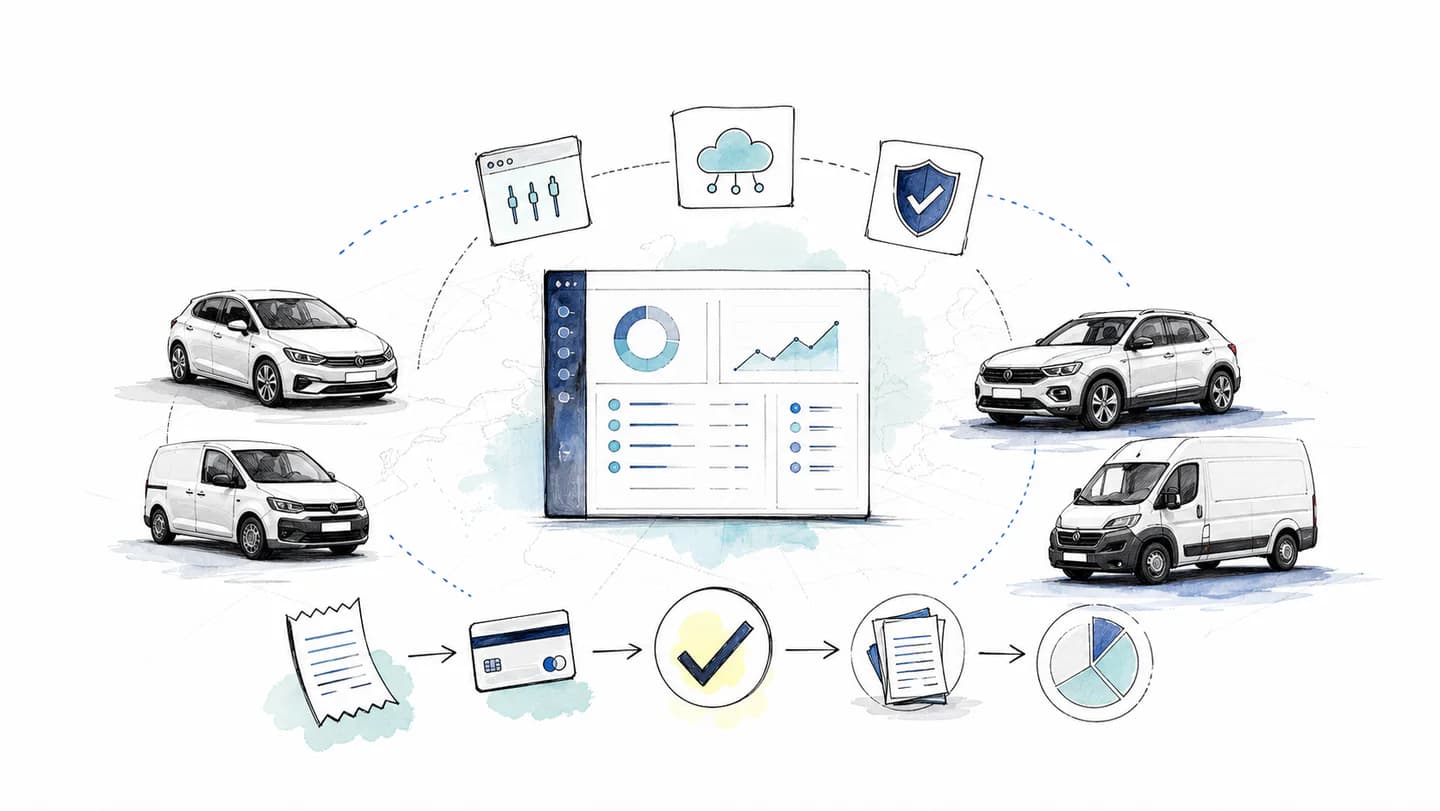
Pour les achats réglés avec les cartes Rally, les employés envoient leurs reçus et factures via WhatsApp. AutoMatch aide à rapprocher les documents et les transactions, et l’équipe financière vérifie les informations manquantes et les exceptions avant de préparer les exports comptables.
Cela facilite la partie du processus qui va du document au paiement. Cela ne fait pas de Rally un système d’approbation des bons de commande, ne vaut pas acceptation de la livraison et ne déclenche pas le paiement automatique d’une facture fournisseur. Définissez clairement ces responsabilités lors de la conception du workflow.
Si un paiement par carte n’est pas encore finalisé, le guide des transactions en attente explique pourquoi le montant réservé peut différer du montant finalement débité. Vérifiez le statut du paiement existant avant de demander à quiconque de payer à nouveau.