Beim Rechnungsabgleich wird geprüft, ob die Rechnung eines Lieferanten mit der Bestellung des Unternehmens und, falls erforderlich, mit der erhaltenen Lieferung übereinstimmt. Dabei wird auch festgestellt, ob der Einkauf bereits bezahlt wurde. Ein sinnvoller Prozess leitet Abweichungen an eine Person weiter, die sie klären kann, bevor ein falscher Betrag freigegeben oder doppelt bezahlt wird.
Klären Sie zunächst, welche Unterlagen Sie für Ihren Einkauf benötigen. Für eine Rechnung zu einer genehmigten Bestellung, einen Kartenkauf durch einen Mitarbeitenden und eine wiederkehrende Dienstleistungsrechnung können unterschiedliche Kontrollverfahren gelten.
Zwei-Wege- und Drei-Wege-Rechnungsabgleich
| Methode | Vergleichen | Beantwortete Frage |
|---|
| Zwei-Wege-Abgleich | Rechnung und Bestellung | Stimmt die Rechnung in Menge, Preis und Konditionen mit der genehmigten Bestellung überein? |
| Drei-Wege-Abgleich | Rechnung, Bestellung und Nachweis des Wareneingangs oder der Leistungsabnahme | Stimmt die Rechnung auch mit dem überein, was empfangen oder abgenommen wurde? |
| Zuordnung eines Dokuments zu einer Zahlung | Rechnung oder Beleg und Transaktion | Welche Zahlung gehört zu diesem Kauf, und ist er bereits bezahlt? |
Diese Prüfungen können parallel erfolgen. Die Zuordnung einer Kartentransaktion zu einer Rechnung belegt nicht, dass eine Bestellung genehmigt wurde oder eine Lieferung vollständig war. Ebenso wenig beweist eine Bestellung, dass der Lieferant bezahlt wurde.
Legen Sie für Einkäufe ohne Bestellung fest, welche alternativen Nachweise für die Freigabe erforderlich sind: die Angabe des zuständigen Budgetverantwortlichen, die vereinbarten Konditionen und die Bestätigung, dass die Waren oder Dienstleistungen empfangen wurden. Erfinden Sie nicht nachträglich eine Bestellung, um eine fehlende Kontrolle zu verschleiern.
Ein praxisnaher Prozess in sechs Schritten
- Erfassen Sie die vollständige Rechnung. Bewahren Sie alle Seiten, Lieferantenangaben, die Rechnungsreferenz, Datumsangaben, Währung, Steuerinformationen und Zahlungsbedingungen auf. Bewahren Sie das Originaldokument zusammen mit allen extrahierten Feldern auf.
- Ermitteln Sie den Kauf und die juristische Person. Suchen Sie die zugehörige Bestellung, den Vertrag oder den genehmigten Antrag. Prüfen Sie, ob die Rechnung an die juristische Person ausgestellt ist, die den Kauf getätigt hat.
- Prüfen Sie Positionen und Konditionen. Vergleichen Sie Mengen, Einzelpreise, Rabatte, Frachtkosten und vereinbarte Gebühren. Prüfen Sie die steuerliche Behandlung gesondert; ein übereinstimmender Gesamtbetrag belegt keinen Anspruch auf Vorsteuerabzug.
- Bestätigen Sie den Empfang oder die Abnahme, falls erforderlich. Nutzen Sie Liefernachweise oder die Freigabe der für die Leistung verantwortlichen Person. Unterscheiden Sie zwischen einer Teillieferung und einem vollständig ausgeführten Auftrag.
- Klären Sie Ausnahmefälle und prüfen Sie bestehende Zahlungen. Erfassen Sie die Differenz, die dafür verantwortliche Person und die Belege. Verknüpfen Sie alle zugehörigen Kartenzahlungen, Anzahlungen oder Gutschriften, bevor Sie eine zusätzliche Zahlung freigeben.
- Genehmigen, erfassen und begleichen Sie gemäß dem vereinbarten Verfahren. Unterscheiden Sie zwischen buchhalterischer Erfassung, Genehmigung und Zahlungsstatus. Eine Verbindlichkeit muss gegebenenfalls vor der Zahlung erfasst werden; der Zahlungszeitpunkt richtet sich nach dem Vertrag und den internen Kontrollvorgaben des Unternehmens.
Für eine gute Erfassungsqualität nutzen Sie die Checkliste zum Scannen von Belegen. Die Softwareauswahl ist eine eigenständige Entscheidung und wird im Leitfaden zu Software für die Rechnungsverarbeitung behandelt.
Praxisbeispiel: 100 bestellt, 80 erhalten
Ein Unternehmen bestellt 100 Ersatzteile zu je 12 £ zuzüglich Mehrwertsteuer. Der Lieferschein bestätigt 80 Teile, die Rechnung berechnet jedoch 100 Teile.
| Eintrag | Menge | Betrag ohne MwSt. |
|---|
| Bestellung | 100 | 1.200 £ |
| Wareneingang | 80 | 960 £ |
| Lieferantenrechnung | 100 | 1.200 £ |
| Zu klärende Differenz | 20 | 240 £ |
Der Zwei-Wege-Abgleich stimmt mit der Bestellung überein. Der dritte Datensatz zeigt eine Mengendifferenz im Wert von 240 £. Fragen Sie das Wareneingangsteam, ob die übrigen 20 Teile noch unterwegs sind, fehlen oder zurückgewiesen wurden, und holen Sie anschließend eine Stellungnahme des Lieferanten ein.
Je nach Vertrag und vereinbarter Lösung kann der nächste Schritt darin bestehen, die Lieferung abzuschließen, eine korrigierte Rechnung oder Gutschrift auszustellen oder eine vereinbarte Teilzahlung freizugeben. Die Abweichung allein begründet kein Recht, die Zahlung einseitig zurückzuhalten. Dokumentieren Sie das Ergebnis und bewahren Sie die ursprünglichen Nachweise auf.
Arbeitsblatt für das Finanzteam: Abweichungen
Erfassen Sie jeden ungeklärten Punkt in einer eigenen Zeile, jeweils mit einer verantwortlichen Person und dem nächsten Schritt. Vereinbaren Sie ausdrücklich, welche Abweichungen bei der Freigabe zulässig sind, statt Mengenangaben stillschweigend zu ändern, damit die Aufzeichnungen übereinstimmen.
| Ausnahme | Zu erfassende Nachweise | Zu dokumentierende Entscheidung |
|---|
| Mengendifferenz | Bestellung, Lieferschein und Bestätigung des Wareneingangsteams | Restlieferung, abgenommene Menge oder Korrektur durch den Lieferanten |
| Preisdifferenz | Vereinbartes Angebot, Bestellung und etwaige genehmigte Änderungen | Korrekter Preis oder genehmigte Änderung |
| Mögliches Duplikat | Lieferant, Rechnungsreferenz, Betrag und bestehende Ausgabe/Zahlung | Derselbe Einkauf, gültige separate Rechnung oder Korrektur |
| Fehlende Genehmigung | Dokumentation des Budgetverantwortlichen und geschäftlicher Zweck | Genehmigen, ablehnen oder weitere Nachweise anfordern |
| Lücke bei steuerlichen Nachweisen | Lieferantenrechnung und relevante Steuerangaben | Korrigierte Belege anfordern und buchhalterische Behandlung bestätigen |
| Währungsdifferenz | Rechnungswährung, Abrechnungsbetrag und anfallende Gebühren | Differenz erklären, ohne die Originalrechnung zu ändern |
| Gutschrift oder Rückgabe | Originalrechnung, Retourennachweis und Lieferantengutschrift | Gutschrift zuordnen und Restbetrag prüfen |
| Änderung der Bankverbindung eines Lieferanten | Unabhängige Bestätigung über bekannte Kontaktdaten | Geprüfte Änderung im autorisierten Verfahren freigeben |
Bestätigen Sie neue Bankdaten nicht allein durch eine Antwort auf die Nachricht, in der die Änderung angefordert wird. Nutzen Sie einen bereits etablierten Kontaktweg zum Lieferanten und halten Sie die Überprüfung von der Zahlungsfreigabe getrennt.
Wo Rally unterstützt
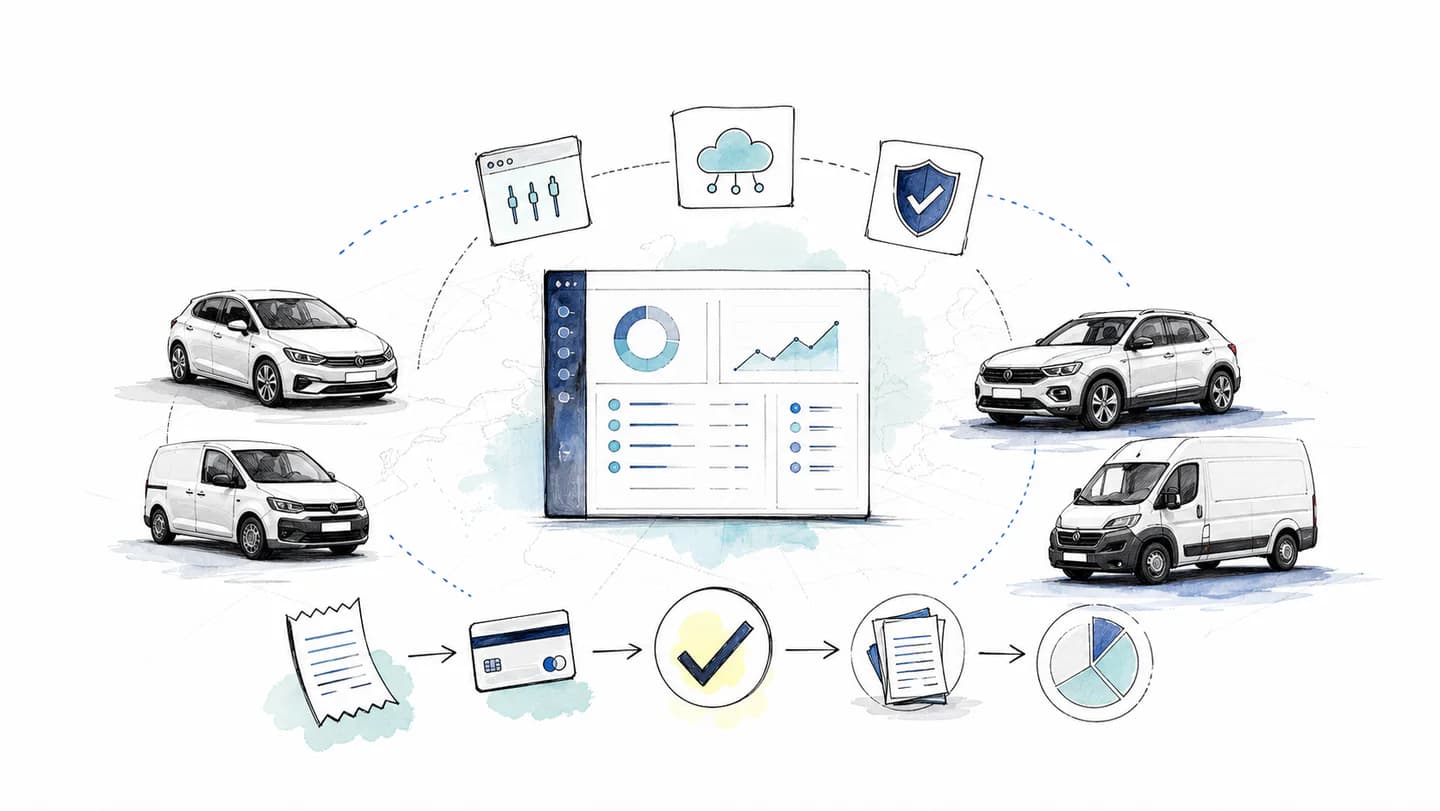
Bei Einkäufen, die mit Rally-Karten bezahlt werden, senden Mitarbeitende Belege und Rechnungen per WhatsApp. AutoMatch hilft dabei, Dokumente und Transaktionen einander zuzuordnen. Das Finanzteam prüft fehlende Angaben und Ausnahmefälle, bevor es Exporte für die Buchhaltung vorbereitet.
Das unterstützt den Prozess vom Beleg bis zur Zahlung. Rally wird dadurch jedoch weder zu einem System zur Bestellfreigabe, noch bestätigt es die Abnahme einer Lieferung oder bezahlt automatisch eine Lieferantenrechnung. Legen Sie bei der Gestaltung des Workflows klar fest, wer für diese Aufgaben verantwortlich ist.
Wenn eine Kartenzahlung noch nicht abgeschlossen ist, erklärt der Leitfaden zu ausstehenden Transaktionen, warum ein reservierter Betrag vom endgültig abgebuchten Betrag abweichen kann. Prüfen Sie, ob die bestehende Zahlung erfolgt ist, bevor Sie jemanden bitten, erneut zu bezahlen.