Um einen Beleg für eine Geschäftsausgabe zu scannen, erfassen Sie das gesamte Dokument scharf, gleichen Sie die ausgelesenen Angaben mit dem Bild ab und ordnen Sie den Beleg der richtigen Ausgabe zu. Ein guter Scan ermöglicht es der Finanzabteilung, den Beleg auch später noch zu lesen und den Kauf nachzuvollziehen.
Entscheidend ist, ob eine andere Person die Ausgabe prüfen kann, ohne Sie bitten zu müssen, den Papierbeleg erneut herauszusuchen. Nutzen Sie die folgende Checkliste, bevor Sie Originale gemäß den Aufbewahrungsrichtlinien Ihres Unternehmens entsorgen.
Erfassen Sie das Dokument gut lesbar
Legen Sie den Beleg flach auf eine kontrastreiche Unterlage und sorgen Sie für gleichmäßiges Licht. Halten Sie Ihr Smartphone parallel zum Papier. Vermeiden Sie Schatten und Spiegelungen und verdecken Sie weder den Lieferantennamen noch die Steuerangaben mit den Fingern. Erfassen Sie die gesamte Breite und alle Ränder, bevor Sie den überschüssigen Hintergrund wegschneiden.
Prüfen Sie das Bild sofort in einer gut lesbaren Größe. Thermopapier kann verblassen. Fotografieren Sie den Beleg daher zeitnah nach dem Kauf. Wenn der Gesamtbetrag bereits unleserlich ist, fordern Sie beim Lieferanten ein Duplikat an. Ein höherer Kontrast kann eine fehlende Zahl nicht wiederherstellen.
Bei einem langen Beleg verwenden Sie überlappende Bilder in der richtigen Reihenfolge, falls der Text auf einem einzigen Bild zu klein wäre. Fassen Sie die Bilder zu einem Dokument zusammen. Bei einer per E-Mail erhaltenen Rechnung oder einem digitalen Beleg bewahren Sie die Originaldatei auf, statt einen Screenshot zu erstellen, auf dem eine weitere Seite oder ein Anhang fehlt.
Prüfen Sie diese Felder, bevor Sie die Ausgabe genehmigen
OCR liest Text aus einem Bild aus. Dabei können Datum, Dezimaltrennzeichen oder Währung verwechselt werden. OCR entscheidet nicht, ob ein Kauf betrieblich veranlasst ist.
| Feld | Mit der Quelle abgleichen |
|---|
| Lieferant | Geschäftsname und die für Ihre Buchhaltung erforderlichen Rechnungsangaben |
| Datum | Kauf- oder Rechnungsdatum, das vom Buchungsdatum der Kartenzahlung abweichen kann |
| Positionen | Was gekauft wurde, einschließlich etwaiger privater Posten, die zur Prüfung getrennt auszuweisen sind |
| Gesamtbetrag und Währung | Der fällige Betrag, nicht die Zwischensumme, der übergebene Betrag oder das Rückgeld |
| Steuer | Steuerangaben und Beträge des Lieferanten; abziehbare Vorsteuer nicht aus dem Gesamtbetrag der Kartenzahlung ableiten |
| Geschäftlicher Kontext | Wer hat es gekauft, warum und für welches Team, Projekt oder Fahrzeug? |
| Zahlung | Ob die Zahlung per Firmenkarte, durch den Mitarbeiter oder durch Dritte erfolgte |
Eine Rechnung über 48 € kann beispielsweise bei der Zahlung mit einer in Pfund Sterling geführten Karte mit einem anderen Zahlenbetrag abgerechnet werden. Behalten Sie sowohl den Beleggesamtbetrag von 48 € als auch den tatsächlich gezahlten Betrag in Pfund Sterling bei. Lassen Sie die Finanzabteilung Wechselkurs, Gebühren und steuerliche Behandlung prüfen, statt einen Betrag zu überschreiben, um eine Übereinstimmung zu erzwingen.
Beleg zuordnen, ohne den Kauf doppelt zu erfassen
Ein Zahlungsbeleg, eine Rechnung und eine Kartentransaktion können sich auf denselben Kauf beziehen. Halten Sie diesen Zusammenhang nachvollziehbar. Die Rechnung enthält die Rechnungsangaben; ein Zahlungsbeleg kann die Zahlung nachweisen; der Kartentransaktionsdatensatz hilft, die Zahlung zuzuordnen. Keines dieser Dokumente allein enthält zwangsläufig alle für die Buchhaltung erforderlichen Angaben.
Prüfen Sie vor dem Anlegen einer neuen Ausgabe, ob der Kauf bereits erfasst ist. Fügen Sie eine später eingegangene Rechnung oder einen besser lesbaren Scan dem vorhandenen Eintrag hinzu. Markieren Sie eine mögliche Dublette zur Prüfung, statt Belege allein deshalb zu löschen, weil zwei Beträge übereinstimmen.
Wenn sich ein Beleg nicht wiederbeschaffen lässt, nutzen Sie die Erklärung zum fehlenden Beleg, um den Sachverhalt und alternative Nachweise zu dokumentieren. Eine solche Erklärung ersetzt nicht automatisch eine Rechnung mit Umsatzsteuerausweis und garantiert keine Erstattung.
Machen Sie einen Test mit fünf Belegen
Verwenden Sie Ihre eigenen Dokumente und halten Sie das Ergebnis für jede Zeile fest. Dies sind vorgeschlagene Testfälle, keine gemessenen Genauigkeitsergebnisse für ein Produkt.
| Testdokument | Was ein Prüfer feststellen können sollte |
|---|
| Normaler Tank- oder Parkbeleg | Lieferant, Datum, Gesamtbetrag und Geschäftszweck sind lesbar |
| Verblasster Thermobeleg | Unklare Felder bleiben markiert; eine Zweitschrift kann angefordert werden |
| Langer Beleg mit Einzelpositionen | Alle Abschnitte sind vorhanden und private Posten lassen sich erkennen |
| Beleg in Fremdwährung | Ursprungswährung und Abrechnungswährung bleiben getrennt |
| Mehrseitige PDF-Rechnung | Alle Seiten sind aufbewahrt und mit der richtigen Ausgabe verknüpft |
Notieren Sie bei jedem Test den Zeitaufwand des Mitarbeiters für die Einreichung, die korrigierten Felder, die fehlenden Nachweise und den Zeitaufwand für die Prüfung. Rufen Sie anschließend die Ausgabe aus dem Buchhaltungsexport ab und öffnen Sie den Originalbeleg. Ein schneller Upload ist nur dann nützlich, wenn der Datensatz auch am Ende des Prozesses noch nutzbar ist.
Bilder und Unterlagen für den geltenden Zeitraum aufbewahren
Die Aufbewahrungsfristen hängen vom Land, der Steuerart und dem Dokument ab. Legen Sie fest, wer auf die Unterlagen zugreifen darf, wie die Datensicherung funktioniert und wie die Finanzabteilung die Unterlagen abruft, wenn Mitarbeitende das Unternehmen verlassen oder das Unternehmen die Software wechselt.
Für Umsatzsteuerunterlagen im Vereinigten Königreich schreibt HMRC VAT Notice 700/21 grundsätzlich eine Aufbewahrungsfrist von mindestens sechs Jahren vor. Die Abschnitte 6 und 8 unterscheiden zwischen extrahierten Daten und einem aufbewahrten Rechnungsabbild. Die Eingabe ausgewählter Felder in eine Software stellt keine Rechnungskopie dar. Ein aufbewahrter Scan, der alle umsatzsteuerlich erforderlichen Angaben enthält, kann unter den dort beschriebenen Umständen das Original ersetzen, sofern dieses nicht für einen anderen Zweck benötigt wird. Einige Dokumente müssen in ihrer ursprünglichen Form aufbewahrt werden. Diese britischen Vorschriften gelten nicht als Aufbewahrungsregel für jedes Land.
Vom Belegfoto zu geprüften Buchhaltungsdaten
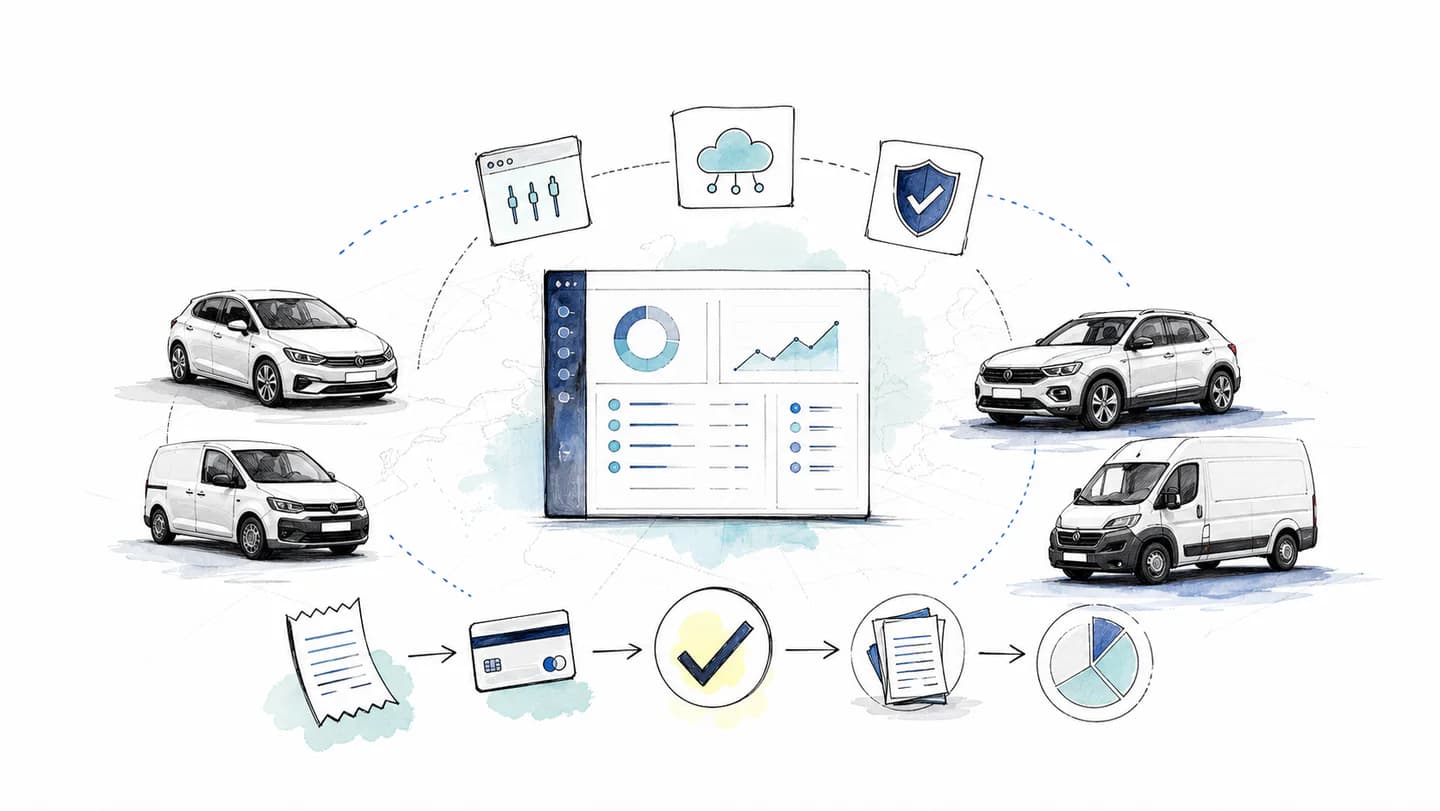
Mit dem Ausgabenworkflow von Rally reichen Mitarbeitende Belege und Rechnungen über WhatsApp ein. Der Agent hilft dabei, fehlende Angaben einzuholen. AutoMatch nutzt Informationen aus Dokumenten und Zahlungen, um Datensätze zu verknüpfen, und das Finanzteam prüft offene Vorgänge auf der Plattform.
Exporte für die Buchhaltung ermöglichen den nächsten Schritt bei der Übergabe. Testen Sie das Dateiformat, die erforderlichen Felder und den Zugriff auf Dokumente gemeinsam mit Ihrer Buchhaltung. Beziehen Sie unklare Zuordnungen und steuerliche Entscheidungen weiterhin in den Prüfprozess ein; ein lesbarer Scan ist der Ausgangspunkt für eine vollständig erfasste Ausgabe.
Die Hinweise zu Aufbewahrungsfristen im Vereinigten Königreich wurden am 7. Oktober 2026 geprüft. Die Checkliste zur Erfassung und die Testfälle sind redaktionelle Beispiele.