Para digitalizar um recibo de uma despesa da empresa, capte o documento completo e bem focado, confira os dados extraídos com a imagem e anexe-o ao registo da despesa correspondente. Uma boa digitalização permite à equipa financeira ler o comprovativo e compreender a compra mais tarde.
O teste prático é perceber se outra pessoa consegue verificar a despesa sem lhe pedir que volte a procurar o documento em papel. Use a lista de verificação abaixo antes de eliminar qualquer original de acordo com a política de conservação de documentos da sua empresa.
Capture uma imagem legível do documento
Alise o recibo sobre uma superfície de cor contrastante e use uma iluminação uniforme. Mantenha o telemóvel paralelo ao papel. Evite sombras, reflexos e dedos sobre o nome do fornecedor ou os dados fiscais. Fotografe toda a largura e todas as margens do recibo antes de recortar o fundo em excesso.
Verifique de imediato a imagem num tamanho que permita a leitura. A impressão em papel térmico pode desvanecer-se, por isso fotografe o recibo pouco depois da compra. Se o total já estiver ilegível, peça uma segunda via ao fornecedor; aumentar o contraste não permite determinar um número que já não está visível.
Se o recibo for comprido e uma única imagem deixar o texto demasiado pequeno, use várias imagens por ordem, com partes sobrepostas. Mantenha-as juntas num único documento. No caso de uma fatura enviada por e-mail ou de um recibo digital, guarde o ficheiro original em vez de fazer uma captura de ecrã que omita outra página ou um anexo.
Verifique estes campos antes de aprovar a despesa
O OCR lê texto a partir de uma imagem. Pode confundir uma data, um separador decimal ou uma moeda, e não determina se uma compra é uma despesa da empresa.
| Campo | Conferir com o original |
|---|
| Fornecedor | Nome comercial e dados da fatura necessários para o seu tratamento contabilístico |
| Data | Data da compra ou da fatura, que pode diferir da data de contabilização no cartão |
| Itens | O que foi comprado, incluindo eventuais artigos pessoais a separar para análise |
| Total e moeda | O montante a pagar, não um subtotal, o montante entregue ou o troco devolvido |
| Imposto | Dados fiscais e montantes do fornecedor; não infira o IVA dedutível a partir do total do cartão |
| Contexto empresarial | Quem comprou, porquê e a que equipa, projeto ou veículo se refere |
| Pagamento | Indica se o pagamento foi feito com o cartão da empresa, pelo colaborador ou por terceiros |
Por exemplo, uma fatura de 48 € pode ser paga com um cartão em libras esterlinas por um montante numericamente diferente. Mantenha o total de 48 € do documento e o montante efetivamente pago em libras esterlinas. Deixe a equipa financeira analisar a taxa de câmbio, as comissões e o tratamento fiscal, em vez de alterar um dos montantes para forçar uma correspondência.
Associe o documento sem registar a compra duas vezes
Um recibo, uma fatura e uma transação com cartão podem referir-se à mesma compra. Mantenha visível a relação entre estes elementos. A fatura fornece os dados de faturação; um recibo pode comprovar o pagamento; o registo da transação com cartão ajuda a identificar a liquidação. Nenhum destes elementos, por si só, fornece necessariamente todos os dados necessários para a contabilidade.
Antes de criar uma nova despesa, verifique se a compra já está registada. Anexe a esse registo uma fatura recebida posteriormente ou uma digitalização mais nítida. Sinalize um possível duplicado para revisão, em vez de eliminar comprovativos apenas porque dois montantes coincidem.
Se não for possível recuperar um recibo, utilize a declaração de falta de recibo para registar o que aconteceu e os comprovativos alternativos. Uma declaração não substitui automaticamente uma fatura com IVA nem garante o reembolso.
Faça um teste com cinco recibos
Utilize os seus próprios documentos e registe o resultado em cada linha. Estes são casos de teste sugeridos, não medições da precisão de qualquer produto.
| Documento de teste | O que o revisor deve conseguir apurar |
|---|
| Recibo normal de combustível ou estacionamento | O fornecedor, a data, o total e o motivo profissional estão legíveis |
| Talão térmico desbotado | Os campos com dúvidas mantêm-se sinalizados; pode ser pedida uma segunda via |
| Talão longo e discriminado | Todas as secções estão presentes e os artigos pessoais podem ser identificados |
| Recibo em moeda estrangeira | A moeda original e a moeda de liquidação mantêm-se distintas |
| Fatura em PDF com várias páginas | Todas as páginas são guardadas e associadas à despesa correta |
Em cada teste, registe o tempo que o colaborador demora a submeter a despesa, os campos corrigidos, os comprovativos em falta e o tempo de revisão. Depois, localize a despesa nos dados exportados para a contabilidade e abra o documento original. Um carregamento rápido só é útil se o registo continuar a ser utilizável no fim do processo.
Guarde imagens e registos durante o prazo aplicável
O prazo de conservação depende do país, do imposto e do documento. Defina quem pode aceder aos registos, como funcionam as cópias de segurança e como a equipa financeira recupera os registos se um colaborador sair ou a empresa mudar de software.
Para os registos de IVA do Reino Unido, o Aviso de IVA da HMRC 700/21 exige, em geral, a conservação durante pelo menos seis anos. As secções 6 e 8 distinguem os dados extraídos de uma imagem da fatura conservada. Introduzir determinados campos num software não equivale a guardar uma cópia da fatura. Uma cópia digitalizada conservada que contenha todos os dados exigidos para efeitos de IVA pode substituir o original nas circunstâncias aí descritas, salvo se o original for necessário para outro fim. Alguns documentos têm de ser conservados no seu formato original. Estas regras do Reino Unido não constituem uma regra de conservação aplicável a todos os países.
Da fotografia de um recibo aos dados contabilísticos revistos
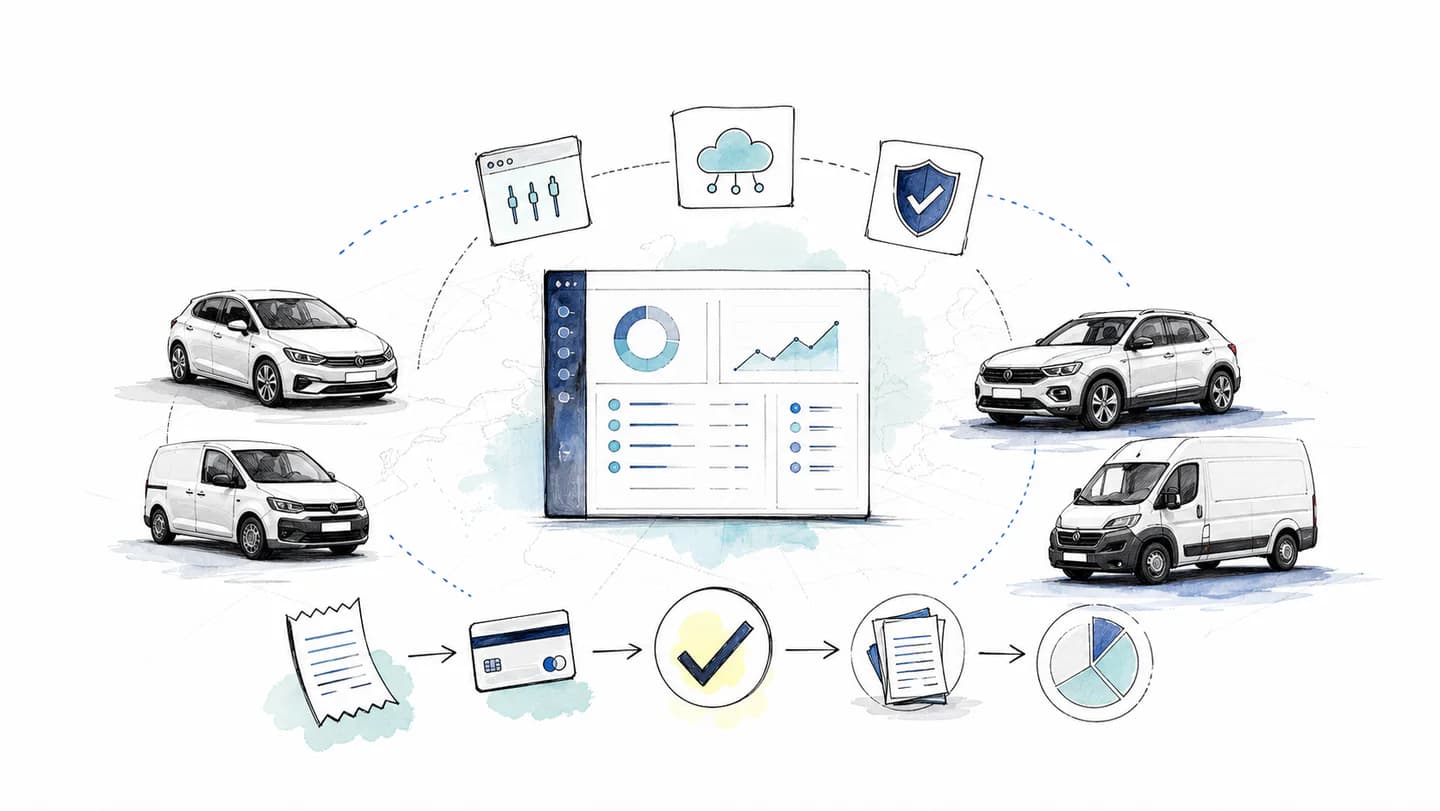
Com o fluxo de gestão de despesas da Rally, os colaboradores enviam recibos e faturas pelo WhatsApp. O agente ajuda a recolher os dados em falta, o AutoMatch utiliza o contexto dos documentos e dos pagamentos para associar registos, e a equipa financeira analisa os elementos pendentes na plataforma.
Exportações para a contabilidade são o passo seguinte na transmissão da informação. Teste o formato do ficheiro, os campos obrigatórios e o acesso aos documentos com o seu contabilista. Mantenha as correspondências incertas e as decisões fiscais no processo de revisão; uma digitalização legível é o ponto de partida para o registo completo de uma despesa.
As orientações do Reino Unido sobre conservação foram verificadas em 7 de outubro de 2026. A lista de verificação para a captura e os casos de teste são exemplos editoriais.