Kun skannaat kuitin yrityksen kulua varten, kuvaa koko kuitti tarkasti, vertaa siitä poimittuja tietoja kuvaan ja liitä se oikeaan kulukirjaukseen. Onnistuneen skannauksen ansiosta taloushallinto pystyy lukemaan tositteen ja ymmärtämään, mitä on ostettu, myös myöhemmin.
Hyvä testi on, pystyykö toinen henkilö tarkastamaan kulun pyytämättä sinua etsimään paperitositetta uudelleen. Käy alla oleva tarkistuslista läpi ennen kuin hävität alkuperäisiä tositteita yrityksesi säilytyskäytännön mukaisesti.
Kuvaa asiakirja niin, että se on luettavissa
Suorista kuitti alustalle, josta se erottuu selvästi, ja käytä tasaista valaistusta. Pidä puhelin paperin suuntaisena. Varmista, etteivät varjot, heijastukset tai sormet peitä toimittajan nimeä tai verotietoja. Kuvaa kuitti koko leveydeltään niin, että kaikki reunat näkyvät, ennen kuin rajaat ylimääräisen taustan pois.
Tarkista kuva heti riittävän suurena, jotta teksti on luettavissa. Lämpöpaperin teksti voi haalistua, joten kuvaa kuitti pian ostoksen jälkeen. Jos loppusumma ei enää ole luettavissa, pyydä myyjältä kuittikopio. Kontrastin lisääminen ei palauta puuttuvaa lukua.
Jos pitkän kuitin teksti jää yhdessä kuvassa liian pieneksi, ota siitä osittain päällekkäisiä kuvia ja järjestä ne oikeaan järjestykseen. Säilytä ne yhtenä asiakirjana. Jos saat laskun sähköpostitse tai kuitin digitaalisena, säilytä alkuperäinen tiedosto sen sijaan, että ottaisit kuvakaappauksen, josta puuttuu toinen sivu tai liite.
Tarkista nämä kentät ennen kulun hyväksymistä
OCR lukee tekstiä kuvasta. Se voi tulkita päivämäärän, desimaalierottimen tai valuutan väärin, eikä se ratkaise, liittyykö ostos yrityksen toimintaan.
| Kenttä | Tarkista alkuperäisestä |
|---|
| Toimittaja | Toiminimi ja kirjanpitokäsittelyn edellyttämät laskutiedot |
| Päivämäärä | Osto- tai laskupäivä, joka voi poiketa korttitapahtuman kirjauspäivästä |
| Nimikkeet | Mitä ostettiin, mukaan lukien mahdolliset tarkistusta varten eroteltavat yksityisostokset |
| Kokonaissumma ja valuutta | Maksettava summa, ei välisumma, maksuun annettu summa tai vaihtoraha |
| Vero | Toimittajan verotiedot ja summat; älä päättele vähennyskelpoista arvonlisäveroa korttimaksun kokonaissummasta |
| Liiketoiminnan konteksti | Ostaja, oston syy ja siihen liittyvä tiimi, projekti tai ajoneuvo |
| Maksu | Onko maksu tehty yrityskortilla vai onko maksajana työntekijä tai muu osapuoli |
Esimerkiksi lasku, jonka summa on 48 €, voidaan veloittaa puntamääräiseltä kortilta lukuarvoltaan eri summana. Säilytä tositteen loppusumma 48 € ja todellinen puntamääräinen maksu. Anna taloushallinnon tarkistaa valuuttakurssi, kulut ja verokäsittely sen sijaan, että muuttaisit jompaakumpaa summaa saadaksesi ne täsmäämään.
Kohdista tosite kirjaamatta ostoa kahteen kertaan
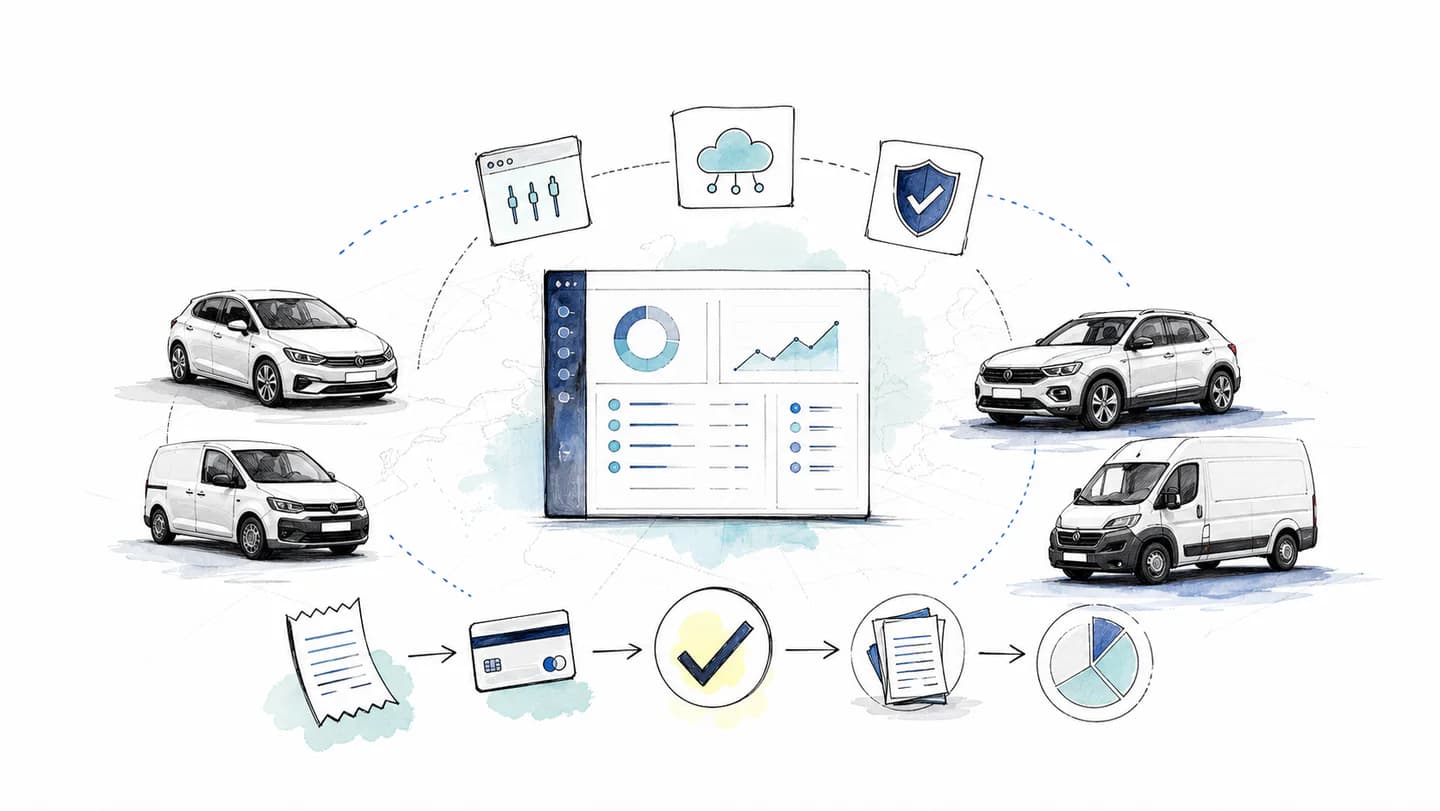
Kuitti, lasku ja korttitapahtuma voivat kaikki liittyä samaan ostoon. Pidä niiden välinen yhteys näkyvissä. Lasku sisältää laskutustiedot, kuitti voi osoittaa maksun tapahtuneen ja korttitapahtuma auttaa tunnistamaan maksusuorituksen. Mikään näistä ei yksin välttämättä sisällä kaikkia kirjanpidossa tarvittavia tietoja.
Tarkista ennen uuden kulun luomista, onko ostos jo kirjattu. Liitä myöhemmin saatu lasku tai selkeämpi skannaus olemassa olevaan kirjaukseen. Merkitse mahdollinen kaksoiskirjaus tarkistettavaksi sen sijaan, että poistaisit tositteita vain siksi, että kaksi summaa täsmää.
Jos kuittia ei saada hankittua, kirjaa tapahtunut ja vaihtoehtoinen näyttö selvitykseen puuttuvasta kuitista. Selvitys ei automaattisesti korvaa ALV-laskua eikä takaa kulujen korvaamista.
Testaa viidellä kuitilla
Käytä omia asiakirjojasi ja kirjaa tulos kullekin riville. Nämä ovat ehdotuksia testitapauksiksi, eivät minkään tuotteen mitattuja tarkkuustuloksia.
| Testiasiakirja | Mitä tarkastajan pitäisi voida todeta |
|---|
| Tavallinen polttoaine- tai pysäköintikuitti | Toimittaja, päivämäärä, loppusumma ja liiketoiminnallinen tarkoitus ovat luettavissa |
| Haalistunut lämpöpaperikuitti | Epävarmat kentät pysyvät merkittyinä; kopion voi pyytää |
| Pitkä eritelty kuitti | Kaikki osiot ovat mukana, ja yksityisostokset voidaan tunnistaa |
| Valuuttamääräinen kuitti | Alkuperäinen valuutta ja tilitysvaluutta pysyvät erillisinä |
| Monisivuinen PDF-lasku | Kaikki sivut on säilytetty ja liitetty oikeaan kuluun |
Kirjaa jokaisesta testistä työntekijän lähetykseen käyttämä aika, korjatut kentät, puuttuvat tositteet ja tarkistukseen kulunut aika. Hae sitten kulu kirjanpitoaineistosta ja avaa alkuperäinen tosite. Nopeasta latauksesta on hyötyä vain, jos kirjaus on käyttökelpoinen myös prosessin lopussa.
Säilytä kuvat ja tiedot vaaditun säilytysajan
Säilytysaika riippuu maasta, verolajista ja asiakirjasta. Määrittele, kenellä on pääsy aineistoon, miten varmuuskopiointi toimii ja miten taloushallinto saa aineiston käyttöönsä, jos työntekijä lähtee yrityksestä tai yritys vaihtaa ohjelmistoa.
Yhdistyneen kuningaskunnan ALV-aineistoa on HMRC VAT Notice 700/21 -ohjeen mukaan yleensä säilytettävä vähintään kuusi vuotta. Ohjeen kohdissa 6 ja 8 erotetaan toisistaan laskulta poimitut tiedot ja säilytetty laskukuva. Valittujen tietojen syöttäminen ohjelmistoon ei muodosta laskun kopiota. Säilytetty skannattu kopio, joka sisältää kaikki arvonlisäverotuksessa vaadittavat tiedot, voi korvata alkuperäisen laskun ohjeessa kuvatuissa tilanteissa, ellei alkuperäistä tarvita muuhun tarkoitukseen. Jotkin asiakirjat on säilytettävä alkuperäisessä muodossaan. Nämä Yhdistyneen kuningaskunnan säännöt eivät ole kaikkia maita koskeva säilytysvelvoite.
Kuittikuvasta tarkistetuiksi kirjanpitotiedoiksi
Rallyn kuluprosessissa työntekijät lähettävät kuitit ja laskut WhatsAppin kautta. Agentti auttaa keräämään puuttuvat tiedot, AutoMatch yhdistää tietueita asiakirja- ja maksutietojen perusteella, ja taloustiimi käy läpi avoimet asiat alustalla.
Kirjanpitoaineiston vienti on seuraava vaihe aineiston luovutuksessa. Testaa tiedostomuoto, pakolliset kentät ja asiakirjojen saatavuus yhdessä kirjanpitäjäsi kanssa. Pidä epävarmat täsmäytykset ja verotusta koskevat päätökset mukana tarkistusprosessissa; luettava skannattu asiakirja on kattavan kulukirjauksen lähtökohta.
Ison-Britannian säilytysohjeet tarkistettu 7. lokakuuta 2026. Tallennuksen tarkistuslista ja testitapaukset ovat toimituksellisia esimerkkejä.