Če želite skenirati račun za poslovni strošek, poskrbite, da bo celoten dokument zajet in oster, preverite, ali se prepoznani podatki ujemajo s sliko, ter ga priložite ustreznemu zapisu stroška. Kakovosten sken finančni ekipi omogoča, da pozneje prebere dokazilo in razume, kaj je bilo kupljeno.
Dober preizkus je, ali lahko druga oseba pregleda strošek, ne da bi vas prosila, da znova poiščete papirni dokument. Preden v skladu s pravili hrambe dokumentacije v vašem podjetju zavržete kateri koli izvirnik, uporabite spodnji kontrolni seznam.
Zajemite dokument tako, da bo berljiv
Poravnajte račun na kontrastni podlagi in poskrbite za enakomerno osvetlitev. Telefon držite vzporedno s papirjem. Izogibajte se sencam in odsevom ter s prsti ne prekrivajte imena dobavitelja ali davčnih podatkov. Zajemite celotno širino računa in vse robove, šele nato obrežite odvečno ozadje.
Sliko takoj preverite pri velikosti, ki omogoča branje. Tisk na termičnem papirju lahko zbledi, zato račun fotografirajte čim prej po nakupu. Če skupni znesek ni več berljiv, prosite dobavitelja za dvojnik; s povečanjem kontrasta ni mogoče ugotoviti manjkajočega zneska.
Če je račun dolg in bi bilo besedilo na eni sliki premajhno, ga zajemite v več slikah, ki se delno prekrivajo, in jih razvrstite po vrsti. Shranite jih skupaj kot en dokument. Pri računu, prejetem po e-pošti, ali digitalnem računu shranite izvirno datoteko, namesto da naredite posnetek zaslona, ki ne zajame drugih strani ali prilog.
Pred odobritvijo stroška preverite ta polja
OCR prebere besedilo s slike. Pri tem lahko napačno prepozna datum, decimalno ločilo ali valuto, ne presoja pa, ali je nakup povezan s poslovanjem.
| Polje | Preverite skladnost z izvirnikom |
|---|
| Dobavitelj | Poslovno ime in podatki na računu, potrebni za vašo računovodsko obravnavo |
| Datum | Datum nakupa ali računa, ki se lahko razlikuje od datuma knjiženja kartične transakcije |
| Postavke | Kaj je bilo kupljeno, vključno z zasebnimi postavkami, ki jih je treba ločiti za pregled |
| Skupni znesek in valuta | Znesek za plačilo, ne vmesni seštevek, izročeni znesek ali vrnjena gotovina |
| Davek | Davčni podatki dobavitelja in zneski; o odbitnem DDV ne sklepajte na podlagi skupnega zneska kartičnega plačila |
| Poslovni kontekst | Kdo je opravil nakup, zakaj in na katero ekipo, projekt ali vozilo se nanaša |
| Plačilo | Ali je bilo plačano s poslovno kartico ali je plačal zaposleni oziroma druga oseba |
Na primer, račun za 48 € je lahko pri plačilu s kartico v britanskih funtih poravnan v številčno drugačnem znesku. Ohranite skupni znesek dokumenta 48 € in dejanski znesek plačila v britanskih funtih. Finančna ekipa naj preveri menjalni tečaj, provizije in davčno obravnavo, namesto da spremenite enega od zneskov, da bi se ujemala.
Povežite dokument, ne da bi nakup evidentirali dvakrat
Potrdilo o nakupu, račun in kartična transakcija se lahko nanašajo na isti nakup. Poskrbite, da bo povezava med njimi razvidna. Račun vsebuje podatke za obračun, potrdilo o nakupu lahko dokazuje plačilo, zapis o kartični transakciji pa pomaga ugotoviti, kako je bil nakup poravnan. Nobeden od teh dokumentov sam po sebi ne vsebuje nujno vseh podatkov, potrebnih za računovodstvo.
Preden ustvarite nov strošek, preverite, ali je nakup že zabeležen. Naknadno prejeti račun ali jasnejšo skenirano kopijo priložite obstoječemu zapisu. Morebitni dvojnik označite za pregled, namesto da dokazila izbrišete zgolj zato, ker se zneska ujemata.
Če računa ni mogoče pridobiti, z izjavo o manjkajočem računu zabeležite, kaj se je zgodilo, in navedite druga dokazila. Izjava ne nadomesti samodejno računa za namene DDV in ne zagotavlja povračila stroškov.
Opravite preizkus s petimi računi
Uporabite svoje dokumente in zabeležite rezultat za vsako vrstico. To so predlagani testni primeri, ne rezultati meritev natančnosti katerega koli izdelka.
| Testni dokument | Kaj naj bi pregledovalec lahko ugotovil |
|---|
| Običajno potrdilo o plačilu goriva ali parkiranja | Podatki o dobavitelju, datumu, skupnem znesku in poslovnem namenu so berljivi |
| Obledel račun na termičnem papirju | Polja z nezanesljivimi podatki ostanejo označena; mogoče je zahtevati dvojnik |
| Dolg račun z razčlenjenimi postavkami | Vsi deli so vključeni in zasebne postavke je mogoče prepoznati |
| Račun v tuji valuti | Izvirna valuta in valuta poravnave ostajata ločeni |
| Večstranski račun v obliki PDF | Vse strani so shranjene in povezane z ustreznim stroškom |
Pri vsakem preizkusu zabeležite čas, ki ga zaposleni porabi za oddajo, popravljena polja, manjkajoča dokazila in čas pregleda. Nato poiščite strošek v računovodskem izvozu in odprite izvorni dokument. Hitro nalaganje je koristno le, če zapis ostane uporaben tudi ob koncu postopka.
Slike in evidence hranite predpisano obdobje
Rok hrambe je odvisen od države, vrste davka in dokumenta. Določite, kdo lahko dostopa do evidenc, kako poteka varnostno kopiranje in kako finančna ekipa pridobi evidence, če zaposleni zapusti podjetje ali podjetje zamenja programsko opremo.
Za evidence DDV v Združenem kraljestvu obvestilo HMRC VAT Notice 700/21 praviloma zahteva hrambo vsaj šest let. Oddelka 6 in 8 razlikujeta med izluščenimi podatki in shranjeno sliko računa. Vnos izbranih polj v programsko opremo ne šteje za kopijo računa. Shranjen sken, ki vsebuje vse podatke, zahtevane za DDV, lahko v tam opisanih okoliščinah nadomesti izvirnik, razen če je izvirnik potreben za drug namen. Nekatere dokumente je treba ohraniti v izvirni obliki. Ta pravila Združenega kraljestva ne veljajo za hrambo dokumentov v vseh državah.
Od fotografije računa do pregledanih računovodskih podatkov
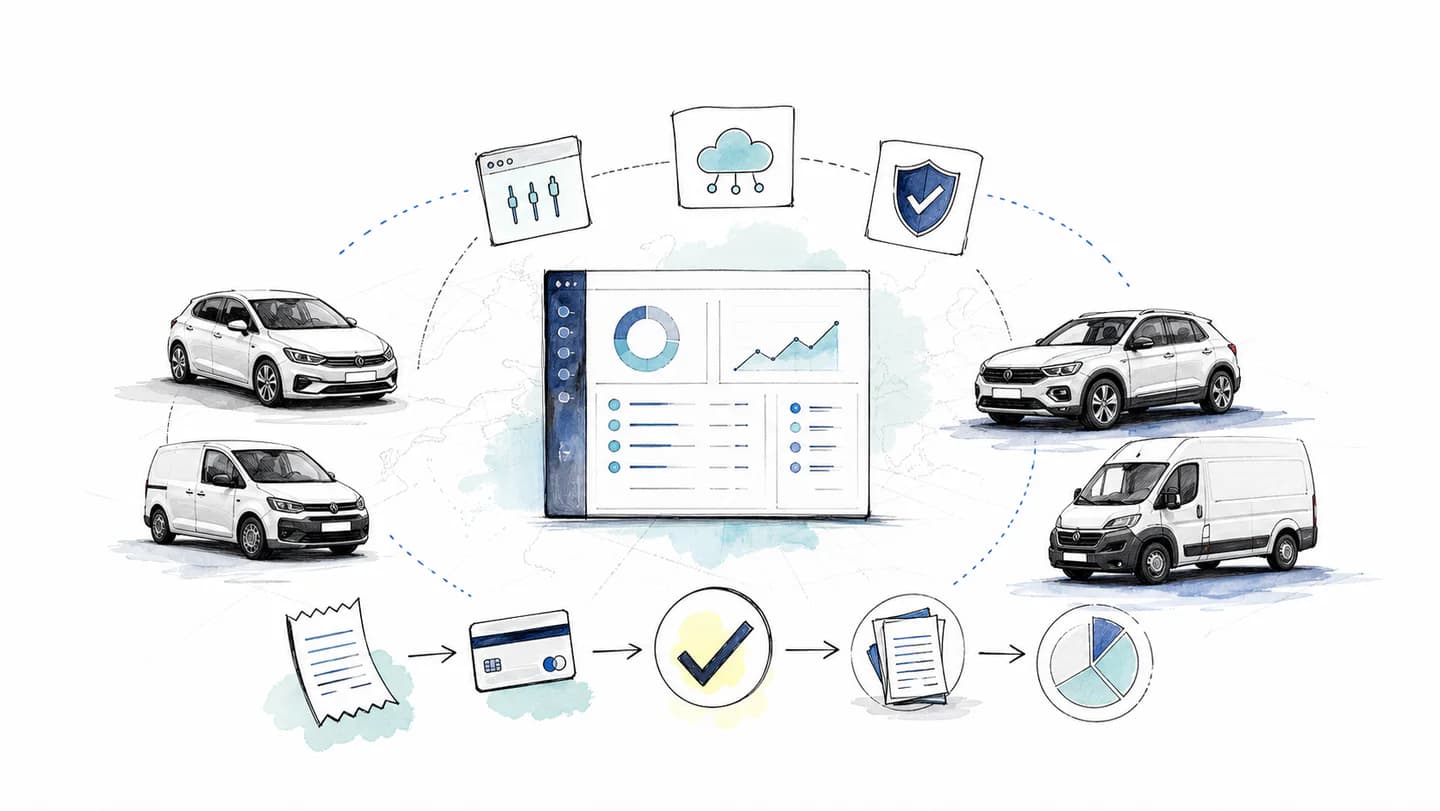
V Rallyjevem postopku upravljanja stroškov zaposleni pošiljajo potrdila o nakupu in račune prek WhatsAppa. Agent pomaga zbrati manjkajoče podatke, AutoMatch povezuje zapise na podlagi konteksta dokumentov in plačil, finančna ekipa pa v platformi pregleduje nerešene postavke.
Izvozi za računovodstvo so naslednji korak pri predaji podatkov. Z računovodjo preverite obliko datoteke, obvezna polja in dostop do dokumentov. Nezanesljiva ujemanja in davčne odločitve naj ostanejo v postopku preverjanja; čitljiv sken je izhodišče za popolno evidentiranje stroška.
Smernice za hrambo dokumentacije v Združenem kraljestvu so bile preverjene 7. oktobra 2026. Kontrolni seznam za zajem in testni primeri so uredniški primeri.